

Veredicto. El FMI prevé que el mundo crezca un 3,1 % este año y un 3,4 % el próximo, y aun así pide prudencia. Lo que le inquieta no es el crecimiento sino quién paga la cuenta: deuda pública cara, empresas de IA que se avalan unas a otras y fondos no bancarios con poca liquidez. En nuestras series, el bono largo ya lo refleja. El crédito, todavía no. El régimen no cambia, pero hoy dejamos por escrito qué tendría que pasar para que cambie.
Un informe que habla poco de crecimiento
El 13 de octubre el FMI publicó dos informes a la vez, y hay que leerlos juntos. El World Economic Outlook es la previsión: crecimiento global del 3,1 % en 2026 y del 3,4 % en 2027, con una inflación del 4,7 % este año. Hasta aquí, nada que asuste.
El Global Financial Stability Report hace otra cosa. Da por bueno el crecimiento y se pregunta por dónde se rompería el sistema si algo falla. Sus autores lo resumen en un blog con tres riesgos. Los tomamos uno a uno, porque cada uno cae en una capa distinta de nuestro marco.
Y una cosa más antes de empezar. Nada de esto nos pilla de nuevas. El 28 de agosto el gobernador del Banco de Inglaterra mandó al G20 una carta de tres páginas, sin un solo número, en la que advertía de que el apalancamiento es un rasgo de un ciclo financiero que madura. Lo contamos el 16 de septiembre. El FMI acaba de ponerle números a esa frase.
La cadena de promesas
El FMI revisó 14 operaciones desde 2023 en las que unas empresas de IA financian a otras: unos 300.000 millones de dólares en capital y 650.000 en deuda, a cambio de 1,4 billones en compromisos de ingresos futuros.
Piense en un bloque de vecinos que se firman los avales unos a otros para reformar cada uno su piso. Mientras todos paguen, nadie lo nota. Si uno falla, el aval que firmó el de al lado empieza a pesar. Con la IA pasa algo parecido (aunque con cifras que ningún vecino ha manejado jamás): lo puesto sobre la mesa suma unos 950.000 millones, y lo prometido a cambio todavía no es ingreso cobrado.
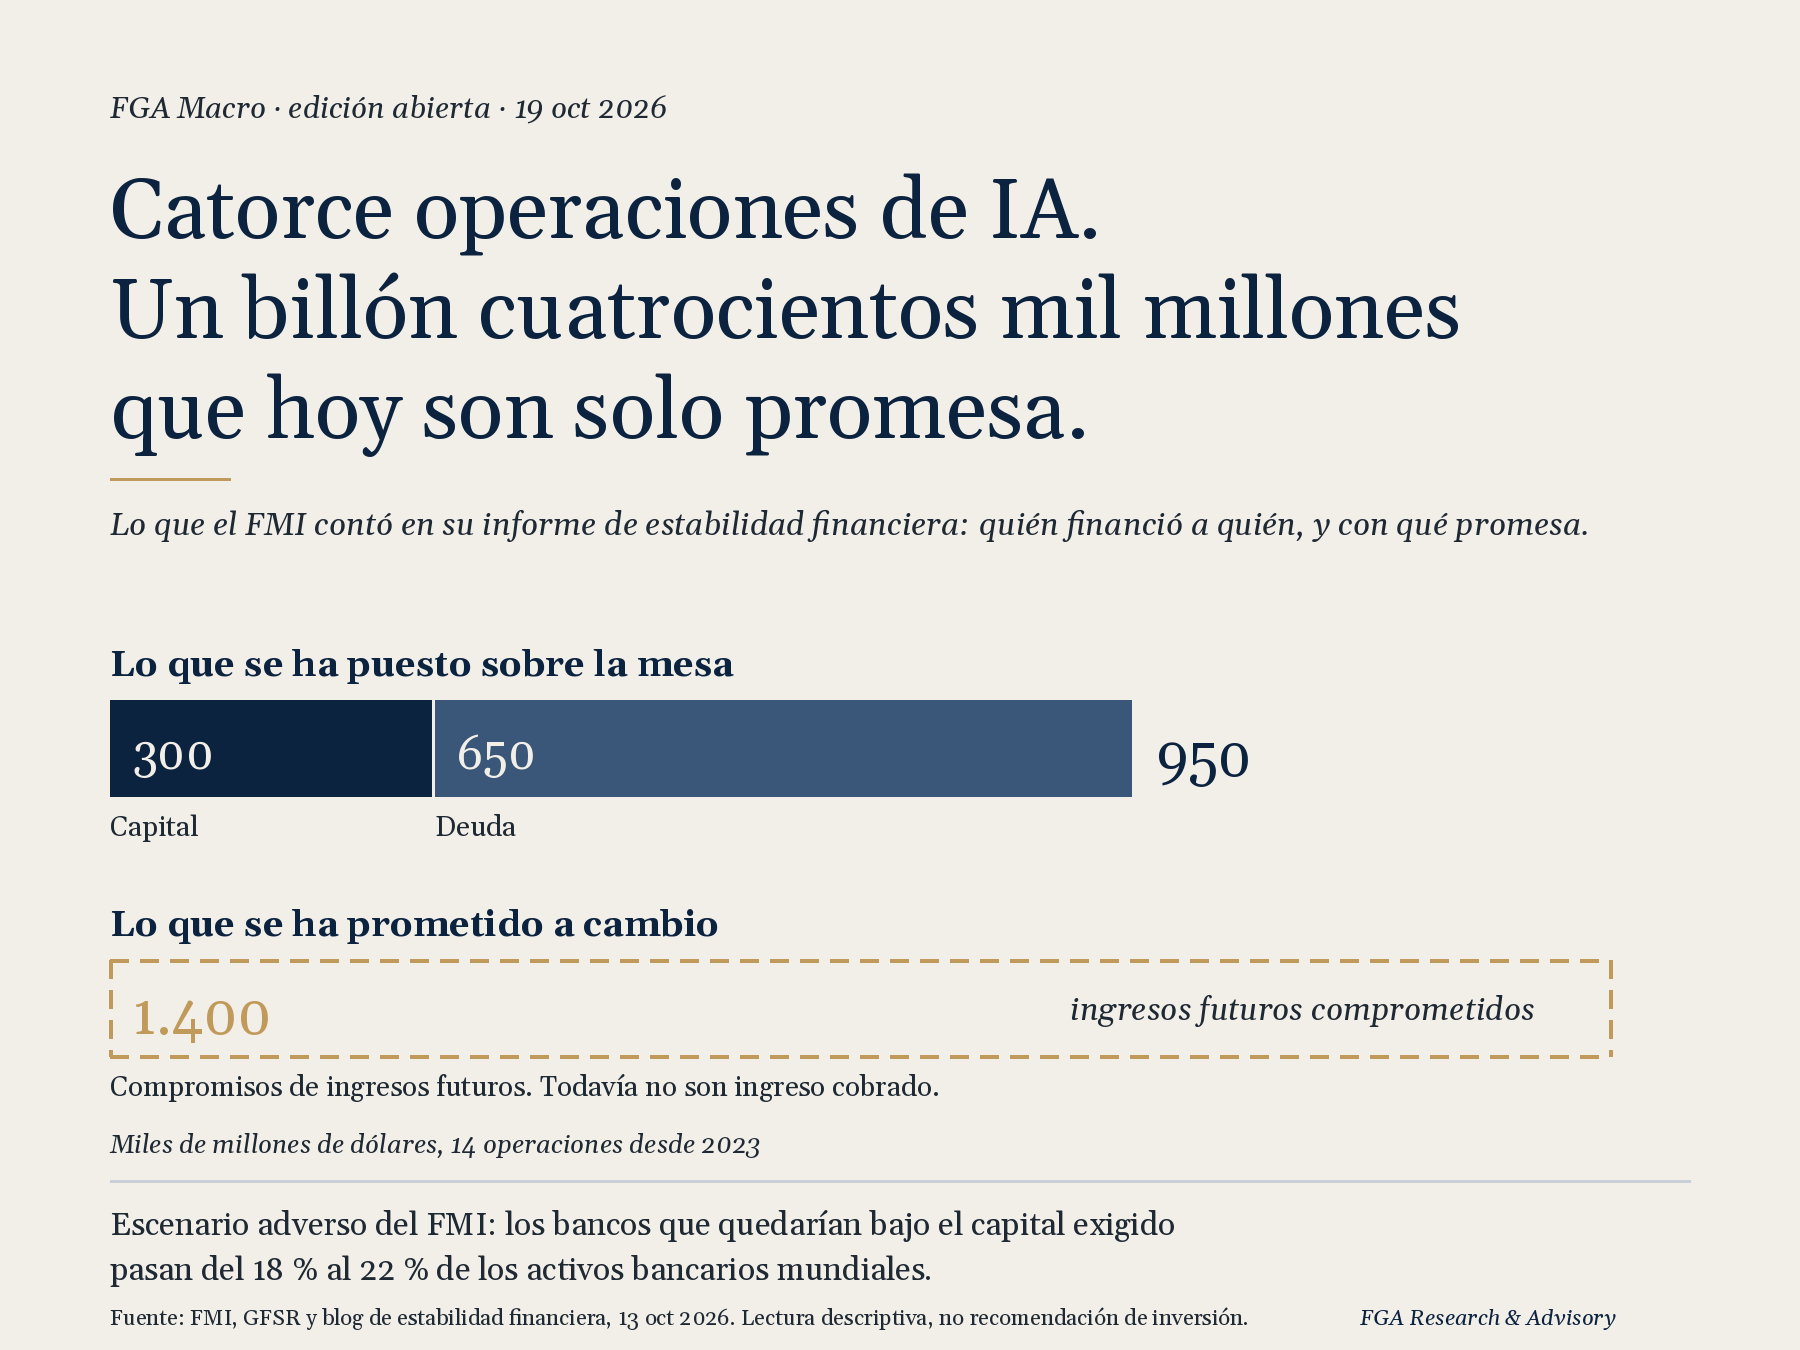
El escenario adverso del propio FMI traduce esto al sistema bancario: los bancos que quedarían por debajo del capital exigido pasarían del 18 % al 22 % de los activos bancarios mundiales. Es un escenario, no una previsión. Pero da la medida de lo que se juega.
Lo que ocurre ahí dentro ya lo vimos el 15 de octubre, cuando el seguro contra el impago del gigante de la IA más endeudado costaba un 60 % más que en mayo. El estrés se concentra en balances concretos, no en todo el sector. El informe del FMI describe el mismo mapa, visto desde arriba.
El bono largo
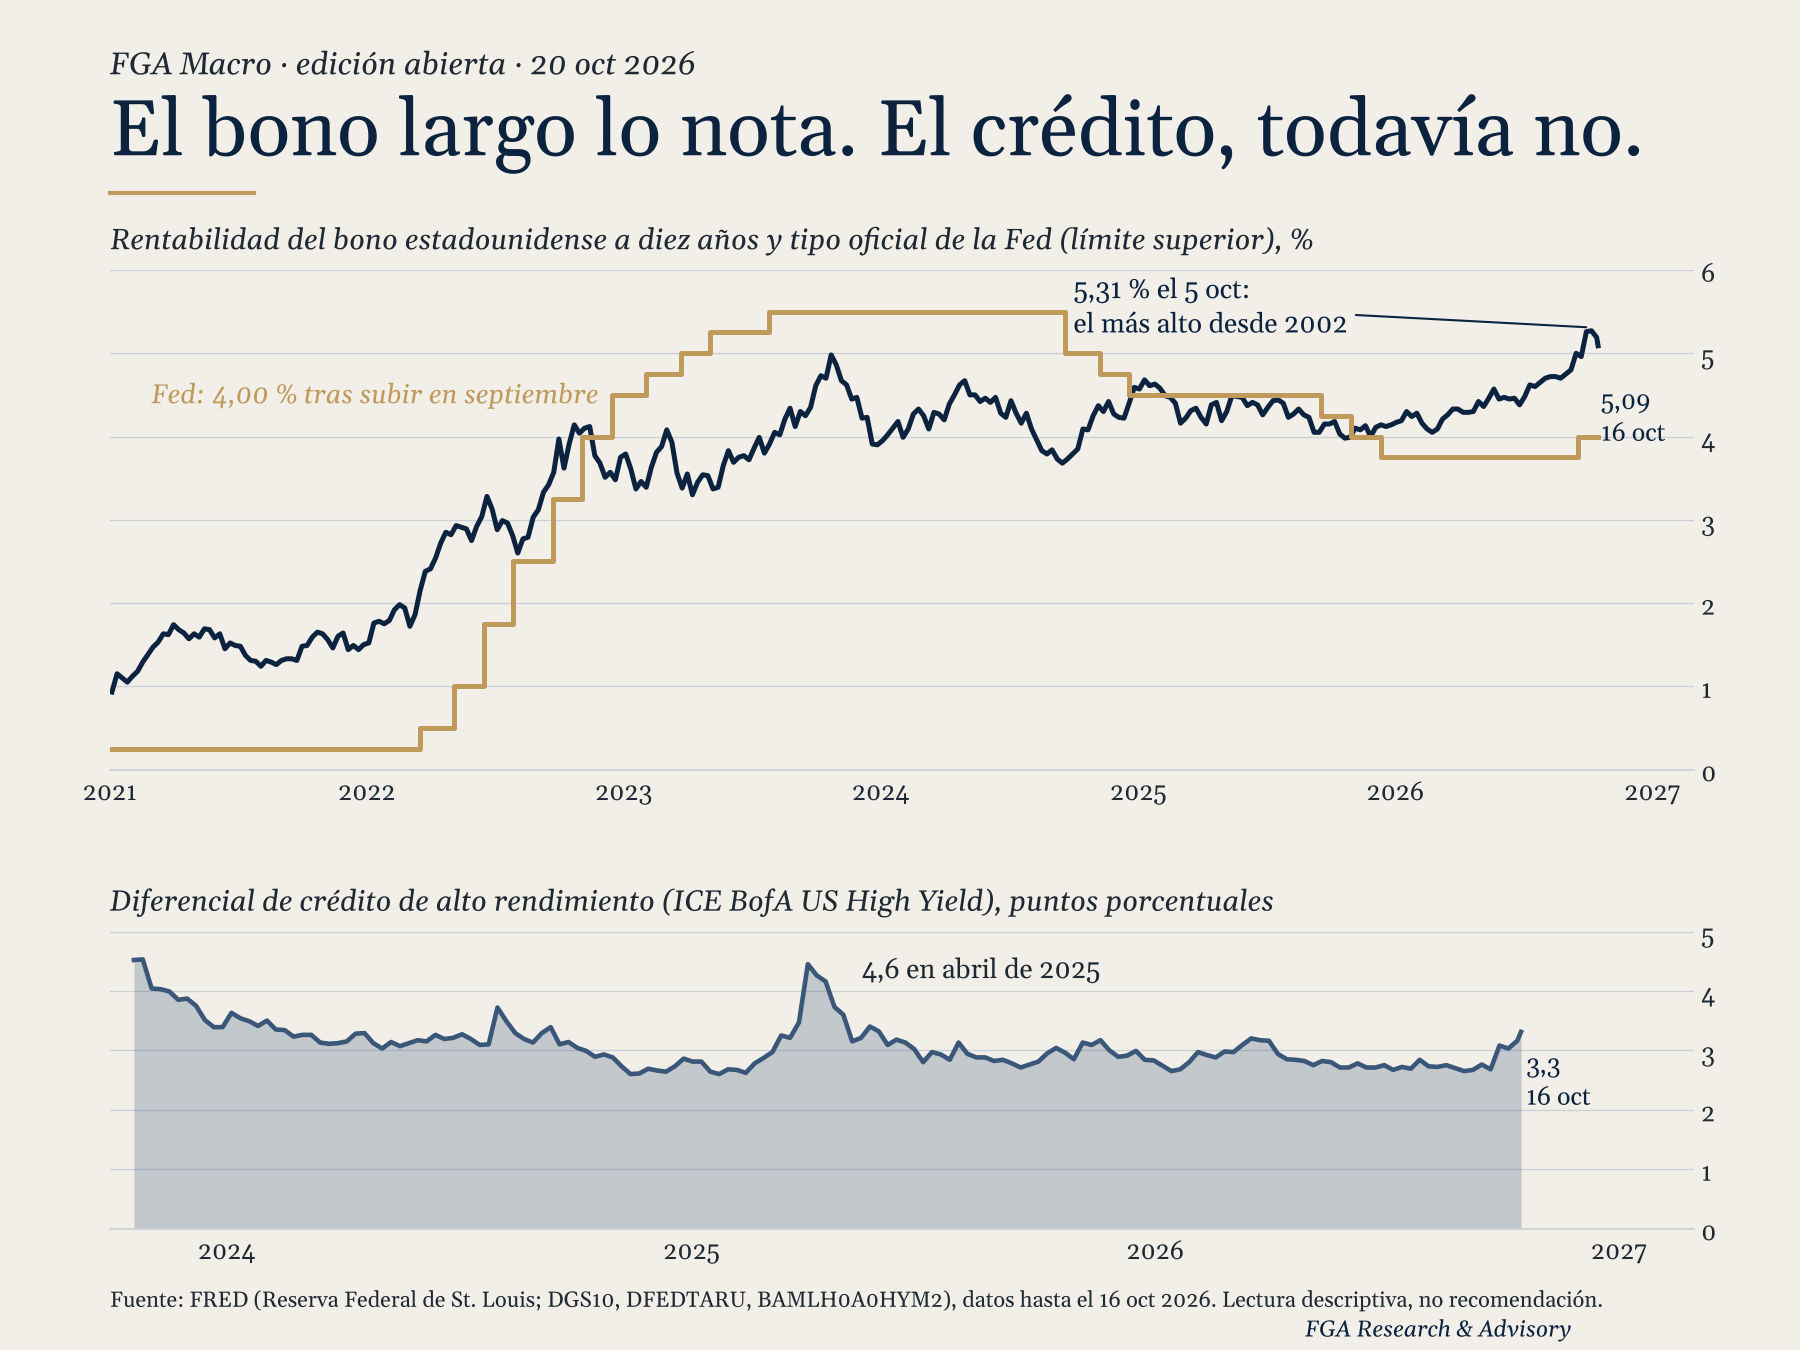
Los rendimientos de la deuda pública están en máximos de décadas en varias economías avanzadas. En Estados Unidos, el bono a diez años cerró el 5 de octubre en el 5,31 %, el nivel más alto desde 2002, y el 16 de octubre estaba en el 5,09 %. La Fed, por su parte, subió el tipo oficial en septiembre hasta el 4,00 % (límite superior).
Tampoco esto es nuevo para quien nos lee. El 27 de septiembre el diez años marcaba máximos de 2007, y el 11 de octubre, máximos de 2002 con la bolsa subiendo igual, empujada por los defensivos. Lo que el FMI añade es la razón por la que eso importa más que el crecimiento.
Cuando el bono largo sube, todo lo que se valora descontando flujos futuros vale menos. También valen menos los bonos que se usan como garantía en préstamos y derivados, así que quien se financió con ellos recibe una llamada pidiendo más. Y hay más deuda que refinanciar, con menos margen fiscal para amortiguarlo.
La cañería sin ventanilla
Aseguradoras, fondos de pensiones, hedge funds y crédito privado tienen cada vez más activos ilíquidos y dependen de los mismos gestores. Si las condiciones se endurecen, la presión de liquidez les llegará a ellos antes que a los bancos.
Es una cañería distinta de la de 2008, y precisamente por eso cuesta más verla: no hay una ventanilla donde se forme la cola. Cuando algo falla, el primer síntoma no es una cola sino un precio que deja de existir un día.
Qué dicen nuestras series
Nuestro marco no mide lo mismo que el FMI, y esa es su utilidad. El FMI habla de fragilidad, de lo que podría romperse. Nuestras cuatro capas miden estado: dónde está cada pieza hoy y hacia dónde se mueve. Cuando las dos lecturas coinciden, hay una historia. Cuando no coinciden, hay una pregunta (y las preguntas son más interesantes).
Así quedan hoy, según nuestro último Semanal, del 18 de octubre:
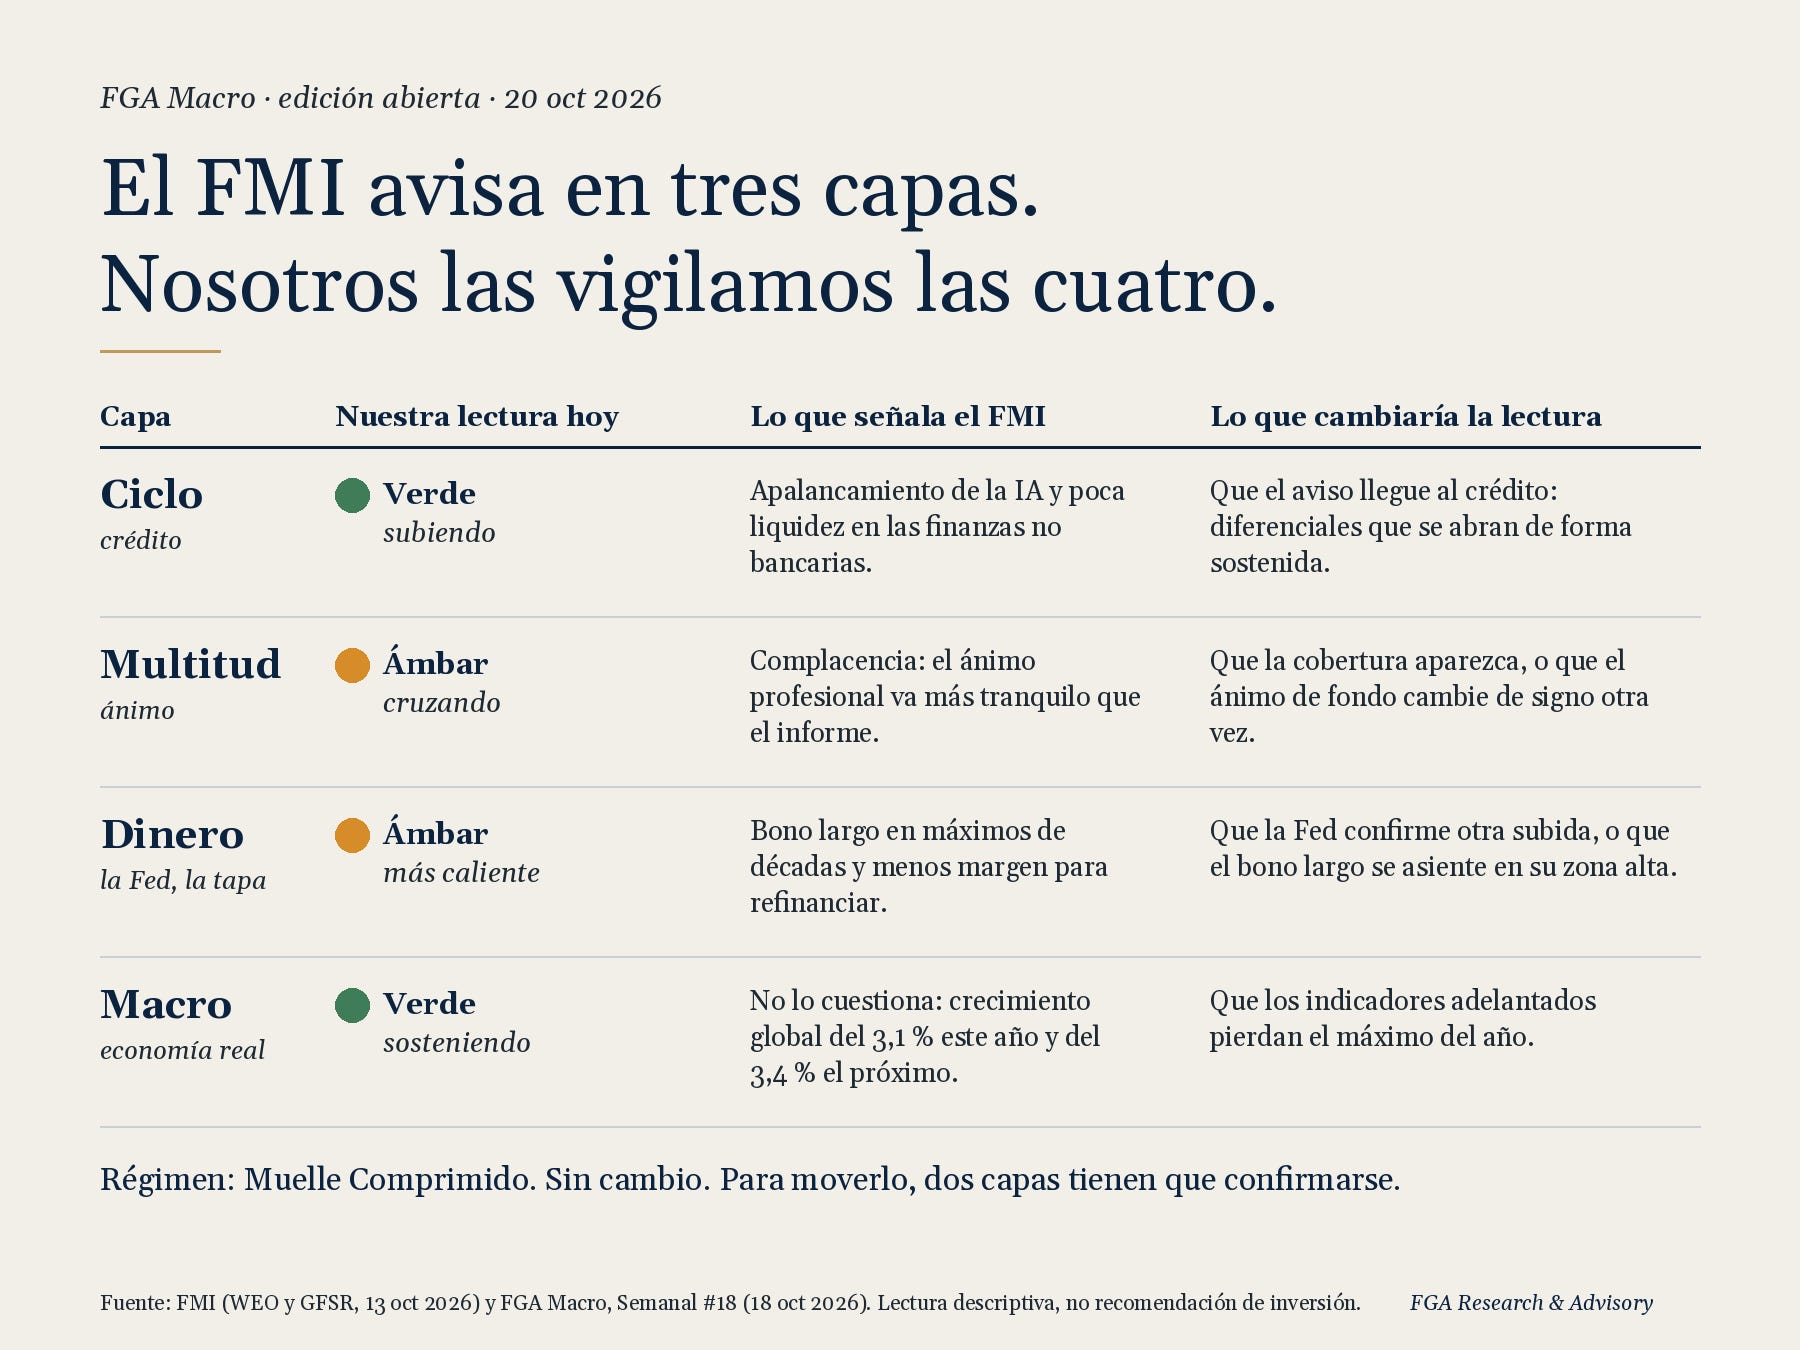
Empecemos por donde la tensión ya se ve. Dinero está en ámbar y más caliente: la curva descuenta una pausa de la Fed el 27 y 28 de octubre y otra subida antes de fin de año. Coincide con el riesgo del bono largo, y es la capa donde el aviso del FMI ya aparece en precios. Lo escribimos el 8 de octubre: la Fed subió los tipos por si acaso, y los datos posteriores ya lo están poniendo a prueba.
Ciclo, la capa del crédito, sigue en verde y subiendo, a un paso de su techo del año. Aquí está la discrepancia con el FMI. El informe advierte de apalancamiento y de liquidez, pero ese daño todavía no aparece en el crédito. Lo comprueban los diferenciales de crédito de alto rendimiento, un dato público de la Reserva Federal de St. Louis: están en 3,3 puntos, por encima del mínimo de 2,6 de los últimos tres años pero lejos de los 4,6 que alcanzaron en abril de 2025.
Multitud, el ánimo, está en ámbar y cruzando: la media de fondo se ha vuelto negativa por primera vez desde abril, y casi nadie se cubre. Es una combinación incómoda, porque un ánimo que baja sin que nadie se proteja deja poco colchón. Aquí el FMI y nosotros coincidimos en el diagnóstico de complacencia, aunque no en el color.
Macro, la economía real, está en verde y sosteniendo, con los indicadores adelantados en su máximo del año. Es la capa que el propio FMI no cuestiona.
Una alarma no es un diagnóstico
Hay que recordar algo que ya contamos. El indicador adelantado más seguido de Estados Unidos lleva cuatro años anunciando una recesión que no llega, y por eso insistimos en que una alarma no es un diagnóstico. El informe del FMI es una alarma, y una alarma seria. Pero necesita confirmación en otra capa antes de convertirse en diagnóstico.
Nuestro régimen sigue siendo el Muelle Comprimido: tensión acumulada, sin ruptura. Para que cambie hacen falta dos capas, no una. Hoy hay una con la tensión a la vista (Dinero) y otra en ámbar (Multitud). Lo que falta es que el aviso aparezca en Ciclo, es decir, que el crédito empiece a reflejar lo que el FMI describe.
Por eso lo que vigilamos es concreto. Que los diferenciales de crédito se abran de forma sostenida. Que la Fed confirme otra subida, o que el bono largo se asiente en su zona alta en lugar de visitarla. Que los indicadores adelantados pierdan el máximo del año. Ninguna de las tres cosas ha ocurrido. Si ocurriera más de una, se lo diríamos aquí.
Cuatro citas
El aviso del FMI es un mapa de lo que podría pasar. Estas son las fechas en las que veremos si empieza a pasar.
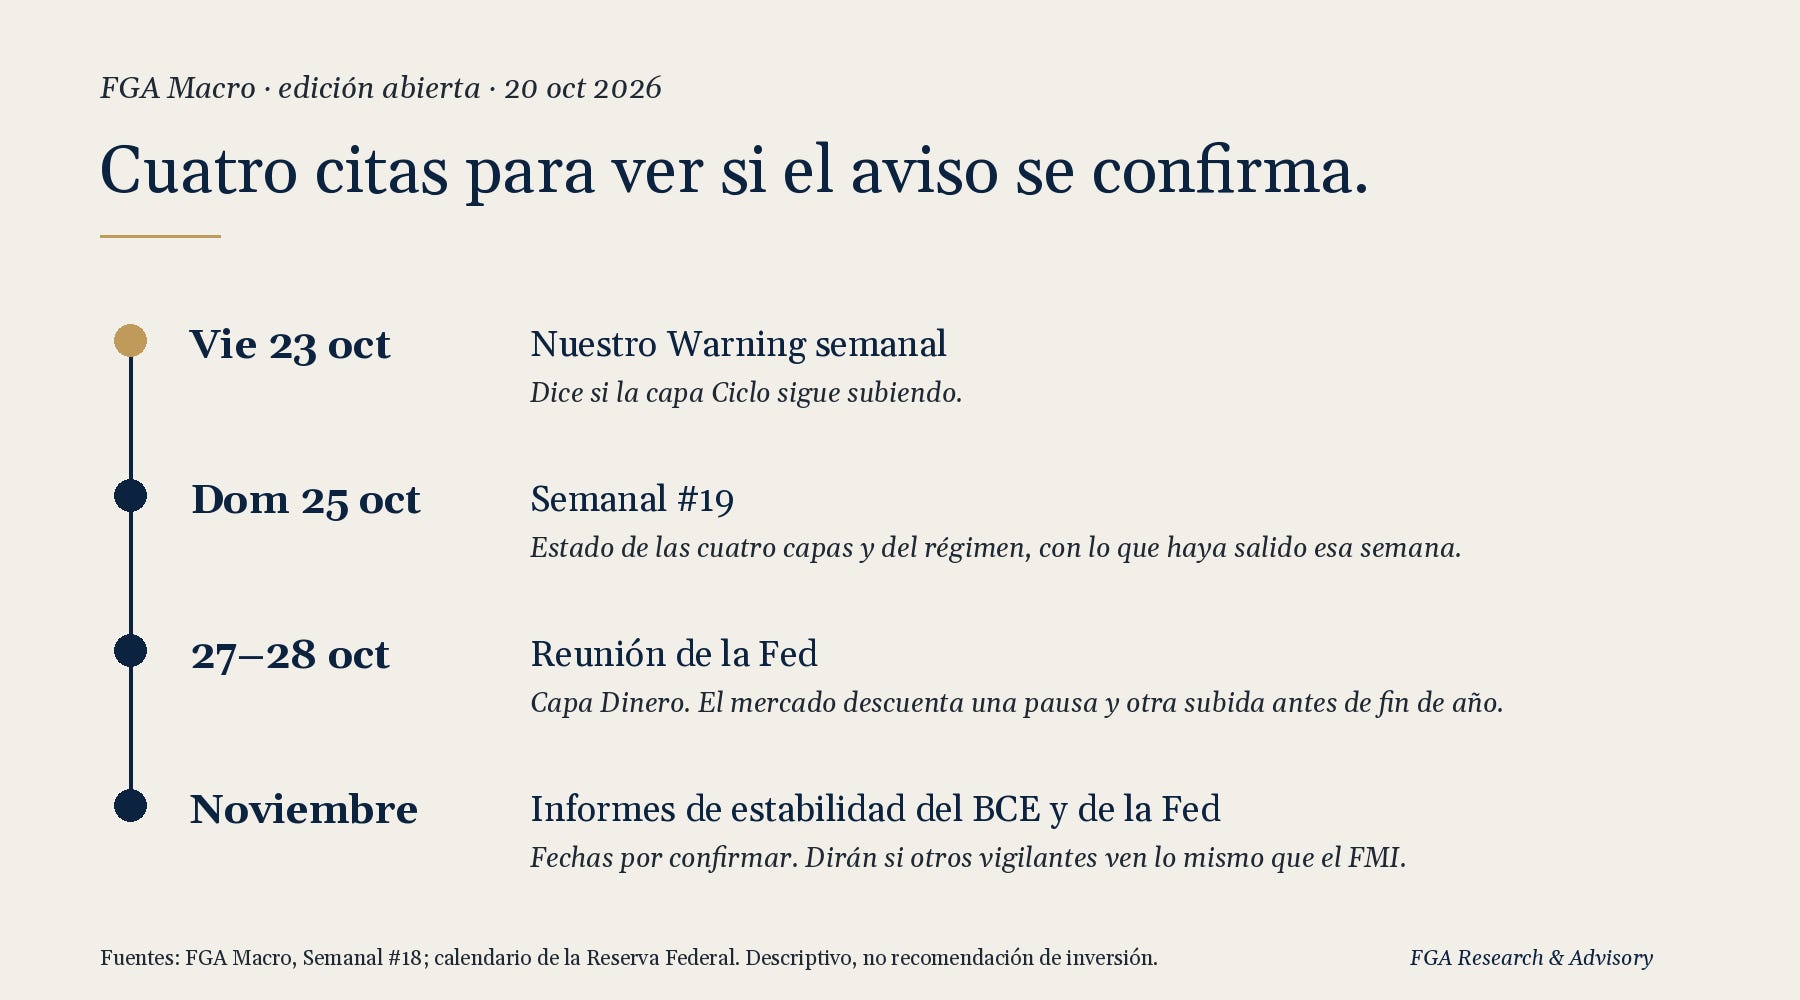
El viernes 23 actualizamos nuestro Warning semanal, que dice si la capa Ciclo sigue subiendo. El domingo 25 sale el Semanal #19 con el estado de las cuatro capas. El 27 y 28 se reúne la Fed. Y en noviembre llegan los informes de estabilidad financiera del BCE y de la Fed (fechas por confirmar), que dirán si otros vigilantes ven lo mismo que el FMI.
En 30 segundos
🟢 Ciclo: en verde y subiendo. El FMI avisa de apalancamiento y liquidez; el crédito todavía no lo refleja.
🟠 Dinero: en ámbar y más caliente. Bono largo en máximos desde 2002 y una Fed que subió en septiembre.
🟠 Ánimo del inversor: en ámbar y cruzando. Casi nadie se cubre.
🟢 Economía real: en verde y sosteniendo. El FMI no la cuestiona.
Pregunta para el chat
El barco sigue a flote y el mar está en calma. Lo que el FMI pregunta es cuánta carga lleva, y quién la ha firmado. ¿Dónde cree usted que se notará primero una carga de más: en un fondo, en el crédito privado o en el precio del bono?
Contenido editorial y divulgativo. No es asesoramiento de inversión. Sin señales de compra/venta ni objetivos de precio.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio