

En una frase. La Reserva Federal de Estados Unidos subió el precio del dinero hasta el 3,75-4,00 %, con los doce votos a favor, y la mayoría de sus miembros ve probable otra subida antes de acabar el año. Muchos lo explican como un seguro contra una inflación que no cede. Pero el acta es una foto de mediados de septiembre, y desde entonces el empleo ha frenado (29.000 puestos nuevos en septiembre).
Hay quien contrata un seguro de hogar un día de sol. No hay nubes, pero el vecino acaba de sufrir una inundación y prefiere no arriesgarse. Paga la prima hoy, aunque quizá no haga falta nunca.
Esa es, en esencia, la idea que atraviesa las actas de la Fed. Y como el tiempo cambia mientras se paga la prima, vale la pena mirar qué ha pasado desde que se firmó.
Antes de nada, qué es un acta y por qué debería importarle
La Fed es el banco central de Estados Unidos, y su decisión más famosa es el precio del dinero: el tipo de interés oficial. Cuando sube, tiende a encarecerse lo que cuesta pedir prestado (una hipoteca, un préstamo de empresa) y a mejorar lo que pagan los depósitos. De ahí que medio mundo mire lo que hace.
Unas tres semanas después de cada reunión, la Fed publica las actas (en inglés, minutes): el relato de cómo se discutió la decisión. Quién pensaba qué, qué riesgos pesaron, cuánto desacuerdo hubo. El comunicado cuenta lo que hizo la Fed. El acta cuenta cuánta convicción había detrás.
Doce votos a favor, tres maneras de justificarlos
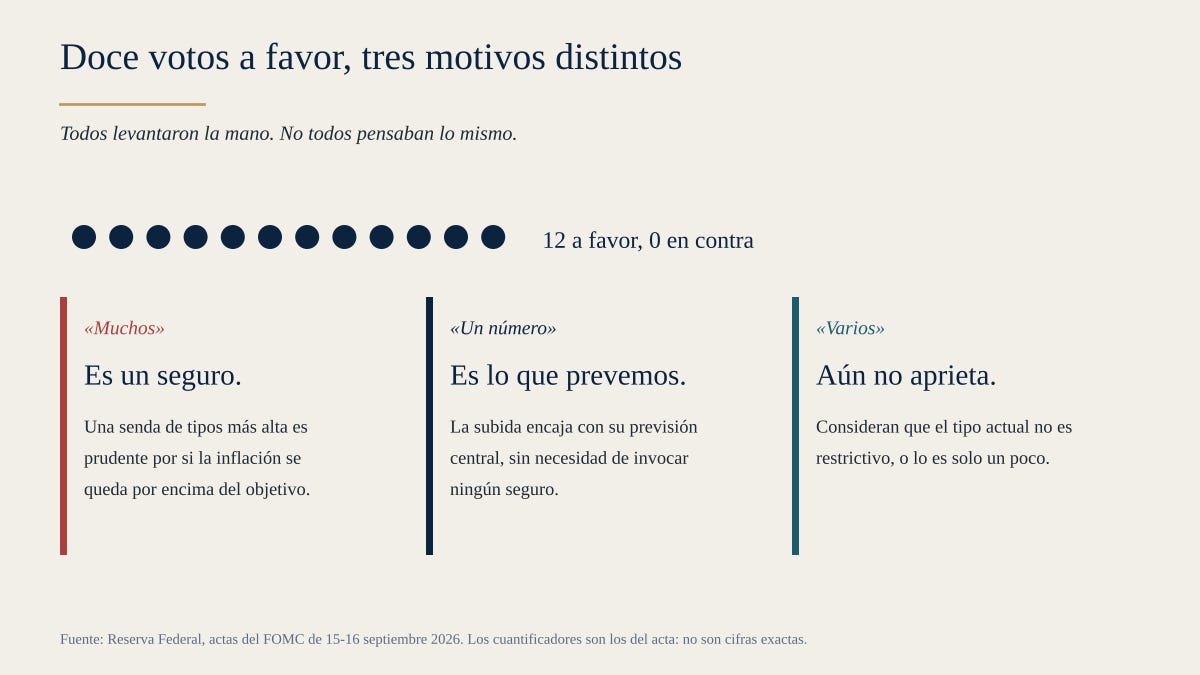
Todos los miembros apoyaron la subida. Pero cada uno llegó por un camino distinto, según el documento original. Muchos hablaron de prudencia: un tipo más alto como seguro por si la inflación se queda por encima del objetivo. Un número de ellos la veía justificada con su previsión central, sin necesidad de seguro alguno. Y varios opinaban que el tipo actual todavía no aprieta, o aprieta poco.
La mayoría considera probable que haga falta otra subida este año. Pero el acta no pone cifra ni fecha, y repite que cada reunión se decidirá con los datos del momento. (Una manera educada de no atarse las manos.)
Lo que la Fed espera de los tipos, con sus propias previsiones
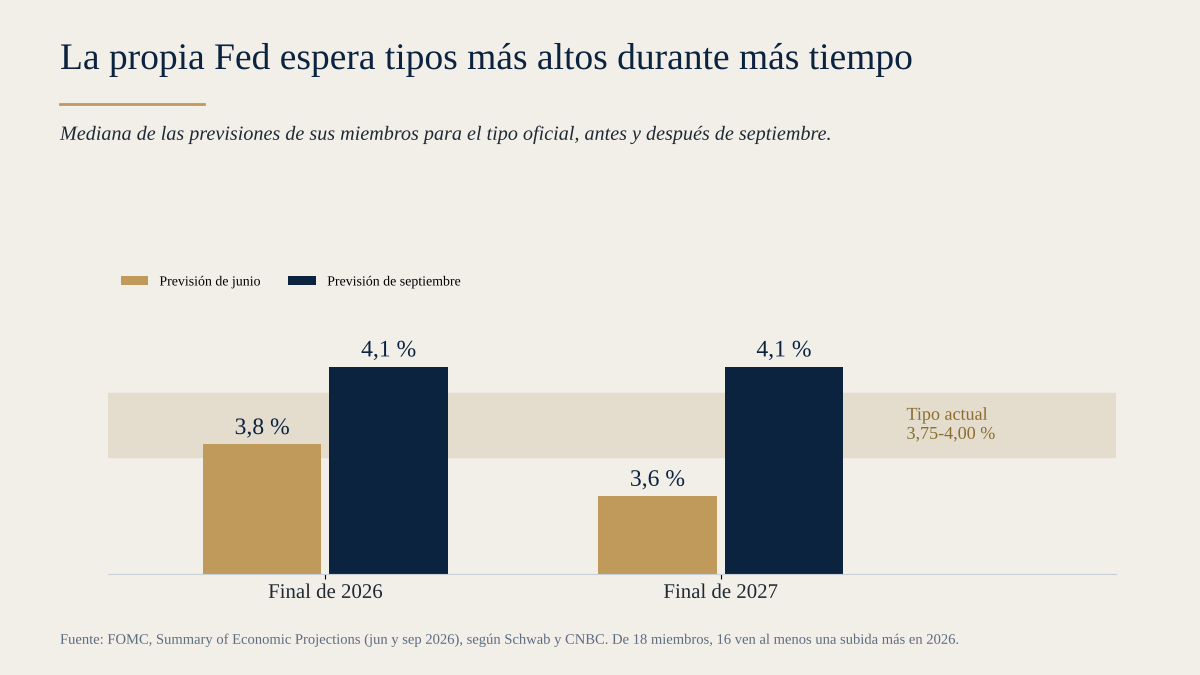
Junto al acta se publicó el cuadro de previsiones de sus miembros. Para finales de este año esperan un tipo del 4,1 %, frente al 3,8 % de junio. Para finales de 2027, el mismo 4,1 %, cuando antes esperaban un 3,6 %. En otras palabras, tipos más altos durante más tiempo. En la mediana de sus previsiones, los recortes no llegan hasta 2028.
El presidente de la Fed, Warsh, lo resumió en la rueda de prensa: la inflación es demasiado alta y lleva demasiado tiempo siéndolo. Y describió la subida como retirar parte del estímulo, no como frenar la economía.
La parte más interesante está lejos del tipo oficial
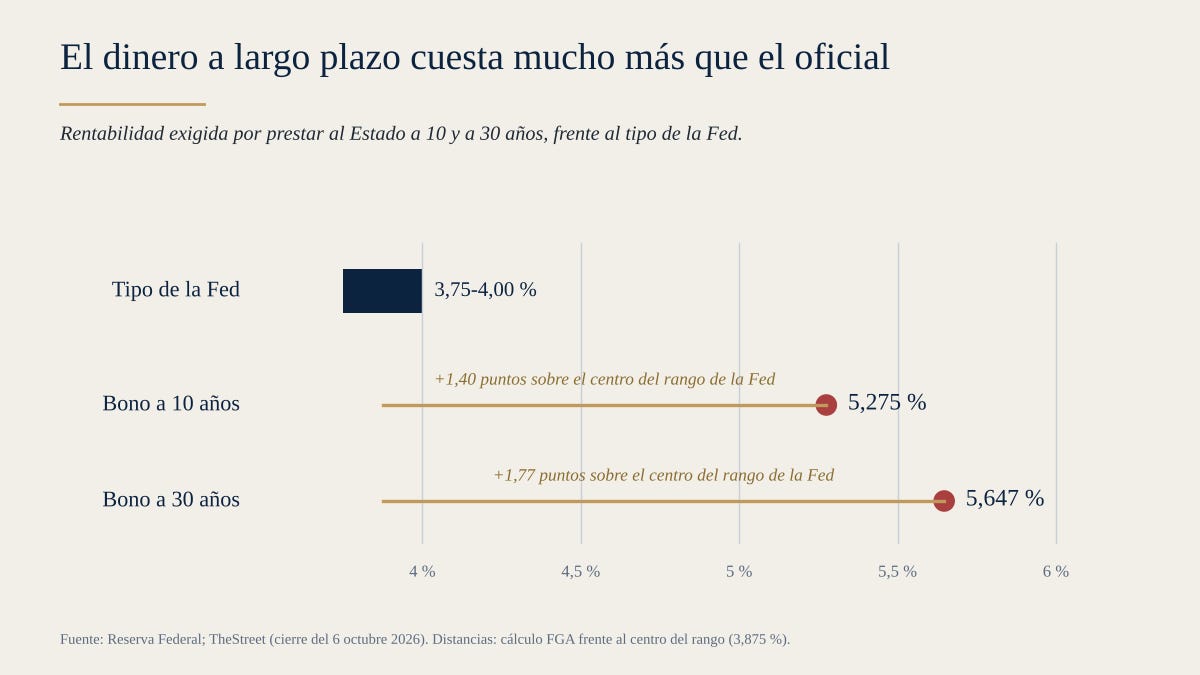
Aquí es donde, a nuestro juicio, está la información. Prestar dinero al Estado estadounidense a diez años exige hoy un 5,275 %, y a treinta años, un 5,647 % (cierre del 6 de octubre). Es mucho más de lo que marca la Fed, que está en el 3,75-4,00 %.
¿Por qué? El personal técnico de la Fed apunta sobre todo a los tipos reales, que son el precio del dinero una vez descontada la inflación: dicho de otro modo, el mercado está recalculando cuánto vale el dinero, sin que haya, por ahora, un susto de precios. Y los comentarios de mercado que recoge el acta añaden las primas de plazo, el extra que se pide por inmovilizar el dinero muchos años: tensión geopolítica, dudas sobre el programa de recompra de deuda del Tesoro y la competencia por el capital que genera la enorme emisión de deuda privada para financiar la inteligencia artificial. El FMI, por su cuenta, describió algo muy parecido el 1 de octubre.
Importa porque cambia quién manda. Si el largo plazo se mueve por financiación y no solo por la Fed, la «tapa» sobre la economía no depende únicamente de las decisiones del banco central.
Tres semanas después, la foto ya no es la misma
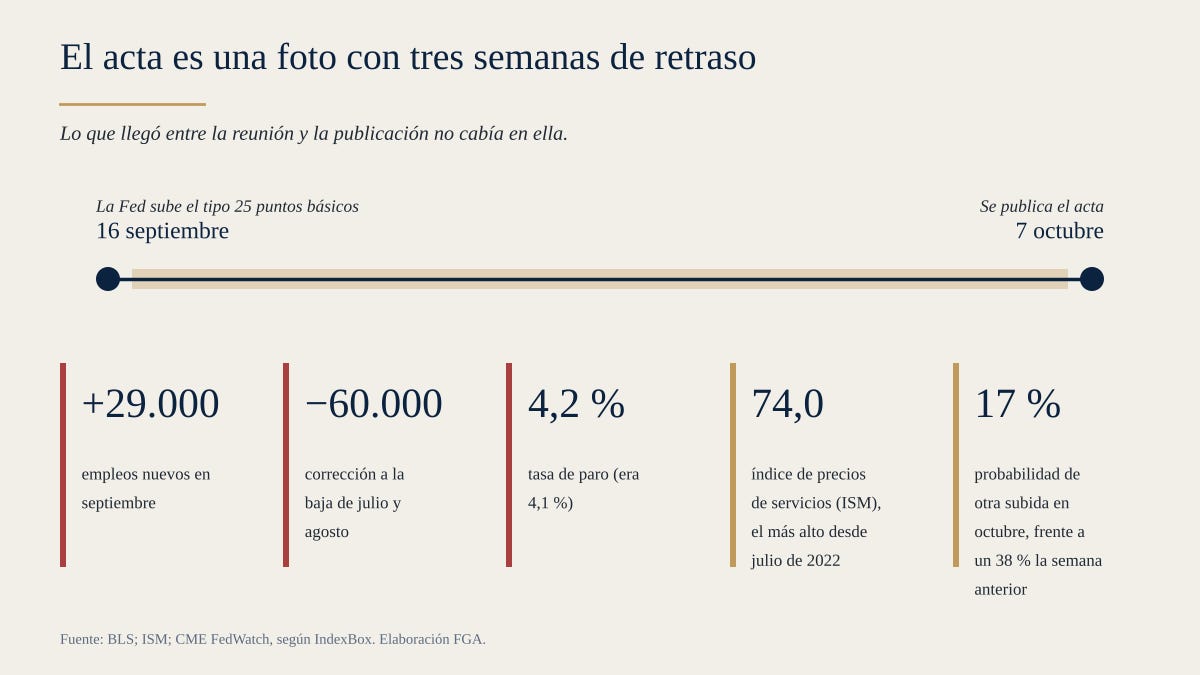
Un acta se escribe con los datos de mediados de septiembre y sale tres semanas más tarde. En ese intervalo llegó esto: en septiembre se crearon solo 29.000 empleos; julio y agosto se corrigieron a la baja en 60.000; el paro subió al 4,2 %. Los precios de los servicios siguen altos (el índice del ISM marca 74,0, el nivel más alto desde julio de 2022). Y la probabilidad que el mercado asigna a otra subida en octubre ha bajado a cerca del 17 %, desde en torno al 38 % de una semana antes (CME FedWatch, según IndexBox).
Un comité que subió como seguro veía un empleo firme y costes altos. Lo que ha llegado después muestra un empleo que se enfría con unos precios que no ceden. Según la prensa, la vicepresidenta Jefferson y el presidente de la Fed de Nueva York, Williams, han dejado entrever poca prisa por moverse otra vez.
Nada de esto desmiente el acta. Son dos momentos distintos. Pero hay que leerlos juntos, y la reunión de octubre es donde chocan.
Cómo lo leemos en nuestro marco de cuatro capas
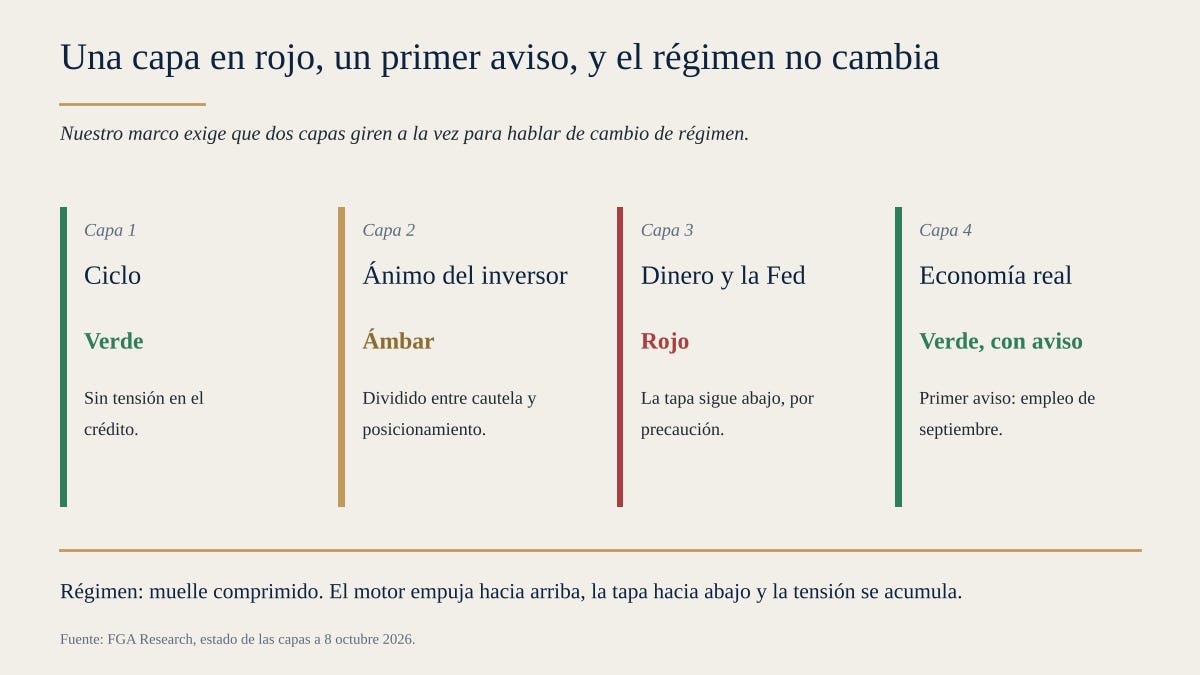
Nosotros miramos el ciclo con cuatro capas, que son cuatro preguntas. ¿Hay tensión en el crédito? ¿Cómo está el ánimo del inversor? ¿Qué hace el dinero, es decir, la Fed? ¿Y cómo va la economía real? Cada capa tiene un color, y solo hablamos de cambio de régimen cuando dos capas giran a la vez.
Hoy el dinero sigue en rojo, y el acta lo confirma: la tapa baja por precaución, no por una economía recalentada. La economía real continúa en verde, aunque con su primer aviso, porque el empleo es el reloj más lento del ciclo y todavía no hemos visto girar nuestros indicadores adelantados. El crédito sigue en verde. El ánimo, en ámbar. Con una capa en rojo y un aviso en otra, el régimen sigue siendo muelle comprimido: el motor de la economía empuja hacia arriba, la tapa hacia abajo, y la tensión se acumula en lugar de resolverse.
Conviene precisarlo: describimos el estado del ciclo y comentamos documentos públicos. No emitimos señales de compra o venta, ni objetivos de precio, ni recomendaciones sobre ningún valor o producto.
Qué mirar ahora
El informe de empleo de principios de noviembre y la reunión de la Fed del 27-28 de octubre son las dos citas con fecha. Entre medias, las Reuniones Anuales del FMI y el Banco Mundial (12-18 de octubre) traerán material nuevo sobre estabilidad financiera. Si dos capas empezaran a moverse a la vez, lo contaríamos aquí. Mientras tanto, la tensión se acumula.
Sigamos la conversación
Si la Fed sube como seguro y el empleo frena, ¿qué debería pesar más en su decisión, el miedo a una inflación que ya se ha vivido o el aviso del mercado laboral?
Le leo en el chat de suscriptores de FGA Macro.
Si quiere seguir el resto de piezas de esta serie, en las que cruzamos cada fuente institucional con nuestro marco de cuatro capas, suscríbase. Es gratis y sin condiciones.
Fuentes primarias: Reserva Federal, Actas del FOMC, 15-16 de septiembre de 2026 (publicadas el 7 de octubre) · Reserva Federal, calendario FOMC · FMI, rueda de prensa, 1 de octubre de 2026. Las previsiones de la Fed y los datos de mercado proceden de fuentes secundarias (Schwab, CNBC, TheStreet, CME FedWatch según IndexBox, ISM, BLS). Próxima reunión del FOMC: 27-28 de octubre de 2026.
Aviso. Contenido informativo y divulgativo: análisis de ciclo y lectura de documentos públicos, no un servicio regulado de inversión. No es asesoramiento ni recomendación, general o personalizada, ni señal de compra o venta. Los resultados pasados no garantizan resultados futuros; invertir conlleva riesgo, incluida la pérdida total del capital.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio
PARA INVERSORES INSTITUCIONALES
¿Dirige capital, gestiona riesgo o construye estrategia para un comité? FGA Research distribuye su Informe institucional de Macro y Mercados, con el mismo marco de cuatro capas, series propietarias y lista de vigilancia, bajo demanda y con cualificación previa. Confirmamos elegibilidad y enviamos el informe completo en 24 horas.