

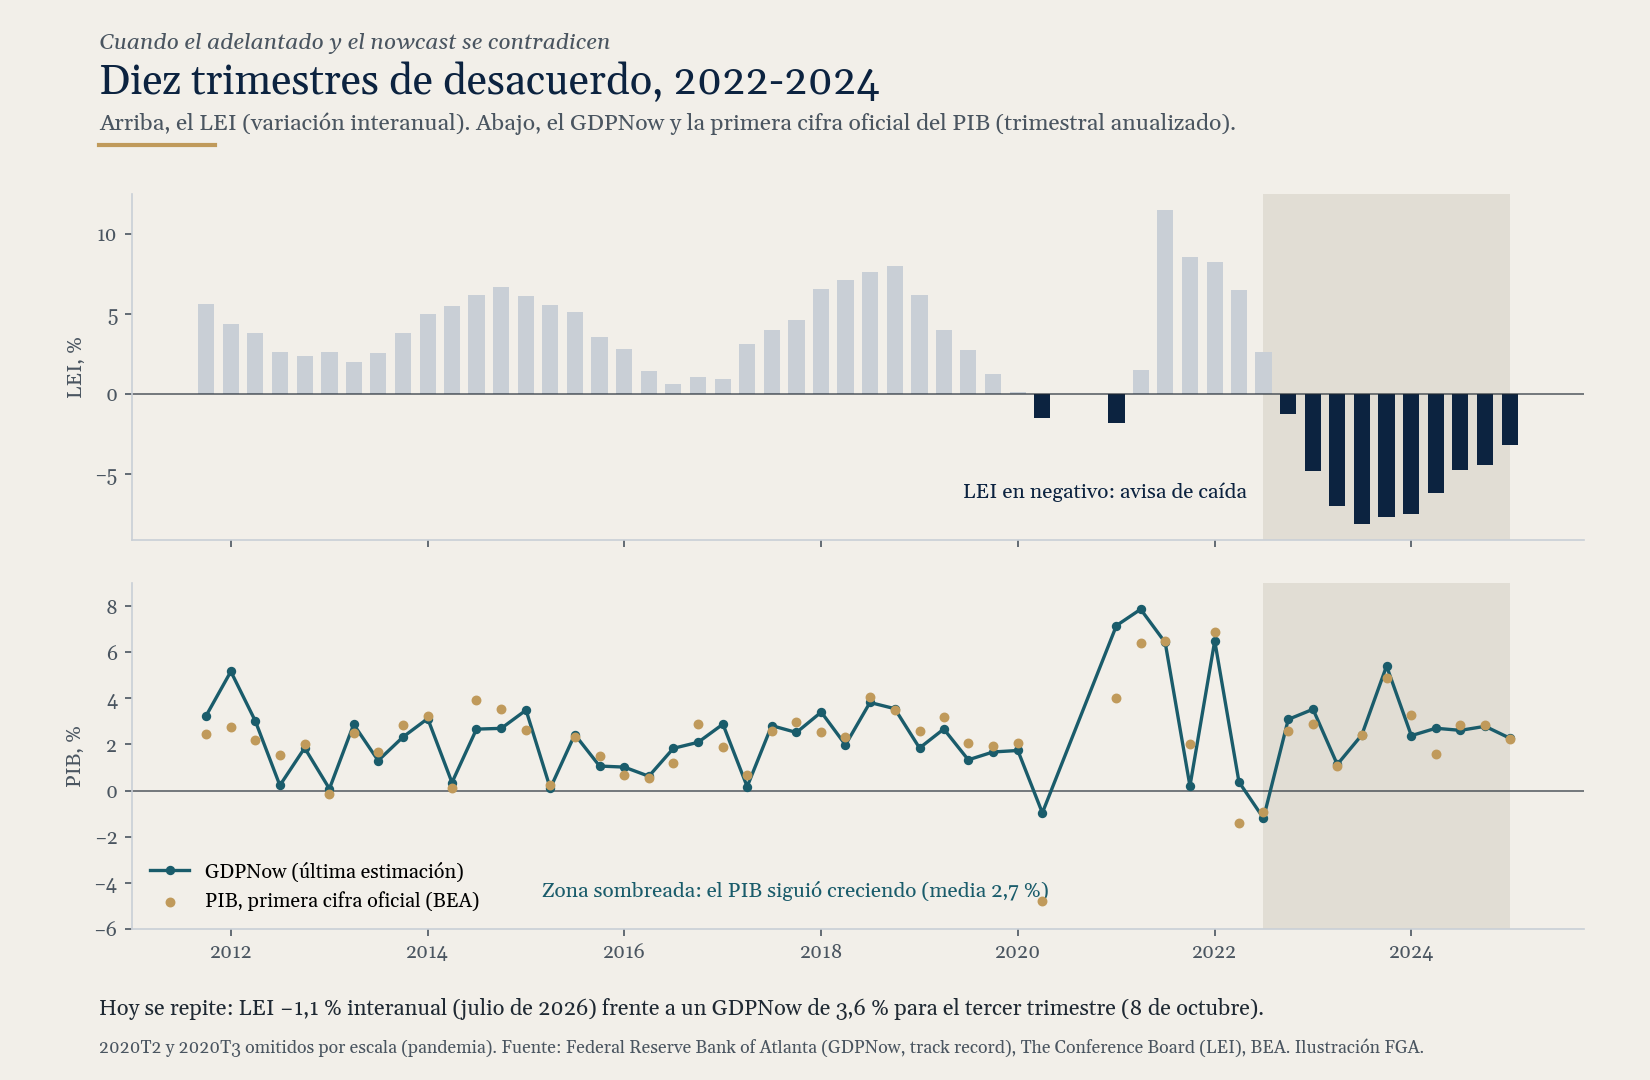
Arriba, el LEI en variación interanual. Abajo, el GDPNow y la primera cifra oficial del PIB. Diez trimestres contando historias distintas.
¿Se acuerdan del verano de 2022? El indicador adelantado más citado de Estados Unidos, el LEI del Conference Board, pasó a negativo. Y la historia parecía sentenciada: desde 1980, cada vez que eso había pasado (seis veces), había llegado una recesión. Era imposible abrir una pantalla sin toparse con el gráfico de siempre, con las sombras grises de las recesiones anteriores debajo, dando miedito.
Han pasado cincuenta meses. El LEI sigue en negativo, la economía siguió creciendo y la recesión no ha llegado.
Esta pieza no es un comentario de mercado. Es más bien una lección que me apetecía contar: qué es realmente un indicador adelantado, por qué falla incluso cuando está bien hecho y qué podemos hacer para no confundir una alarma con un diagnóstico. Sirve para el ciclo económico, pero también para cualquier sistema de alerta temprana que usted use en su trabajo, sea de crédito, de riesgo operativo o de ventas.
Tres relojes, no uno
Lo primero que conviene saber es que el Conference Board no publica un indicador, sino tres. El adelantado (LEI) junta todo lo que se mueve antes que la actividad: pedidos nuevos, permisos de construcción, peticiones iniciales de subsidio de desempleo, horas trabajadas en la industria, la bolsa, la pendiente de la curva de tipos y las expectativas del consumidor. El coincidente mide la actividad mientras ocurre: empleo, renta, producción industrial y ventas. Y el retrasado recoge lo que se mueve tarde: la duración del desempleo, los costes laborales por unidad producida, los inventarios frente a las ventas, el crédito.
Casi todo el mundo se fija solo en el primero, y es comprensible: es el que promete adelantarse. Pero cada uno de los tres hace un trabajo distinto, y el error más común es pedirle a uno lo que le toca a otro. El adelantado avisa, el coincidente confirma y el retrasado dice cuánta energía le queda a la expansión.
Por qué un indicador adelantado tiene que equivocarse
Aquí viene lo que casi nadie cuenta. Un indicador adelantado vive entre dos errores. Si avisa pronto, avisará a veces de algo que no llega: el aviso prematuro, el falso positivo. Si espera a estar seguro, avisará tarde o no avisará: el giro no visto, el falso negativo. No hay forma de eliminar los dos a la vez. Toca elegir cuál de los dos sale más caro.
Y encima hay un problema de aritmética. Desde 1984, las recesiones en Estados Unidos ocupan algo menos de uno de cada diez meses. Cuando lo que se busca es raro, incluso un buen indicador produce muchas alarmas por cada acierto. Que un indicador adelantado se equivoque no es un defecto de fábrica. Es el precio de llegar antes.
En nuestros propios índices lo vemos con claridad. El adelantado de FGA avisó antes que el LEI en las cuatro recesiones desde 1984: 13 meses antes de la de 1990 (el LEI, 6), 4 de la de 2001 (el LEI, 2), 15 de la de 2008 (el LEI, 12) y un año antes de 2020, cuando el LEI reaccionó con la recesión ya empezada. A cambio, dio ocho falsas alarmas en cuarenta años, una de ellas en 2022, la misma que el LEI. Moraleja: avisar antes es avisar más.
El problema de tener un solo paso
Lo que distingue al LEI de 2022 no es que se equivocara. Es que no tenía forma de desdecirse. Su regla tiene un solo paso: cuando cae, anuncia recesión, y la alarma sigue sonando hasta que vuelve a positivo. Cuatro años después, mucha gente ha dejado de oírla. Y ese es el verdadero riesgo de una alarma que falla: el día que acierte, nadie le hará caso.
Piense en un detector de humo. Si salta, nadie sensato llama a los bomberos sin mirar antes si hay humo, si la puerta está caliente, si huele a quemado. El detector abre la vigilancia; el diagnóstico exige pruebas independientes que coincidan. Un buen sistema de alerta tiene dos pasos: uno que avisa y otro que confirma. El primero puede equivocarse a menudo, porque es barato. El segundo tiene que equivocarse poco, porque es el que mueve decisiones.
El reloj que se lee al revés
Y en ese segundo paso hay una pieza que casi nadie usa: el indicador retrasado. Se suele descartar porque llega tarde. Pero su nivel dice algo muy útil si se lee al revés. Recoge costes laborales, inventarios y crédito: lo que la expansión ha ido acumulando. Cuando está alto y empieza a bajar, la expansión ha gastado su energía y la descarga ha empezado. Cuando está bajo, todavía queda margen. Yo lo trato como las pilas de la economía.
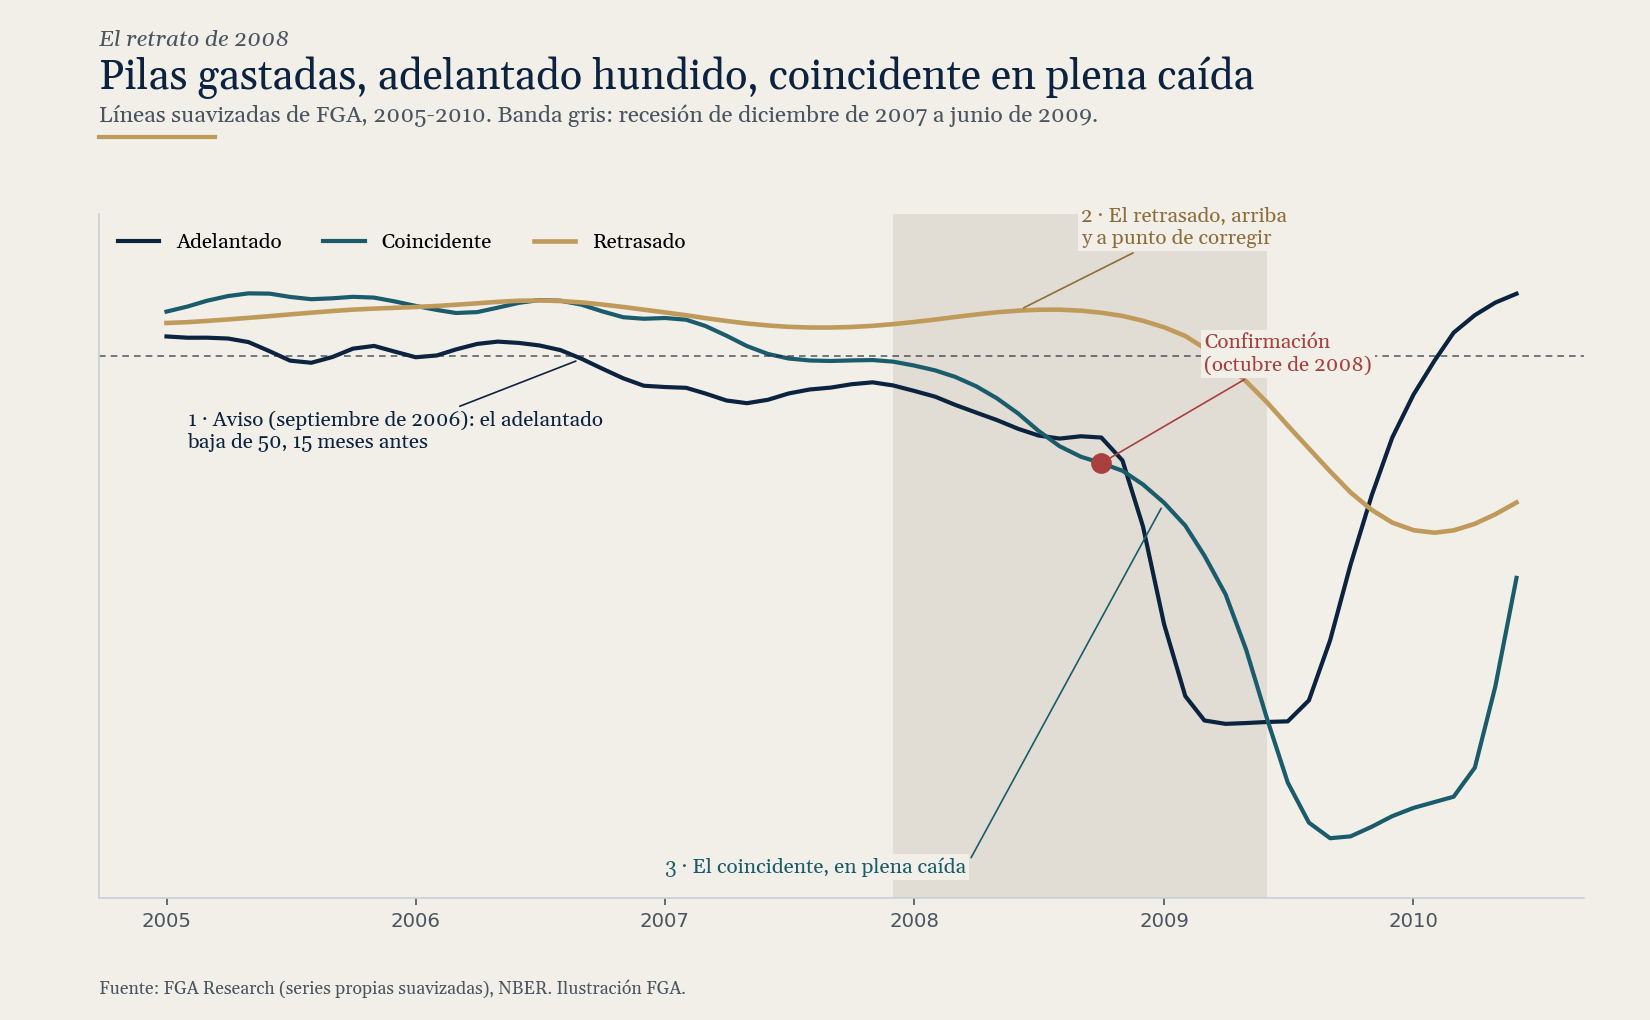
El retrato de 2008 en las series suavizadas de FGA: adelantado hundido, coincidente en plena caída y retrasado arriba, empezando a corregir.
Con esa pieza, la confirmación queda así de sencilla: adelantado hundido, coincidente cayendo de verdad y retrasado (que venía alto) corrigiendo. En nuestras series, desde 1984 eso ha pasado tres veces (marzo de 1991, agosto de 2001 y octubre de 2008) y las tres había recesión. Ninguna falsa alarma. El precio es el retraso: la confirmación llega entre cinco y diez meses después de que empiece la recesión. Su valor no está en adelantarse, sino en no confundirse.
Un caso para clase: el invierno de 2026
El mejor ejemplo de por qué importa la tercera pieza no es 2008. Es este mismo año. En febrero y marzo, nuestro adelantado llevaba más de tres años en terreno de aviso y estaba hundido, y el coincidente había empezado a caer. Con dos piezas de tres, más un LEI en rojo, cualquiera habría escrito el titular de la recesión.
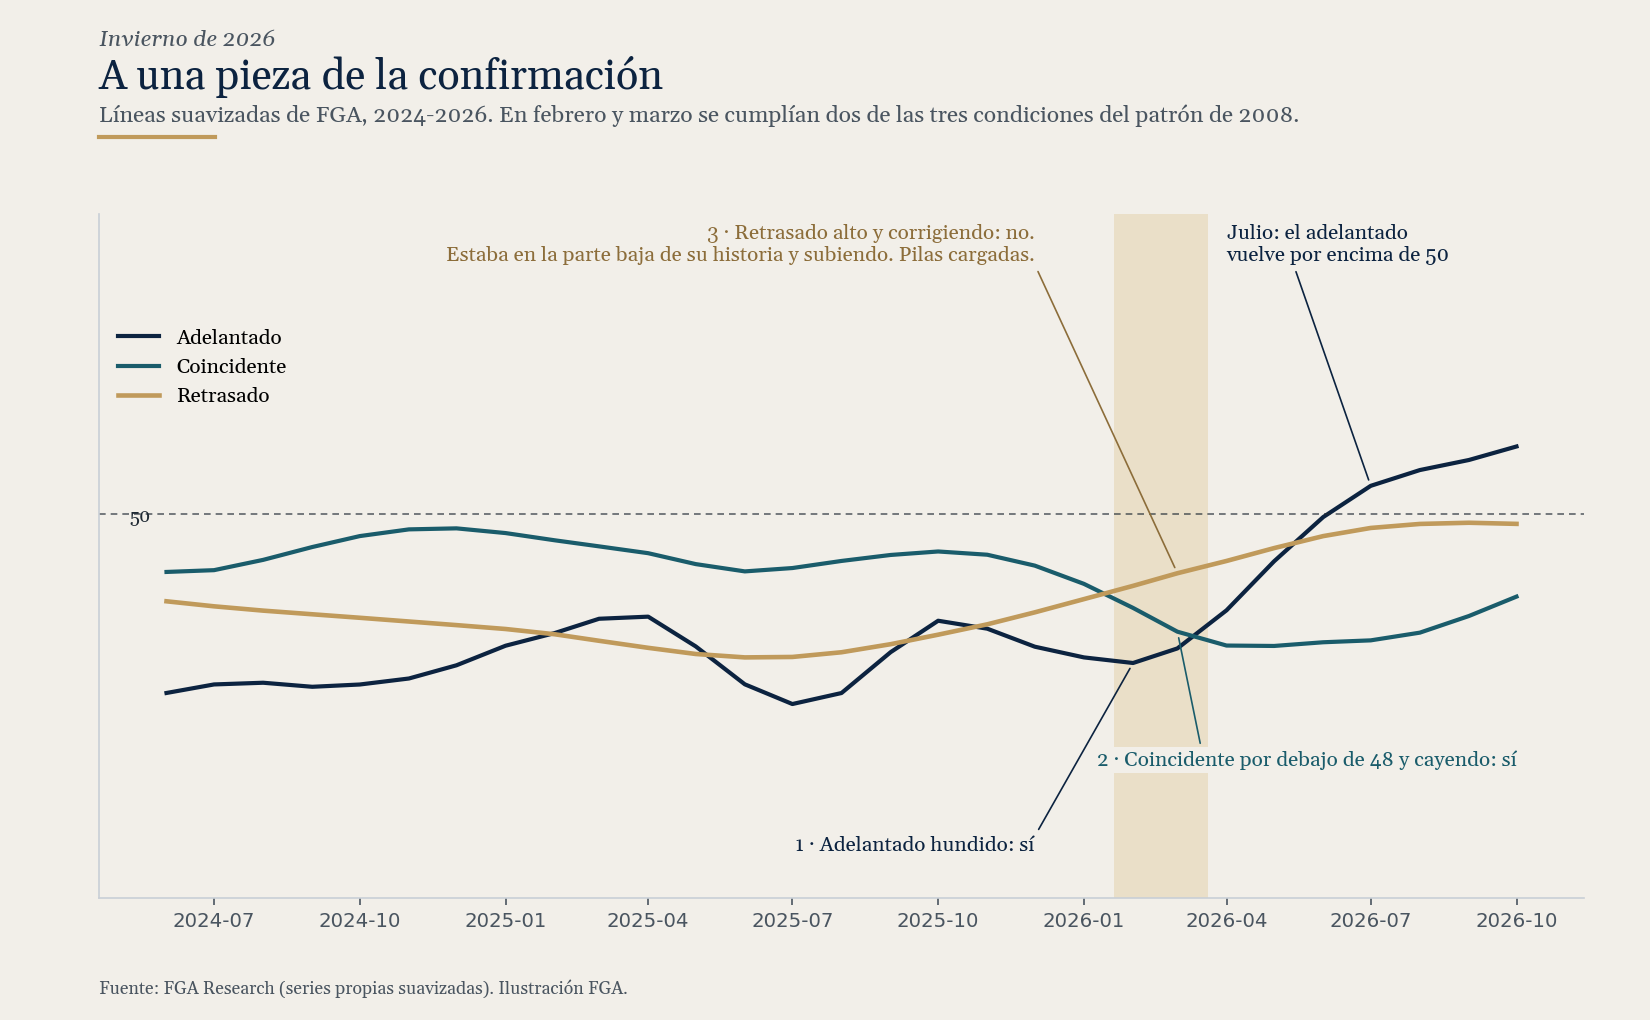
Invierno de 2026: dos de las tres condiciones se cumplían. Faltaba la tercera: el retrasado estaba bajo y subiendo.
Faltaba la tercera. El retrasado estaba en la parte baja de su historia y subiendo: las pilas, cargadas. Una economía con las pilas cargadas puede frenar, pero le cuesta caer. En primavera el coincidente tocó suelo y en julio el adelantado volvió a terreno de expansión. Quien solo miraba el LEI llevaba cuatro años esperando. Quien miraba solo dos relojes se habría equivocado en marzo.
La lección
Un indicador adelantado no da diagnósticos, da hipótesis. Ante cualquier alarma (la del ciclo, la de un cliente que empieza a pagar tarde, la de una cartera que se concentra), conviene hacerse tres preguntas antes de actuar. Qué otra evidencia, independiente de la primera, tendría que aparecer para confirmarla. Qué estado de fondo hace que esa alarma sea grave o no (las pilas). Y cuál de los dos errores, el prematuro o el tardío, sale más caro en este caso concreto.
La respuesta a un indicador que falla casi nunca es un indicador mejor. Es una secuencia mejor. Es la misma idea que dejamos en la lección de septiembre sobre el BIS: el nivel de un dato dice menos que la estructura en la que se produce.
Para llevarse a clase
Tres preguntas, por si sirven para una discusión. Primera: en su organización, ¿qué alarma lleva tanto tiempo sonando que ya nadie la escucha, y qué haría falta para que volviera a significar algo? Segunda: si tuviera que elegir, ¿preferiría un sistema que se adelanta y se equivoca a menudo, o uno que confirma tarde pero casi nunca falla? Y tercera, la más difícil: ¿cuál es el equivalente a las pilas en su sector, ese indicador lento que nadie mira y que decide si un frenazo se convierte en una caída?
Para seguir leyendo
El indicador del Conference Board y su metodología están en su página de indicadores de Estados Unidos. Las fechas oficiales de las recesiones las fija el NBER, y la estimación del PIB en tiempo real es el GDPNow de la Fed de Atlanta. Nuestra lectura de mercado, con los seis gráficos y las cuatro capas, está en este artículo. El método con el que leemos el ciclo está explicado en fgaresearch.com/metodo y publicado como working paper: DOI 10.5281/zenodo.20709770.
Francisco Salvador
Contenido educativo y divulgativo, no asesoramiento de inversión. Sin señales de compra/venta ni objetivos de precio. Los índices de FGA son series propias y se muestran sin escala; los resultados pasados de un indicador no garantizan su comportamiento futuro. FGA es agente de Miraltabank; Miraltabank no participa en este contenido.