

En una frase. La bolsa sigue discutiendo si la inteligencia artificial es una burbuja. El mercado de deuda ya ha empezado a cobrar más a quien la construye con dinero prestado, y cobra bastante más al más endeudado que al resto.
Imagine que se está haciendo una casa. Pidió una hipoteca para pagar la obra, y la obra va lenta: faltan permisos, la compañía eléctrica no le da la conexión, el constructor se retrasa. Usted todavía no vive en la casa, pero los intereses corren cada mes.
Ahora imagine que, a mitad de obra, el banco le sube el diferencial.
Eso es, más o menos, lo que está pasando con la deuda de la inteligencia artificial. Y como casi todo lo importante en los mercados, no se ve en la bolsa. Se ve en un sitio que se mira mucho menos: el precio del seguro contra impago.
El seguro, en treinta segundos
Quien presta dinero a una empresa puede comprar un seguro por si un día no le pagan. Se llama CDS y se mide en puntos básicos. Cien puntos quieren decir que asegurar cada millón cuesta 10.000 dólares al año.
Cuanto más alto, más miedo. Es un termómetro que no opina: si sube, es porque alguien está pagando más por protegerse.
Lo que ha pasado desde mayo
Miramos a los tres grandes hiperescaladores, las empresas que construyen los centros de datos donde vive la inteligencia artificial.
El más endeudado, el que más se ha apoyado en bonos para pagar su expansión, pagaba en mayo unos 165 puntos por asegurar su deuda a cinco años. El 14 de octubre, 266. Es un 60% más, en cinco meses.
Los otros dos pagan su gasto con la caja que generan. Y, aun así, también suben: uno de unos 50 a 76 puntos, el otro de unos 40 a 52.
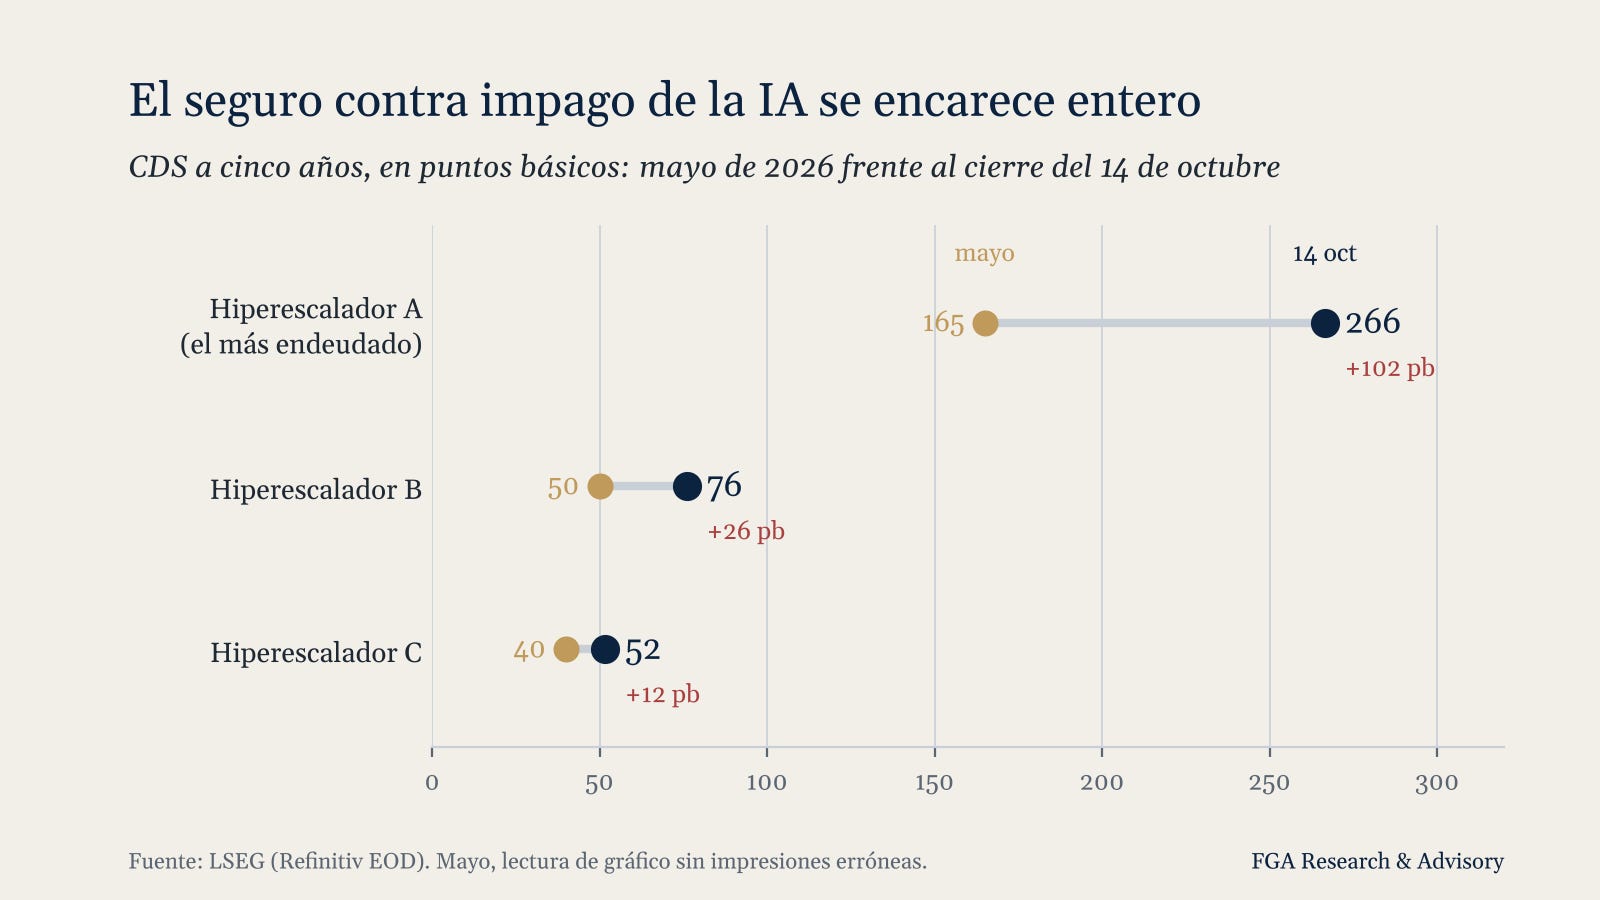
Fíjese en el reparto. El seguro sube en los tres, pero cuatro veces más, en puntos, donde hay más deuda. El mercado castiga a quien financia la inteligencia artificial con dinero prestado, y empieza a cobrar algo también a los que no lo necesitan.
Ese segundo detalle es el que más nos interesa. Que suba el más apalancado entra en el guion. Que empiecen a subir los que tienen la caja llena dice que el mercado ya no mira solo al deudor: mira a la obra entera.
Dos bonos que cuentan la historia
El primero es de un proveedor de computación en la nube, de los que compran chips y se los alquilan a las grandes. Tiene calificación especulativa. En junio su bono a 2030 cotizaba algo por encima de la par y rendía un 8,6%. Hoy está a 86 y rinde un 14,3%. Un tercio de esa caída es de la última semana, y el mismo 15 de octubre su acción tocaba mínimos de año y medio.
El segundo es todavía más revelador. Es la deuda de un vehículo que financia un solo centro de datos para uno de los grandes, con calificación A+, de las mejores que existen. Salió a la par hace un año, llegó a casi 108 en noviembre y hoy cotiza a 91. Un papel A+ que ha perdido un 15% desde su máximo.
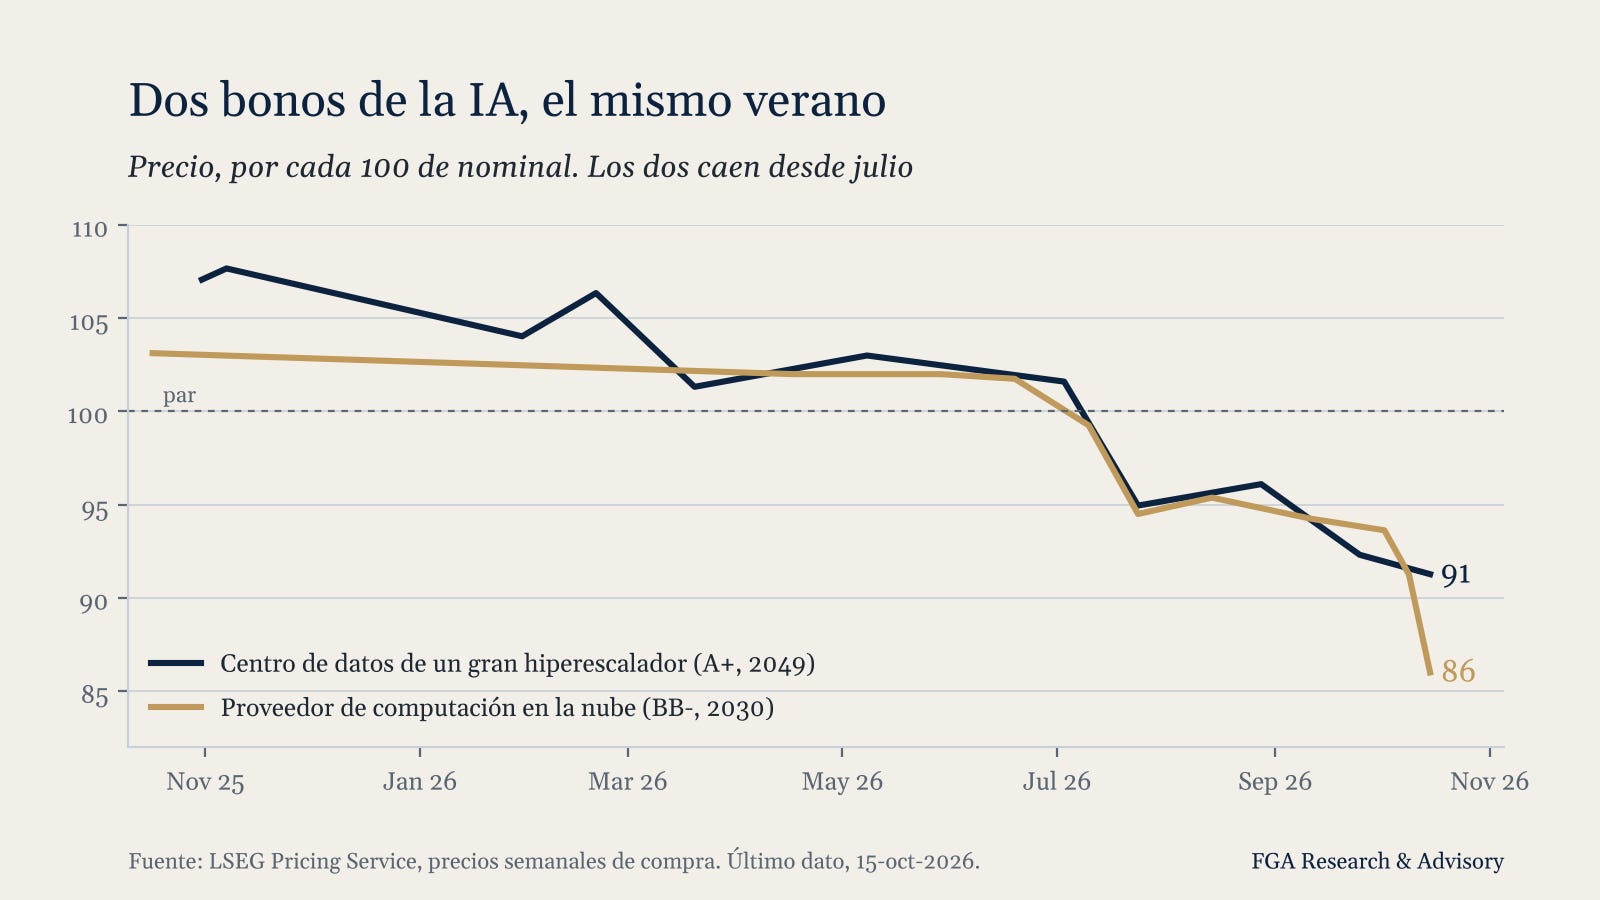
Una parte de esa caída es simple plazo: un bono a 2049 sufre mucho cada vez que suben los tipos largos. Pero no toda. El mercado está diciendo que no se fía del todo de la etiqueta de la estructura, porque al final alguien tiene que pagar el alquiler de ese centro durante veinte años. Y ese papel no lo compra cualquiera: lo compran gestoras e inversores de largo plazo, los que más duración necesitan.
Cuatro meses de avisos
Nada de esto nos pilla de nuevas. Llevamos desde junio leyendo los documentos que lo anticipaban, y conviene ponerlos en fila, porque en fila se entienden mejor.
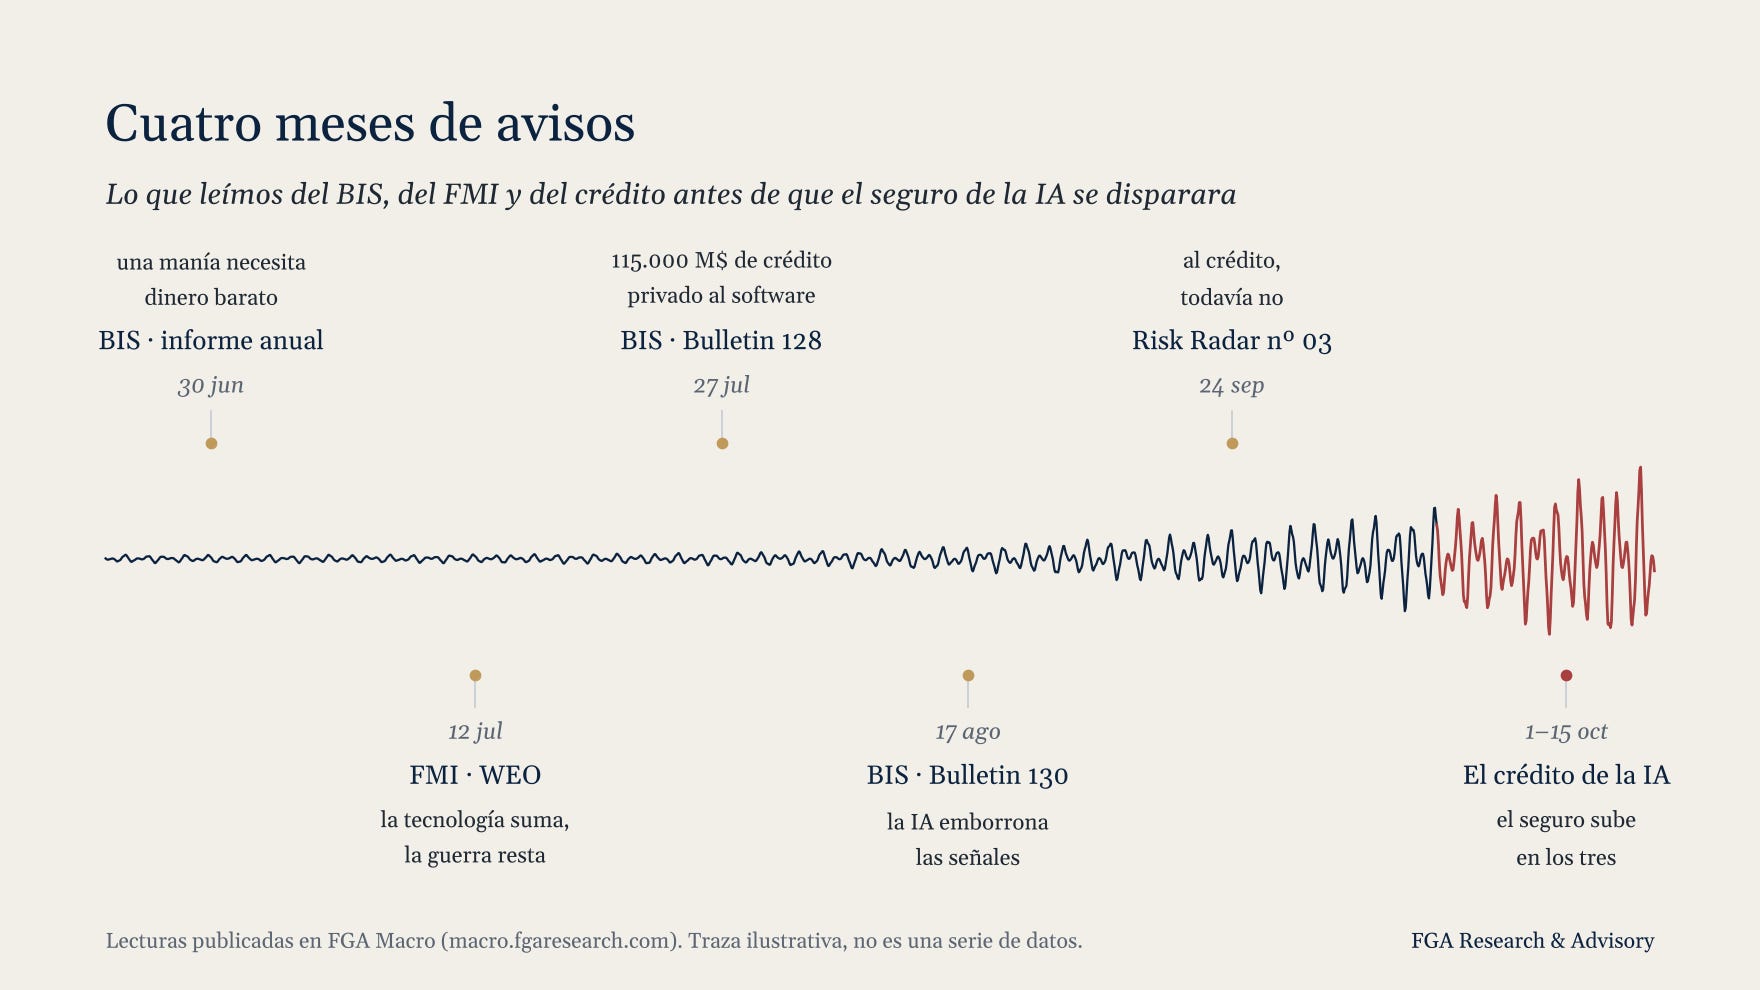
30 de junio. El informe anual del BIS se preguntaba si la inteligencia artificial era una burbuja, y su respuesta de fondo era que una manía necesita dinero barato. Lo contamos en Burbuja de IA: lo que advierte el BIS.
12 de julio. El FMI revisó el mundo a mitad de año con una frase que ya era una tesis: la guerra resta y la tecnología suma, y el total apenas se mueve. En ¿Guerra o tecnología? lo leímos por capas. Hoy añadimos una pregunta: ¿qué pasa con ese contrapeso si la tecnología suma menos porque su financiación se encarece?
27 de julio. El BIS puso cifra al riesgo que no se ve: 115.000 millones de dólares prestados por fondos de crédito privado a empresas de software, una quinta parte de todo lo que prestan. Es El préstamo perfecto que la IA puede romper.
17 de agosto. El BIS admitió algo incómodo para cualquier analista: la inteligencia artificial emborrona las señales del ciclo, porque mueve la oferta y la demanda a la vez. Lo explicamos en Lo que el BIS acaba de admitir. Con las señales emborronadas, el crédito es de lo poco que sigue hablando claro.
24 de septiembre. En nuestro Risk Radar escribimos que el shock ya había llegado a los tipos largos y todavía no al crédito. Una semana después llegó.
Donde nuestro propio mapa se quedaba corto
En el Mapa Estratégico de octubre escribimos, en línea con el BIS, que una burbuja tecnológica necesita dinero barato. Teníamos razón a medias.
Lo que vemos ahora es otra ruta hacia el problema. El crédito se encarece sin que bajen los tipos, con el bono americano a diez años por encima del 5%. Lo que pesa es la cantidad de deuda que hay que colocar y la duda sobre quién paga al final. Las dos rutas existen, y conviene vigilarlas por separado.
Hay además una ironía que nos gusta poco. Siempre hemos dicho que la lentitud de estas obras (la red eléctrica, los permisos, los vecinos que protestan) es buena noticia, porque frena la euforia. Para quien ha prestado el dinero es al revés: cada mes de retraso es un mes de intereses sin alquiler. Exactamente como en la casa del principio.
El sitio que nadie mira
Una parte grande de este dinero no está en bonos que cotizan cada día. Está en fondos de crédito privado, que prestan directamente, sin pasar por el mercado, y que valoran sus préstamos de vez en cuando.
Ahí no hay pantalla. Si el estrés es real, será el último sitio donde se vea, y por eso conviene no esperar a verlo allí.
Cómo lo leemos por capas
El crédito general ya nos había avisado. En el Risk Radar saltamos a alerta cuando el diferencial del alto rendimiento sube más de 50 puntos en cuatro semanas. Saltó el 1 de octubre, y el 14 seguía en 325 puntos. El crédito de mejor calidad, en cambio, apenas se mueve.
Qué sería positivo. Que el seguro de los dos grandes que no necesitan deuda se frene por debajo de 100 puntos; que los bonos de los centros de datos dejen de caer; que el alto rendimiento vuelva a niveles de septiembre.
Qué preocuparía. Que esos dos grandes superen los 100 puntos, porque sería ya un problema del sector entero; que el crédito de buena calidad empiece a moverse; que el estrés asome en los fondos de crédito privado.
Para nuestro método, esto toca la Capa 1 (el Warning, que salta cuando lo financiero y lo real se retroalimentan) pero todavía no la mueve. El problema está concentrado en un sector y en un tipo de deudor. Hoy no es un problema del ciclo.
Qué nos haría cambiar de opinión
Dejamos escritos los umbrales, como siempre. Si en un mes el seguro de los tres y la deuda de proyecto volvieran a sus niveles de septiembre, retiraríamos esta lectura y lo diríamos aquí. Si el de los dos grandes que no necesitan deuda pasara de 100 puntos, la subiríamos un escalón.
Y miraremos tres fechas: los resultados de los grandes tecnológicos la última semana de octubre (cuánto van a gastar en 2027 y cómo lo van a pagar), la Reserva Federal el 27 y 28, y los resultados del proveedor de computación el 11 de noviembre.
Es una descripción del estado del crédito hoy. No es una previsión direccional del mercado ni una recomendación sobre ningún valor.
Si trabaja en una entidad, una aseguradora o un family office, tenemos el informe institucional completo: los emisores con nombre, el mapa de quién presta a quién, la curva de cada seguro, los cinco umbrales y el calendario. Está en nuestra sala de lectura y pide empresa y correo profesional.
Y si prefiere seguirlo aquí, en llano y cada domingo, suscríbase a FGA Macro. Aprovéchelo mientras es freemium.
Francisco Salvador · FGA Research & Advisory · Madrid, desde 2006
Documento informativo; no es asesoramiento ni recomendación de inversión. Datos de cierre del 14 y del 15 de octubre de 2026 de LSEG y FRED, redondeados y sin referencia a emisores concretos. Los niveles de mayo son lecturas de gráfico. Rentabilidades pasadas no garantizan rentabilidades futuras.