

En 30 segundos
🟡 El ciclo. Un segundo supervisor mundial dice por escrito que hay cada vez más dinero prestado invertido en bolsa, y que eso es la firma de una fase avanzada.
🟡 El ánimo. El inversor particular se declara pesimista en las encuestas, pero está apareciendo en productos que multiplican las subidas y las bajadas.
🟠 El dinero. Los tipos suben. El dinero prestado se devuelve mal cuando financiarse cuesta más, no cuando cuesta menos.
🟢 La economía real. Mi índice adelantado está en su nivel más alto desde julio de 2022. No confirma ningún drama.
El «y qué»: lo que describe la carta es combustible acumulado, no una chispa. Ninguna de mis cuatro capas cambia de color. Lo que ha cambiado es que un aviso que llevaba cuatro meses sin que nadie lo tocara ya tiene una segunda firma debajo.
Así leemos el ciclo cada semana: cuatro capas, en claro. Recíbelo gratis en tu bandeja.
Hay documentos que se hacen notar por lo que traen. Éste se hace notar por lo que no trae.
El 28 de agosto, Andrew Bailey firmó una carta de tres páginas dirigida a los ministros de Economía y a los gobernadores de los bancos centrales del G20. Bailey es el gobernador del Banco de Inglaterra y preside además el Financial Stability Board, que es el sitio donde los supervisores financieros de todo el mundo se sientan juntos a vigilar que el sistema no se rompa por algún lado. Cuando escribe a los ministros, no está opinando. Está avisando.
En esas tres páginas no hay ni un porcentaje. Ni una cantidad. Ni un gráfico. Hay una frase:
«Como hemos visto en múltiples ocasiones en el pasado, el aumento del apalancamiento es un rasgo característico de un ciclo financiero que madura.»
Vamos por partes, porque esa frase tiene dos palabras que conviene traducir.
Apalancamiento es invertir con dinero prestado. Usted pone 100 y le prestan otros 100: ahora mueve 200. Si el mercado sube un 10%, usted no gana 10, gana 20. Y si baja un 10%, tampoco pierde 10: pierde 20. El préstamo no cambia la dirección del mercado. Multiplica lo que a usted le pasa dentro de él.
Un ciclo financiero que madura es la forma educada de decir que estamos en la parte avanzada de la fiesta. No en el final —eso no lo dice nadie, y desde luego no lo digo yo—, pero sí lo bastante lejos del principio como para que lo que se acumula empiece a importar.
Júntelo: el presidente del organismo que vigila la estabilidad financiera mundial le está diciendo al G20 que hay cada vez más dinero prestado invertido en los mercados, y que eso, históricamente, es la firma de una fase avanzada.
Qué preocupa exactamente
Bailey no dice «hay demasiada deuda». Dice algo más preciso:
«La cuestión no es simplemente que los inversores estén tomando prestado más, sino que el apalancamiento está interactuando con valoraciones altas y con la concentración de mercado, en particular con la creciente inversión cruzada entre empresas de inteligencia artificial y los hiperescaladores.»
Tres cosas ahí, y las tres se traducen.
Valoraciones altas quiere decir que las bolsas están caras respecto a lo que las empresas ganan de verdad. Concentración de mercado quiere decir que una parte enorme de lo que suben los índices depende de un puñado pequeño de empresas. Y la inversión cruzada entre empresas de IA y los hiperescaladores —los hiperescaladores son las grandes empresas de nube, las dueñas de los centros de datos donde la inteligencia artificial vive— describe algo que conviene ver despacio.
Imagine dos empresas. La primera invierte dinero en la segunda. La segunda usa ese dinero para comprarle servicios a la primera. Cuando llega el cierre del trimestre, la primera apunta una venta y la segunda apunta una inversión. Las dos enseñan crecimiento. Y el crecimiento está en los libros, pero el dinero ha dado una vuelta en círculo entre dos empresas del mismo sector.
Eso no es una acusación de nadie ni es ilegal. Es una descripción de cómo está montado el tejido. Lo que dice Bailey es que si ese tejido se enfría, se enfría por los dos lados a la vez, y que si encima está financiado con dinero prestado, la caída no baja por las escaleras: baja por el hueco del ascensor.
Su conclusión la deja escrita sin adornos: le preocupa que «un shock grande, o una combinación de shocks, pudiera activar varias vulnerabilidades a la vez».
Por qué esta carta me hizo levantarme de la silla
Todos los meses hago un ejercicio que parece de contable y no lo es. Las grandes instituciones —el Fondo Monetario, el Banco Central Europeo, la Fed, las agencias de energía— publican sus previsiones apoyadas en supuestos. No en corazonadas: en condiciones escritas, del tipo «esto se cumplirá si el conflicto se resuelve en julio». Yo los anoto, con su fecha, y vigilo una cosa muy concreta: cuánto tardan en cambiar el número cuando la condición ya no se cumple.
En septiembre tenía nueve supuestos en la lista. Ocho se movieron durante el verano. La agencia de energía estadounidense corrigió el suyo el 11 de agosto; la internacional, el 12; la Fed viró en el discurso del 28.
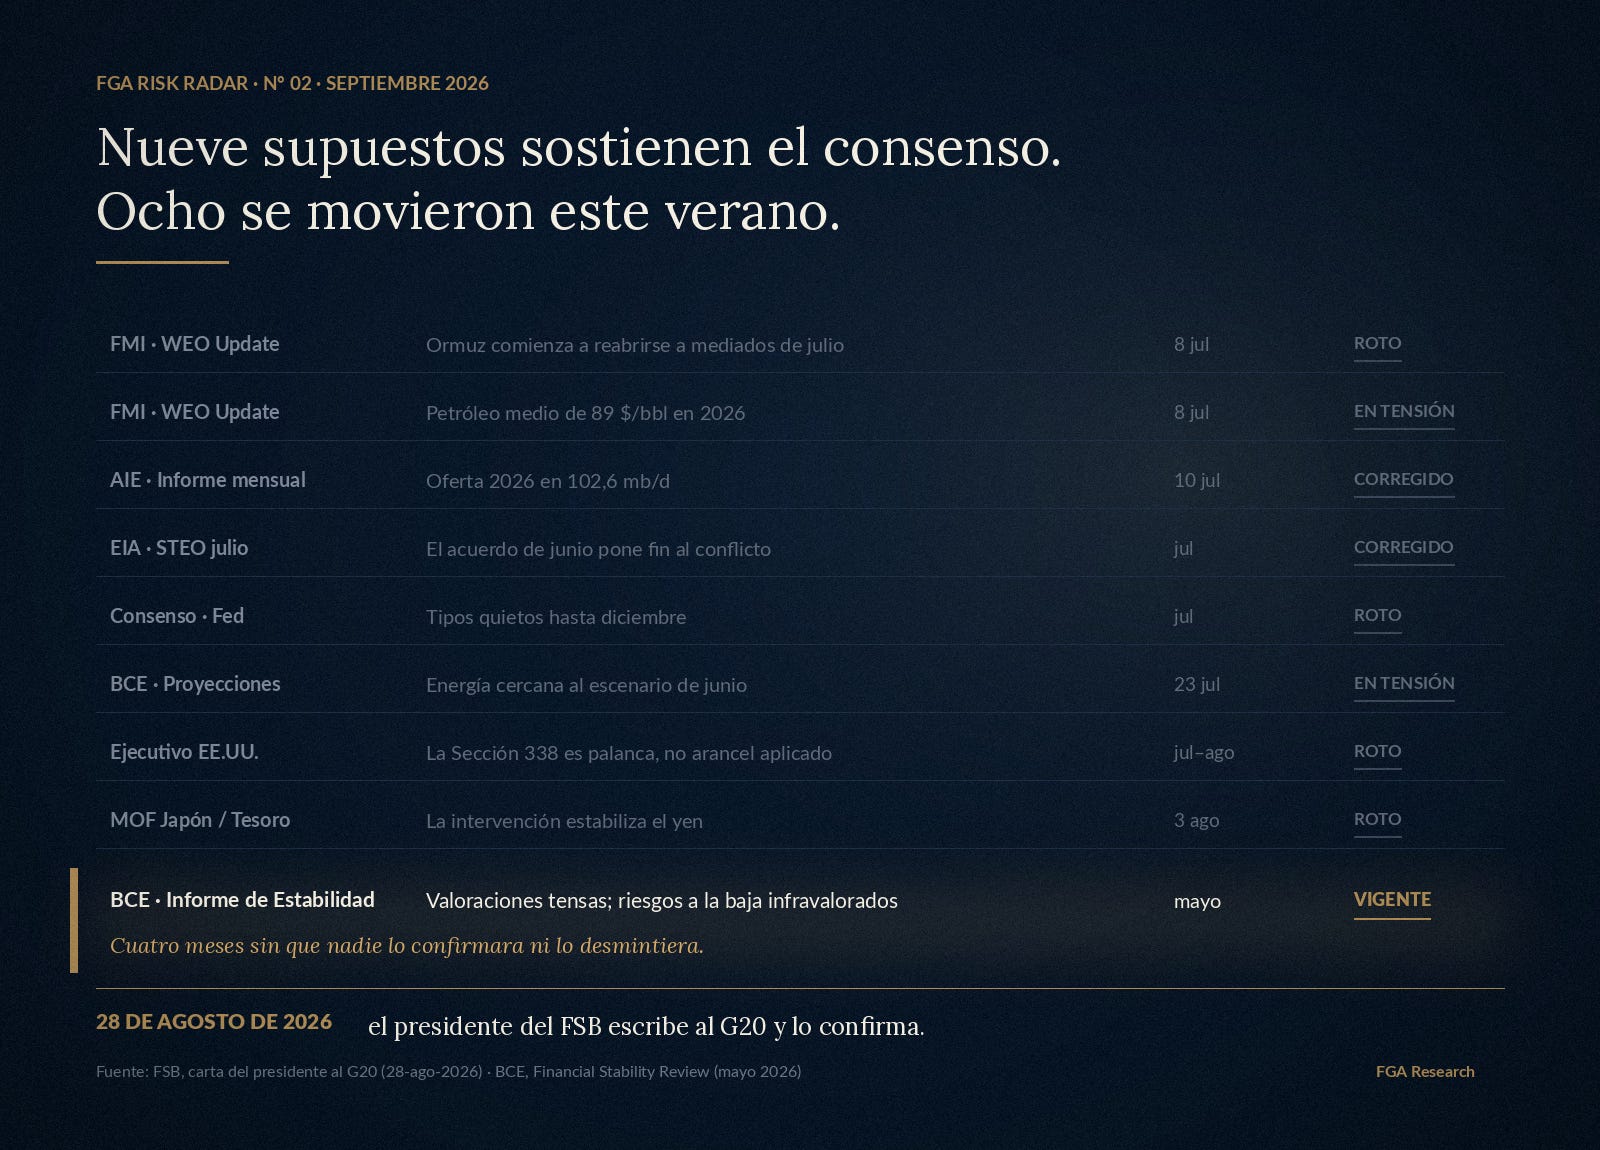
El noveno no. Es del informe de estabilidad financiera del Banco Central Europeo de mayo, y dice que las bolsas están caras, que los mercados de crédito cobran poco por el riesgo que asumen y que el mercado parece estar infravalorando lo que podría salir mal. Llevaba cuatro meses ahí. Nadie lo había desmentido, y nadie lo había confirmado tampoco. Escribí, con algo de resignación, que la ausencia de reacción era ya el diagnóstico.
La carta del 28 de agosto es la reacción. Un segundo supervisor de primera fila dice lo mismo que el BCE dijo en mayo, y encima pone el nombre del mecanismo que el BCE no puso: el dinero prestado.
Y hay un detalle que me toca de cerca. Entre las fragilidades que enumera Bailey está la deuda pública, con «emisión elevada y vencimientos que se acortan». Desde el 20 de agosto llevo siguiendo, semana a semana, cómo el Tesoro de Estados Unidos ha tenido que salir a intervenir en su propio mercado de bonos. El 10 de septiembre salió a comprar 6.000 millones de dólares de su propia deuda y solo consiguió colocar 5.190. Él lo ve desde Basilea y en general. Yo lo tengo con fecha y con nombre.
¿Y qué significa esto para quien no vive de esto?
Aquí uso la imagen con la que trabajo siempre, porque funciona. Piense en un muelle que se va comprimiendo, y en una tapa encima que lo sujeta. El muelle es la tensión que se acumula en el sistema. La tapa es el dinero: cuando el banco central baja los tipos y hay dinero barato, la tapa afloja; cuando los sube, la tapa aprieta.
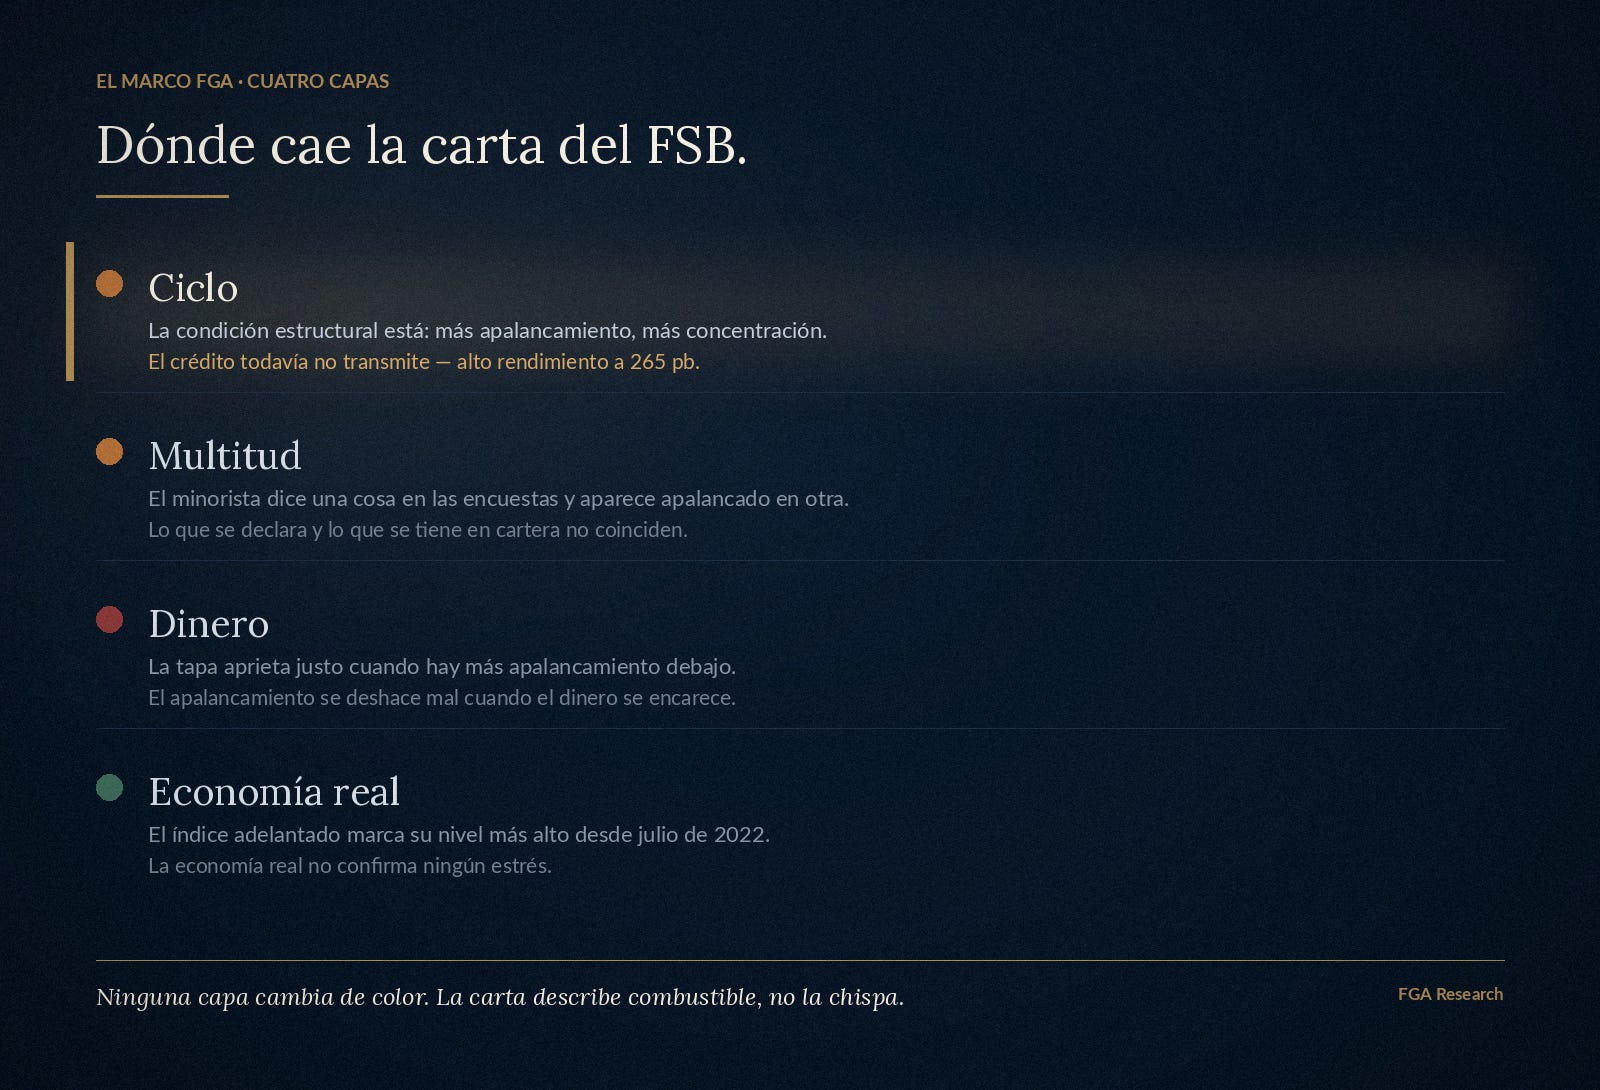
Miro cuatro cosas a la vez, y ninguna decide sola.
El ciclo. Es lo que la carta toca de lleno. La condición está: más dinero prestado, más concentración, bolsas caras. Pero hay un termómetro que todavía no se ha movido, y es el que de verdad manda: lo que cobran los mercados por prestar a las empresas más endeudadas. Sigue en 265 puntos básicos, a seis puntos de su nivel más bajo en tres años. En cristiano: quien cobra por el riesgo de que alguien no pague sigue cobrando barato. Si esto fuera un incendio, el precio de los seguros contra incendios no se ha movido.
El ánimo del inversor. Hace unos días escribí sobre la distancia entre los gestores profesionales, que están con la caja casi vacía porque lo tienen todo invertido, y el inversor particular, que en las encuestas lleva meses diciéndose pesimista. Bailey añade un tercer dato que no encaja con ninguno de los dos: el particular no solo está nervioso en las encuestas, también está apareciendo en fondos que multiplican lo que sube y lo que baja, y comprando lo que ya sube porque sube. Una cosa es lo que la gente dice y otra lo que tiene en la cartera.
El dinero. Los tipos suben y financiarse cuesta más. Y esto importa mucho para todo lo anterior, porque el dinero prestado se devuelve mal cuando el dinero se encarece, no cuando se abarata. La tapa aprieta justo cuando hay más muelle debajo.
La economía real. Y aquí llega el contrapunto honesto: mi índice adelantado, el que intenta ver la economía unos meses antes que los datos oficiales, está en su nivel más alto desde julio de 2022. La economía real no está confirmando ningún drama.
Lo que esto NO es
No es un aviso de que algo vaya a pasar. Y quiero ser muy claro con esto, porque es la diferencia entre informar y asustar.
Lo que describe la carta es combustible acumulado. El combustible no es la chispa. Una casa con mucha madera seca no se incendia por tener madera: se incendia cuando alguien enciende una cerilla. Y en este sistema la cerilla vive en el crédito, en ese termómetro de 265 puntos que sigue sin moverse.
Con lo que hay hoy encima de la mesa, ninguna de mis cuatro capas cambia de color. Lo que ha cambiado es otra cosa, y es la que da título a esto: un aviso que llevaba cuatro meses sin que nadie lo tocara ya tiene una segunda firma debajo.
Cuando el crédito se mueva, lo contaré aquí con la misma letra con la que hoy estoy contando que no se ha movido.
¿Y tú, qué estás mirando esta semana: el ciclo, el ánimo del inversor, el dinero o la economía real? Déjalo en comentarios; los leo todos.
¿Lee esto desde un comité de inversión?
Lo de los nueve supuestos que le he contado arriba no es una anécdota: es lo que hago cada mes en el FGA Risk Radar. Rastrear los supuestos que sostienen el consenso —los del Fondo Monetario, el BCE, la Fed, las agencias de energía—, ponerles fecha, y marcar el día en que un hecho verificable los rompe o los confirma. Entre que una condición deja de cumplirse y la institución publica el número corregido pasan semanas o meses. Ahí está el valor.
Mensual, con avisos cuando un supuesto cambia de estado, bajo cualificación previa. Indíquenos su rol y su mandato y le respondemos en 24 horas.
Fuentes. FSB · Carta del presidente al G20, 28 de agosto de 2026 (PDF) · Página y nota de prensa del FSB · BCE, Financial Stability Review (mayo de 2026) · Nuestra lectura del BIS Bulletin 130.
Contenido editorial y divulgativo, no asesoramiento de inversión. Sin señales de compra o venta ni objetivos de precio. Los niveles de mercado citados van fechados y proceden de fuentes públicas.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio