

Las operaciones apalancadas sobre deuda pública americana, según las estimaciones que cita el BIS. Gráfico FGA.
El BIS publicó su revisión trimestral el 14 de septiembre y el titular oficial es el de siempre: los rendimientos suben, el apetito de riesgo aguanta. Es cierto y es lo menos interesante del documento. Lo interesante está en el Recuadro C, que casi nadie lee porque está escrito como si el lector fuera otro banco central. Vale la pena leerlo igualmente. Cuenta quién está comprando el bono soberano hoy en Estados Unidos, Reino Unido, Alemania y Japón, y la respuesta no es la que la mayoría tiene en la cabeza.
Tres definiciones antes de entrar, para no ir con lentitud después. La prima de plazo es lo que un inversor pide de más por prestar a diez años en lugar de a uno: el precio de la incertidumbre. Un swap de tipos es un contrato para intercambiar un tipo fijo por uno variable; su tipo fijo equivale, en la práctica, a un bono sin bono. Y el repo es un préstamo a un día con el bono como garantía. Con eso basta.
Los bonos soberanos de las cuatro economías rinden hoy más que su swap equivalente: unos 50 puntos básicos en Estados Unidos y Reino Unido, unos 20 en Alemania y Japón. El bono está barato respecto a su propio derivado, algo que ocurre cuando el Tesoro emite más, el banco central ya no compra y los fondos de pensiones —el comprador de siempre— reducen su presencia. ¿Quién cubre la diferencia? Un fondo que compra el bono, vende el swap y se lleva la brecha. Como la brecha es estrecha, la operación solo se sostiene con mucho apalancamiento: el bono financiado en repo, a menudo sin recorte de valoración, y la pata del swap sujeta con márgenes.
El BIS da las cifras. La operación con swaps ha pasado de 100.000 a 300.000 millones de dólares en un año, sobre una operación hermana —la base con futuros— que ya rondaba los 830.000 millones.
Y aquí está el dato por el que escribimos este artículo. Un solo factor estadístico explica el 83% del movimiento común de esa baratura en los cuatro mercados. No son cuatro operaciones distintas en cuatro países. Es una sola operación repartida en cuatro monedas, con los mismos motores detrás —la retirada de los bancos centrales, la duda fiscal, la menor demanda estructural de largo plazo— y, presumiblemente, con buena parte de los mismos fondos y de los mismos prime brokers financiándola.
El análisis completo de este documento, catorce páginas con nueve gráficos construidos a partir de las cifras del BIS, está en la sala de lectura institucional de fgaresearch.com.
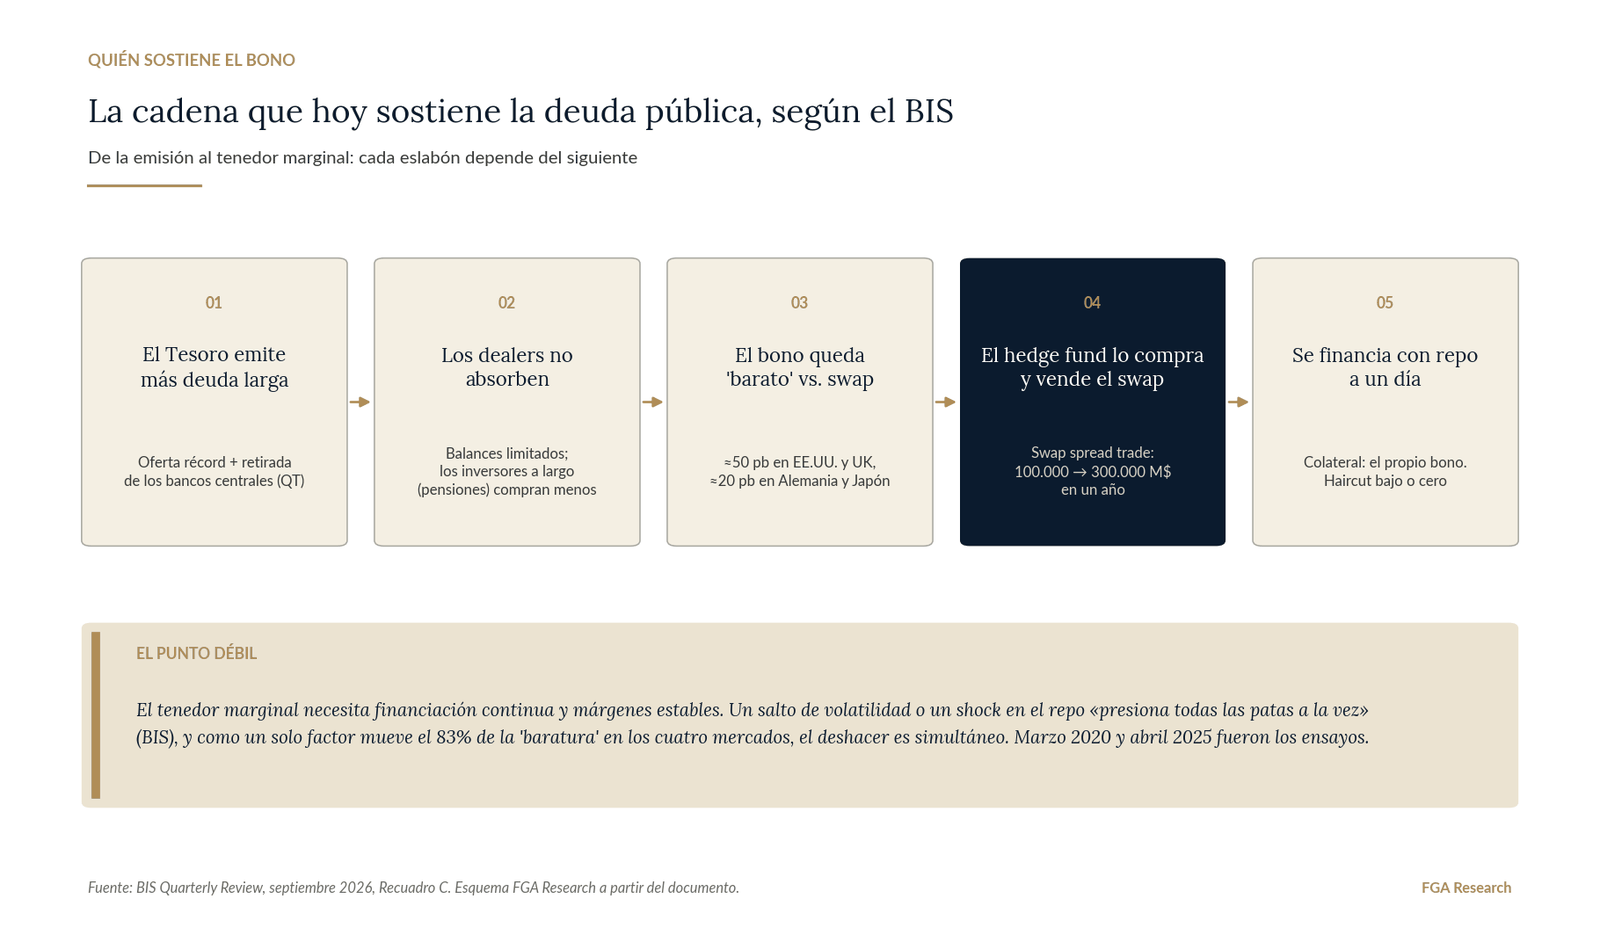
La cadena que sostiene la deuda pública, tal como la describe el Recuadro C del BIS. Esquema FGA.
La conclusión la escribe el propio BIS, sin adornos: el tenedor marginal del bono es ahora un inversor apalancado, financiado en el repo, que puede mantener la posición mientras la financiación le siga llegando cada mañana y los márgenes no le salten. La primera condición se la da el mercado; la segunda no la controla nadie. Cuando algo de esto falla, el deshacer presiona todas las patas a la vez, y en los cuatro mercados al mismo tiempo. Ya hubo dos ensayos generales: marzo de 2020, cuando la Fed tuvo que entrar a comprar en el mercado del Tesoro, y abril de 2025. El informe los cita tal cual.
El mismo documento explica de dónde salió la subida de los tipos largos este verano: 31 puntos básicos en el diez años americano, 34 en el alemán, 27 en el japonés, 24 en el británico. En el caso americano, alrededor del 40% de la subida no son expectativas de tipos oficiales. Es prima de plazo. Y como la inflación esperada no se movió ni en julio con el petróleo disparado, esa prima es real: el precio de tener deuda pública en cartera ha subido por la deuda misma, por la emisión de las grandes tecnológicas que compite por el mismo capital, y quizá porque la productividad de la IA haya movido el tipo de equilibrio. Ninguna de esas tres causas se arregla con una bajada de tipos. Es la lectura que añadimos nosotros; el BIS se queda un paso antes.
Encaja con lo que vimos el 16 de septiembre: la Fed subió tipos y el treinta años ni se inmutó, porque llevaba semanas subiendo por su cuenta. Sobre el anuncio de recompras del Tesoro del 19 de agosto, el BIS mide diez puntos básicos de caída en el tramo largo que se deshicieron en días, un efecto sobre la vida media de la deuda de tres días (sobre 5,8 años) y una señal que persistió en el swap spread a treinta años. Coincide con nuestro expediente desde el primer hito: efecto de señal, no de cantidad. El expediente se cierra el 4 de noviembre.
Hay una segunda frase del informe que ha pasado con menos ruido de la que merece. Las hyperscalers corrigieron múltiplo —cerca de un 15%— y los fabricantes de semiconductores en torno al 40%. El BIS las considera ya "más moderadas por estándares históricos". Pero el resto del S&P 500, las 425 compañías que no son tecnología ni chips, no corrigió nada: sus valoraciones "se acercan a los máximos de enero de 2000". La rotación que muchos han celebrado como saludable ha trasladado la valoración extrema al sitio donde menos se la busca. Combina con nuestro CAPE de 40,6, el segundo pico desde 1881 tras 1999-2000: cuando el sector estrella corrige y el agregado sigue arriba, alguien ha tomado el relevo.
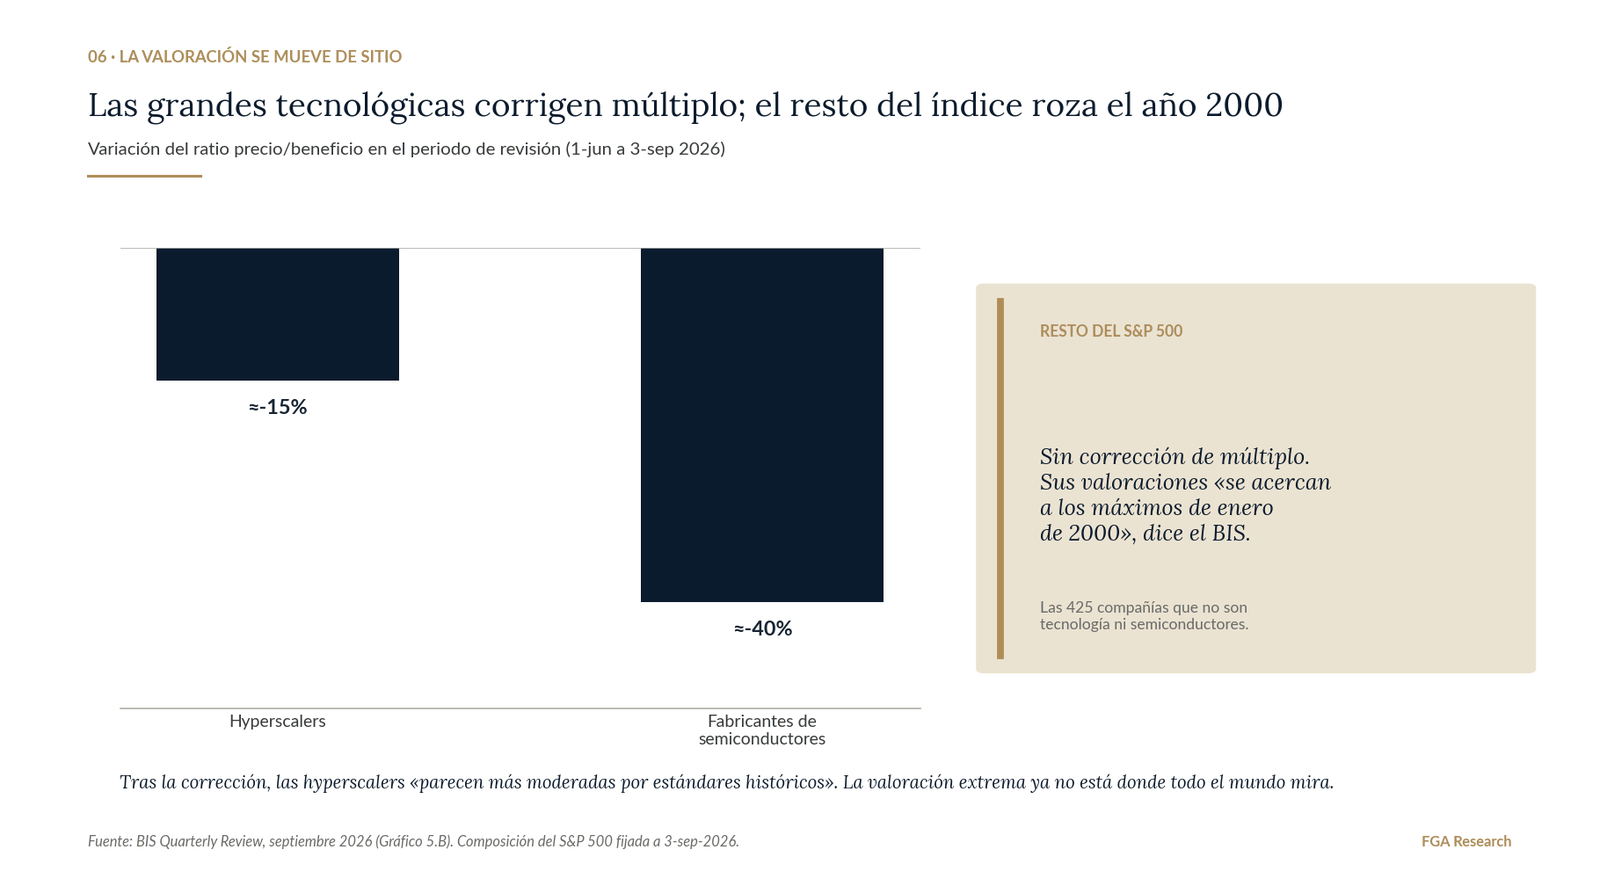
Variación del múltiplo por bloque en el periodo de revisión del BIS.
Y el VIX no se ha enterado de nada. Lo que subió fue la dispersión entre valores, hasta niveles de abril de 2025. Mucho riesgo compañía a compañía, poco riesgo de índice: un mercado que discrimina cada vez más y se asusta cada vez menos en conjunto. Es una configuración típica de la fase avanzada de un ciclo de valoración, aunque "típica" no quiere decir inmediata.
Qué hace esto con las cuatro capas. El Ciclo sigue en ámbar y frenando por segunda semana: el Recuadro C es la mejor descripción que hemos leído este año de cómo está cargada la pata financiera del círculo vicioso —cargada, no cerrada—, y ahora sabemos que si algún día se cierra, la transmisión irá por el repo y los márgenes, no por el balance bancario. La Multitud sigue en ámbar: dispersión arriba y VIX quieto es rotación, no capitulación. El Dinero es la capa que más carga el documento, y sigue en rojo: la Fed aprieta por decisión y el mercado aprieta por su cuenta con una prima de plazo que no responde a la inflación. La Economía real no la toca el BIS ni la tocamos nosotros: verde.
Nada de esto cambia el régimen. Un régimen gira cuando giran dos o más capas de terreno, no de ritmo, y este documento no mueve ninguna de sitio: describe con más precisión el terreno en el que ya estaban. Un informe del BIS es una buena foto de la estructura; el régimen sale de la película, semana a semana.
Así leemos el ciclo cada semana: cuatro capas, en claro. Recíbelo gratis en tu bandeja.
Nos quedamos con una duda razonable, y la dejamos escrita para volver a ella en noviembre: si el giro del Tesoro hacia letras se confirma, la prima de plazo debería relajarse sin que nadie tenga que hacer nada. Si no se confirma, lo que queda sosteniendo el tramo largo es un fondo que pide el dinero prestado cada mañana. Uno de los dos escenarios acierta. Lo veremos.
Francisco Salvador
La lectura institucional completa, en la sala de FGA Research
Este artículo es el resumen. El análisis largo está en la sala de lectura de fgaresearch.com: catorce páginas, nueve gráficos construidos con las cifras del BIS, el contraste con nuestro expediente del Tesoro y qué vigilar hasta noviembre. Sin coste, para comités de inversión, family offices y direcciones financieras. Se pide con nombre, entidad y correo corporativo y llega al buzón en unos minutos.
Contenido editorial y divulgativo, no asesoramiento de inversión. Sin señales de compra/venta ni objetivos de precio. Las cifras atribuidas al BIS proceden de su Quarterly Review de 14 de septiembre de 2026; las opiniones son de FGA Research. FGA es agente de Miraltabank; Miraltabank no participa en este contenido. Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio
Fuentes. BIS, Quarterly Review, September 2026 (14-sep-2026): índice · Overview con los Recuadros A-D · PDF completo. FGA Macro, edición semanal #14 y hito 3 del expediente del twist.