

En una frase. El 16 de septiembre la Fed subió tipos 25 puntos básicos, hasta el 3,75-4,00%: la primera subida desde 2023, la primera con Kevin Warsh de presidente, y esta vez sin ni un solo voto en contra. El mercado ya la esperaba, rondaba el 90% de probabilidad la víspera, y por eso el bono a 30 años, que venimos siguiendo desde el 20 de agosto, apenas se inmutó: cerró prácticamente igual que el día anterior. Sobre si la Fed va a cambiar la composición de su propia cartera de deuda, que es la pregunta que abrió este expediente, no hubo ni una palabra.
Doce a cero. Hace siete semanas eran nueve a tres.
Vayamos al dato antes que a la interpretación. El Comité subió el tipo de referencia un cuarto de punto, hasta el rango 3,75%-4,00%. Es la primera subida desde 2023 y la primera decisión de tipos de Kevin Warsh al frente de la Fed.
Lo que de verdad llama la atención no es la subida en sí, el mercado la daba casi por hecha, sino la votación: 12 a favor, 0 en contra. En julio, la última vez que el Comité se reunió, el resultado fue 9 a 3: tres miembros querían subir ya y la mayoría prefirió esperar. Ahora, esos mismos que en julio dudaban votan todos juntos. Algo cambió en siete semanas para que un comité que estaba partido acabe unánime.
Y hay pistas de qué fue. Warsh lo resumió él mismo en la rueda de prensa: la economía se ha mostrado más fuerte de lo que parecía en julio, la inflación de verano no ha dado ninguna señal de estar cediendo, y la geopolítica ha metido presión sobre los precios de la energía. Tres cosas, ninguna sorprendente por separado, que juntas bastaron para cerrar filas.
El mapa de puntos: no es una subida y ya está
Junto a la decisión, la Fed publica cuatro veces al año un gráfico, el "mapa de puntos", donde cada uno de los 18 participantes marca, en secreto, dónde cree que estará el tipo de interés a final de año y en los próximos ejercicios. No es una promesa. Es una foto de lo que piensa cada uno en ese momento, y a veces cambia de una reunión a otra.
Esta vez, 16 de los 18 marcaron que hará falta al menos una subida más antes de que acabe 2026, cuatro de ellos incluso ven dos. Solo dos participantes creen que con la de hoy basta. La mediana apunta a un cuarto de punto adicional antes de enero, sin más subidas dibujadas para 2027, y con algún recorte ya asomando para 2028 y 2029.
Léalo así: esto no es el arranque de un ciclo de subidas largo, tipo 2022. Es lo que varios analistas de mercado han llamado una "subida de seguro" contra una inflación que lleva más de cinco años por encima del objetivo del 2%. Warsh, preguntado por qué la proyección mediana empuja el objetivo del 2% hasta 2029, contestó sin rodeos: "esas no son mis previsiones, son las de mis 18 colegas". Dicho de otro modo: el presidente actúa, pero no promete un calendario.
Lo que no dijeron
Aquí es donde este seguimiento se pone interesante, porque llevamos desde agosto vigilando dos cosas a la vez. Una es si el Tesoro, no la Fed, consigue bajar el tipo a 30 años recomprando deuda larga, algo que empezó a hacer el 9 de septiembre. La otra, más de fondo, es si la Fed misma se plantea tocar la composición de su propia cartera de bonos: alargarla, acortarla, lo que sea. Las actas de julio ya dejaron ver que hay un grupo de trabajo interno mirando exactamente eso.
Pues bien: ni el comunicado de hoy ni la comparecencia posterior de Warsh mencionaron el asunto. Ni una palabra. He revisado la transcripción completa de la rueda de prensa, no un resumen de agencia, el documento entero que publica la Fed, y el tema simplemente no aparece.
Lo que sí hay, y conviene anotarlo, es una fecha. En junio, cuando Warsh anunció ese grupo de trabajo (uno de cinco que puso en marcha nada más llegar), dijo textualmente que esperaba que "la mayoría, si no todos, concluyan antes de que acabe el año". Es su propio compromiso, con calendario. Y su mandato incluye, de forma explícita, revisar "la composición del balance de la Fed", que es justo la pregunta que este expediente lleva meses haciendo. Antes de esa fecha, el tema sigue aparcado. No cerrado: aparcado.
El mercado, digiriendo la noticia sin sobresaltos
Y aquí toca corregir algo que se suele repetir mal en caliente. El bono a 30 años había cerrado la víspera de la reunión, el 15 de septiembre, en el 5,36%, la primera vez en todo este expediente que supera la "línea en la arena" del 5,3% que cita el mercado. El día de la decisión cerró en el 5,35%. Es decir: cedió un punto básico. Uno. No es la gran reacción que cabría esperar de una subida de tipos real.
El resto de la curva se movió algo más, pero tampoco de forma dramática. El 2 años, que suele ser el más sensible a lo que hace la Fed, subió 7 puntos básicos, hasta el 4,74%. El 10 años prácticamente ni se movió: del 5,00% al 5,01%.
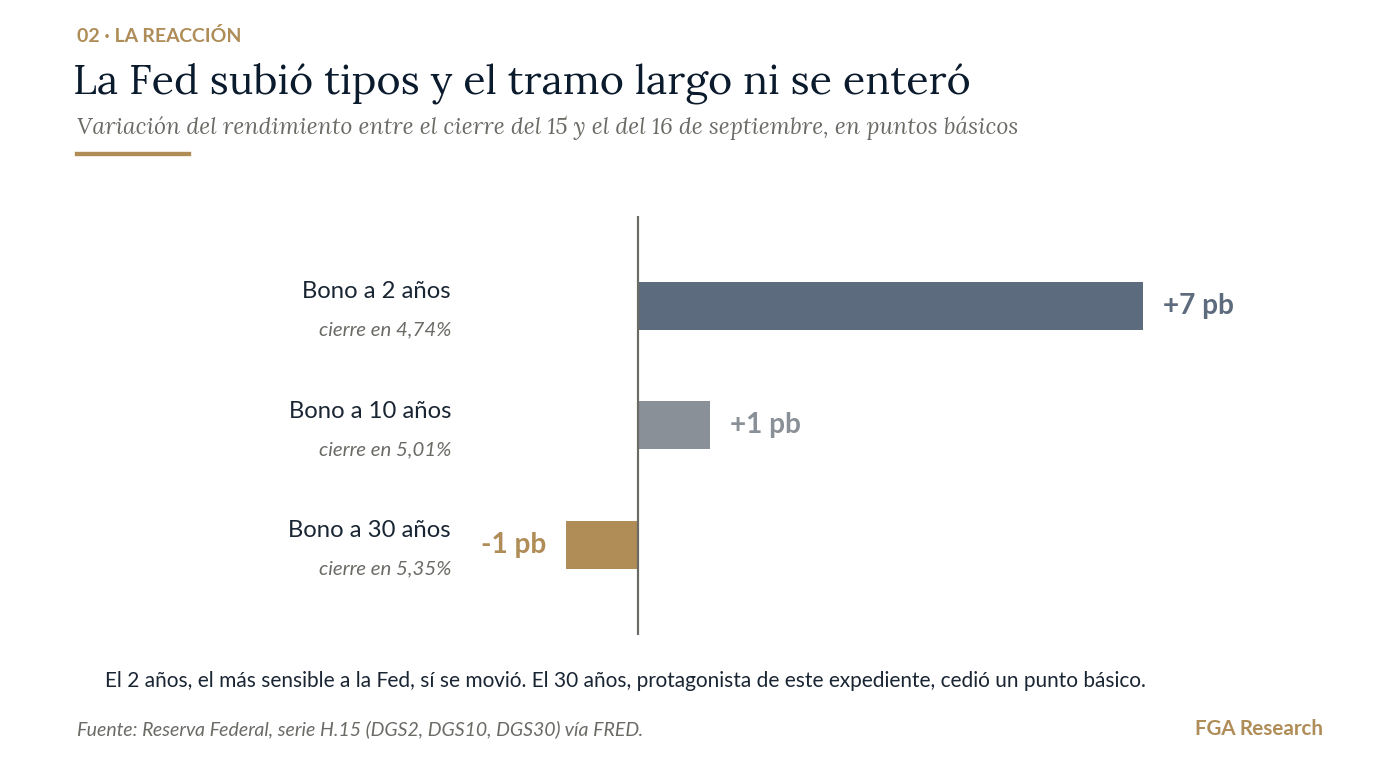
La subida movió el tramo corto de la curva. El largo, casi nada. Gráfico FGA.
¿Qué dice esto? Que el mercado ya había hecho gran parte de los deberes antes de la reunión, de ahí ese 90% de probabilidad implícita, y que, cuando el resultado llega tal cual se esperaba, no hay mucho que reajustar. Preguntado precisamente por qué han subido tanto los tipos largos este año, Warsh dio tres razones, sin jerarquizarlas: la fortaleza de la economía, la competencia por el capital (ahí metió directamente a las tecnológicas que están saliendo a financiar centros de datos con deuda) y la geopolítica. Ninguna sorpresa nueva. Simplemente lo dijo él, con nombre y apellido, en la rueda de prensa.
Cómo queda el marcador de los tres escenarios
Desde el 20 de agosto venimos contrastando este expediente contra tres desenlaces posibles: que la intervención ancle de verdad los tipos largos (escenario A), que el efecto se agote y el mercado se lo coma (escenario B), o que estalle una fricción abierta entre la Fed y el Tesoro (escenario C).
El escenario A pierde más fuerza hoy. El 30 años no solo no cede de forma sostenida: acaba de marcar, por primera vez en este expediente, un cierre por encima de la línea de referencia del 5,3%. El pequeño respiro de un punto básico tras la Fed es ruido, no tendencia.
El escenario B sigue siendo el que mejor explica lo que estamos viendo, y hoy suma la prueba más dura hasta ahora: una subida de tipos real, no solo recompras del Tesoro, y aun así el 10 años sigue pegado al 5% después de dos meses de programa ampliado.
El escenario C, la fricción abierta, ni se confirma ni se descarta. Sigue sin haber un choque público entre la Fed y el Tesoro. Pero tampoco es un silencio cualquiera: el asunto está formalmente encargado a un grupo de trabajo con fecha de entrega propia, antes de que acabe el año, así que "aplazado" no es lo mismo que "resuelto".
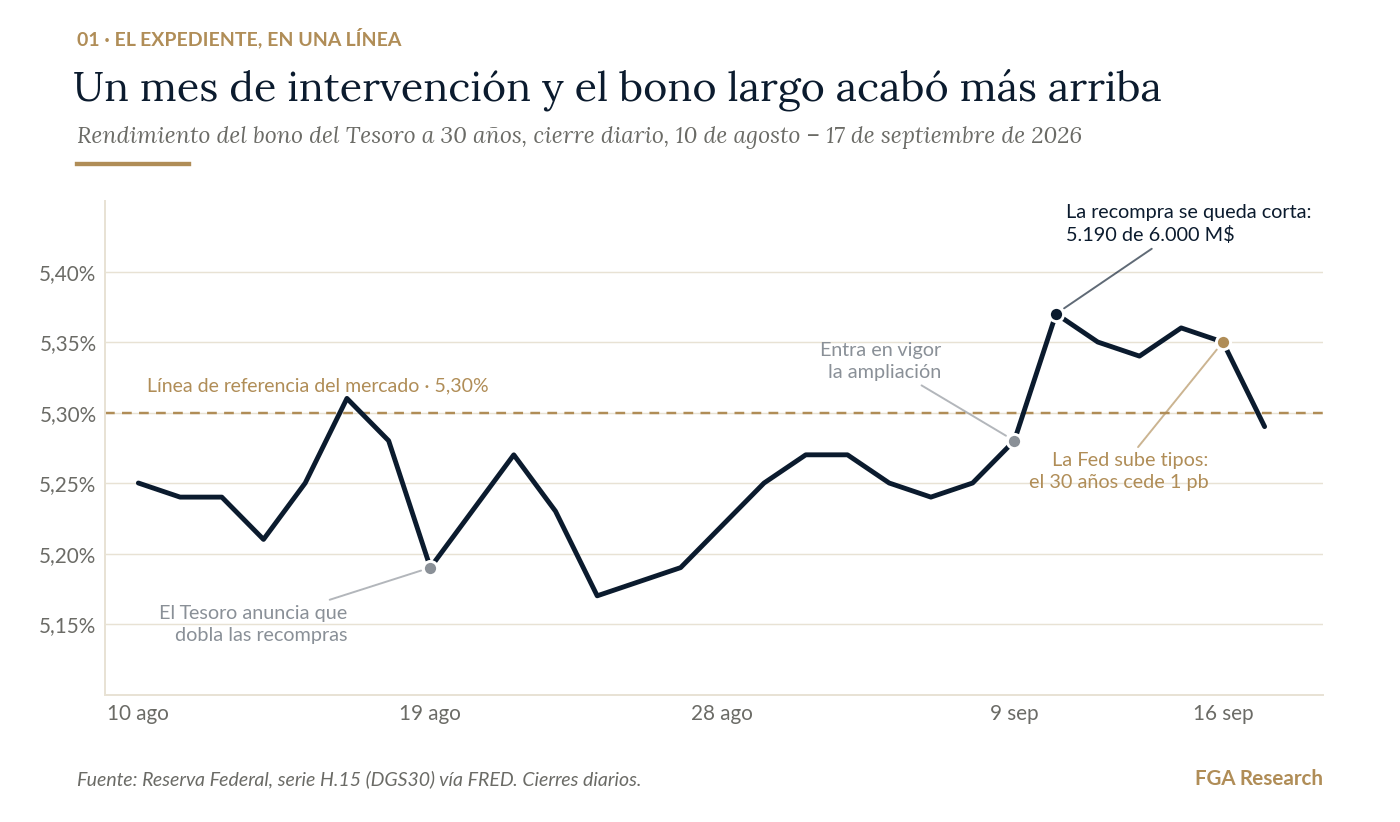
El expediente, de un vistazo. Tras un mes de intervención del Tesoro, el bono a 30 años cotiza por encima de donde estaba cuando empezó. Gráfico FGA.
Lo que esto no confirma todavía
Conviene ser honestos con los límites de lo que sabemos hoy. Que el mercado reaccionara con calma no significa que el tramo largo esté anclado: significa que esta subida concreta estaba descontada. Y que la Fed no hablara de su propia cartera hoy no significa que no vaya a tocarla nunca: significa que, de momento, ese debate vive puertas adentro, con una fecha de entrega que cae fuera de la ventana de este seguimiento.
En 30 segundos
La Fed subió tipos 25 puntos básicos, hasta 3,75-4,00%, por primera vez desde 2023 y por unanimidad, 12 a 0, frente al 9-3 dividido de julio. El mapa de puntos apunta a una subida más este año, sin más subidas dibujadas para 2027. El 30 años, que había roto por primera vez la línea del 5,3% la víspera, apenas se movió con la decisión: de 5,36% a 5,35%. La otra mitad del twist, si la Fed toca la composición de su propia cartera, sigue sin resolverse en público, con una fecha propia, fijada por Warsh, antes de que acabe el año.
Sigamos la conversación
Una pregunta que dejo abierta: si el mercado ya da por hecho lo que va a hacer la Fed antes de que lo haga, ¿de dónde va a venir la próxima sorpresa real en este expediente, de la propia Fed, o de lo que decida el Tesoro entre hoy y el 4 de noviembre?
Le leo en el chat de suscriptores de FGA Macro.
Seguimos hasta el 4 de noviembre
Este es el tercer hito del expediente que abrimos el 20 de agosto con El bono a 30 años está en máximos de 19 años. El primero fue Jackson Hole; el segundo, la recompra que se quedó corta. El cuarto y último llega el 4 de noviembre, cuando cierre el programa de recompras del Tesoro. Si quiere acompañar el cierre del expediente, suscríbase. Es gratis y sin condiciones.
Fuentes primarias: Reserva Federal, comunicado y proyecciones económicas del FOMC, 16 de septiembre de 2026 · transcripción de la rueda de prensa de Kevin Warsh del 16 de septiembre de 2026 · transcripción de la rueda de prensa de Kevin Warsh del 17 de junio de 2026 (anuncio del grupo de trabajo de balance) · rendimientos del Tesoro a 30, 10 y 2 años, serie H.15 vía FRED (Reserva Federal de San Luis). Datos de mercado del 15 y 16 de septiembre de 2026.
Aviso. Contenido informativo y divulgativo: análisis de ciclo y lectura de documentos públicos, no un servicio regulado de inversión. No es asesoramiento ni recomendación, general o personalizada, ni señal de compra o venta. Los resultados pasados no garantizan resultados futuros; invertir conlleva riesgo, incluida la pérdida total del capital.
Independence. Capital. Conviction. · FGA Research & Advisory