

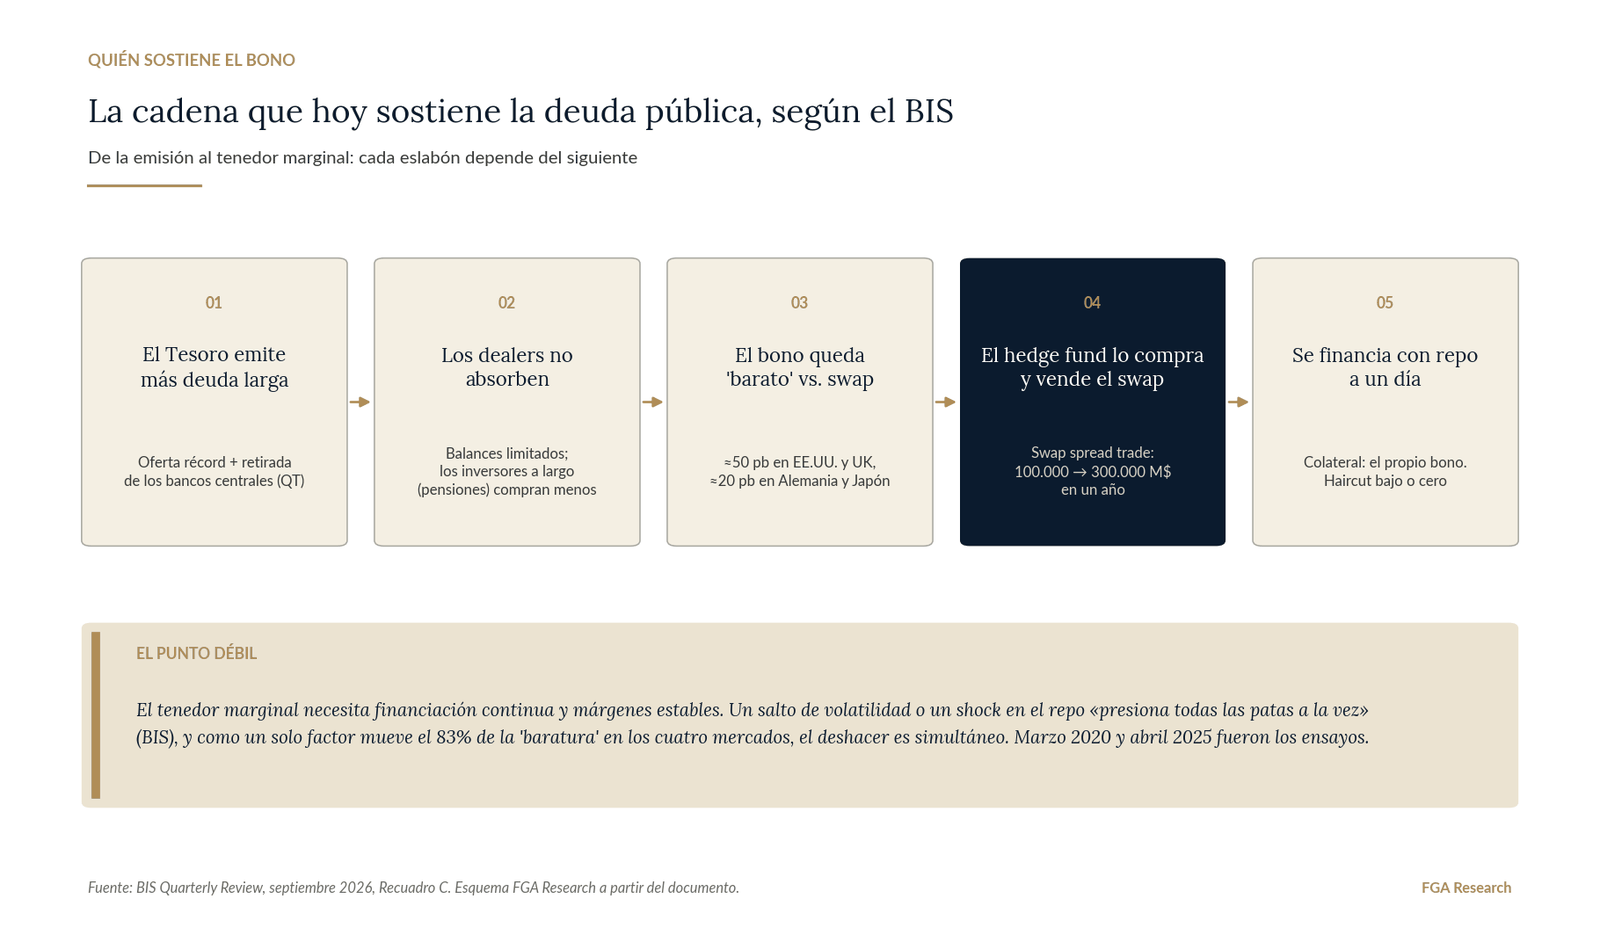
La cadena que hoy sostiene la deuda pública de las cuatro grandes economías, según el Recuadro C del BIS. Esquema FGA.
Hace no tantos años, si en clase alguien preguntaba quién sostiene el mercado de deuda pública, la respuesta salía sola: fondos de pensiones, aseguradoras, bancos centrales. Compradores pacientes, poco sensibles al precio, que compran, guardan y cobran el cupón. Esa respuesta sigue en muchos manuales. El Banco de Pagos Internacionales acaba de publicar, en un recuadro técnico de su revisión trimestral, una descripción bastante distinta de la realidad. Esta pieza no es un comentario de mercado. Es una lección: qué dice ese recuadro, qué hay que saber para entenderlo y qué enseña sobre cómo medir el riesgo de cualquier activo, no solo de un bono.
Tres piezas de fontanería
Antes de entrar en el documento hacen falta tres conceptos. Los tres son sencillos; lo que no es sencillo es verlos juntos.
La prima de plazo. Si presto a un año me pagan un tipo; si presto a diez, otro. La diferencia entre el tipo a diez años y lo que espero que sea, de media, el tipo a corto durante esos diez años es la prima de plazo: lo que cobro de más por aguantar diez años de incertidumbre. Cuando la prima sube sin que suban las expectativas de tipos ni de inflación, el mercado está diciendo algo sobre el riesgo de tener ese papel, no sobre la economía.
El swap de tipos y el swap spread. Un swap es un contrato entre dos partes: una paga un tipo fijo, la otra paga un tipo variable, sobre un importe que nunca cambia de manos. El tipo fijo de un swap a diez años es, en la práctica, "el precio de diez años de tipos" sin tener que comprar ningún bono. Lo normal, durante décadas, era que el bono del Estado rindiera menos que el swap: el Estado es más seguro que un banco. Cuando el bono rinde más que el swap decimos que el bono está barato, y a esa diferencia la llamamos swap spread. Hoy es positiva en las cuatro grandes economías.
El repo. Un préstamo a un día con un bono como garantía. Entrego el bono, me dan dinero, mañana devuelvo el dinero con un pequeño interés y recupero el bono. Si la garantía es buena, el prestamista apenas aplica recorte de valoración (haircut). Con repo se puede financiar casi entero un bono sin poner apenas capital propio. Ahí está la palanca.
La operación, con números de andar por casa
Junte las tres piezas. Un fondo ve que el bono a diez años rinde 50 puntos básicos más que el swap del mismo plazo. Compra el bono y entra en el swap pagando el fijo: cobra el cupón del bono, paga el fijo del swap y le queda medio punto al año. Medio punto no es negocio. Pero si financia el bono en el repo con un haircut pequeño, con un capital de 5 puede sostener 100 de bono: el medio punto sobre 100 son 10 puntos sobre su capital de 5. Esa es la aritmética, simplificada hasta la caricatura, de lo que el BIS llama operación de swap spread. La versión con futuros en lugar de swaps se llama base cash-futuros y es más antigua.
La operación tiene dos patas y las dos exigen algo cada día. El repo hay que renovarlo cada mañana. El swap exige márgenes que suben cuando la volatilidad sube. Mientras las dos condiciones se cumplan, la posición aguanta. Cuando una falla, hay que vender el bono, deshacer el swap o las dos cosas a la vez, y todos los que tienen la misma posición tienen el mismo problema el mismo día.
Lo que el BIS ha medido
El Recuadro C pone las cifras. Los bonos de Estados Unidos, Reino Unido, Alemania y Japón cotizan baratos frente al swap: unos 50 puntos básicos en los dos primeros, unos 20 en los otros dos, de media en 2025. La operación con swaps ha pasado de 100.000 a 300.000 millones de dólares en el último año en Estados Unidos, sobre una base cash-futuros que ya rondaba los 830.000 millones en el tercer trimestre de 2025. Y el dato que convierte una curiosidad en una lección de riesgo sistémico: un solo factor estadístico explica el 83% de la variación común de esa baratura en los cuatro mercados, con cargas casi idénticas. No son cuatro operaciones en cuatro países. Es una sola operación en cuatro monedas.
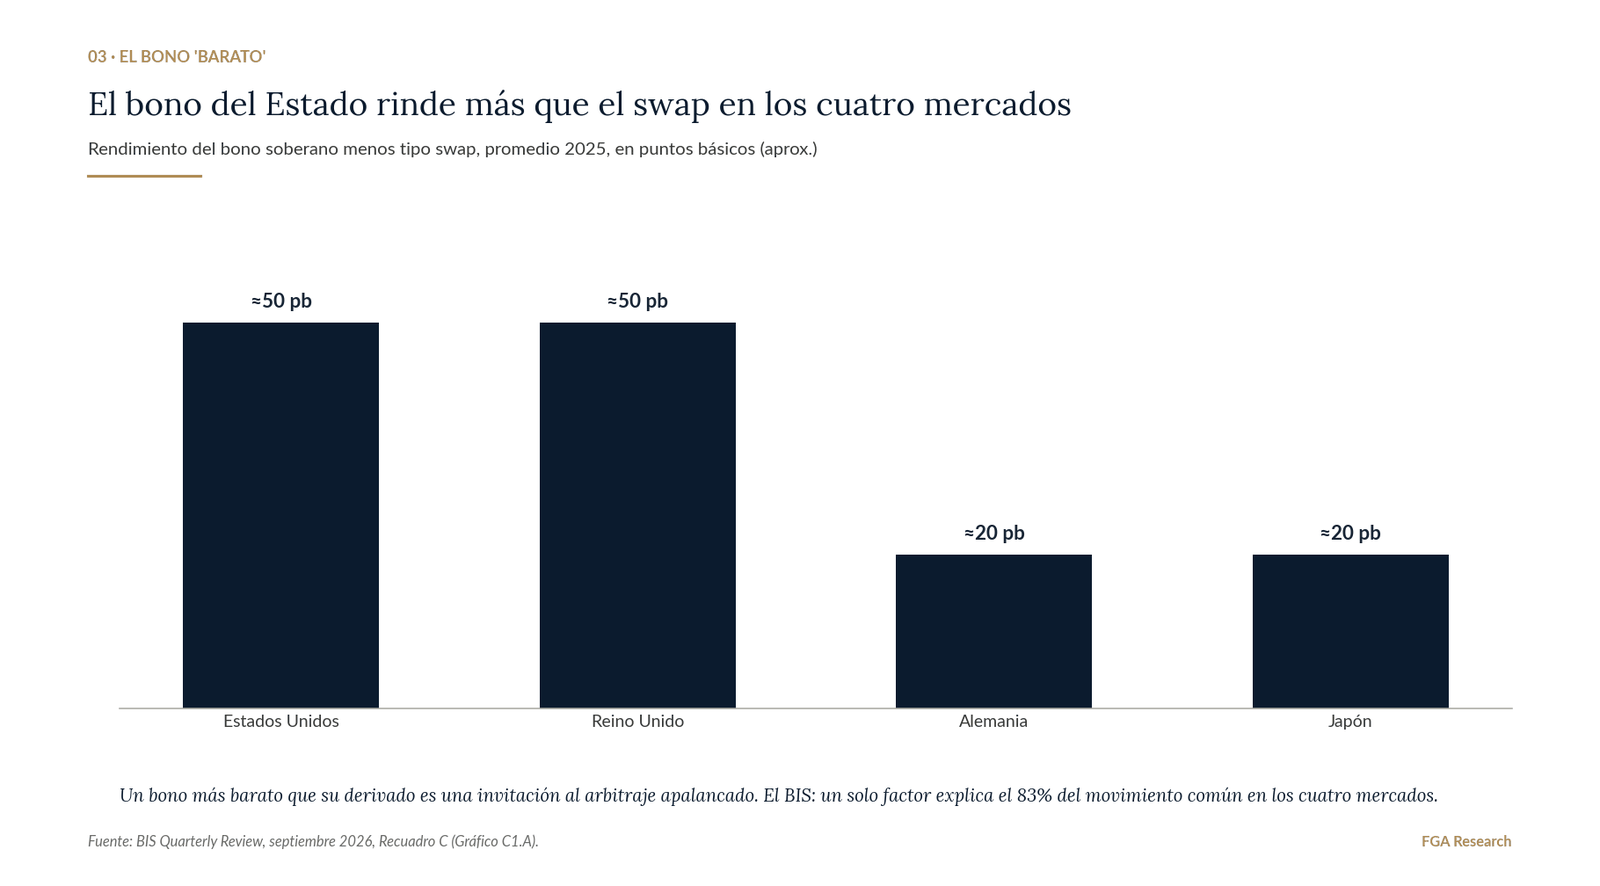
Rendimiento del bono soberano menos tipo swap, promedio 2025, según el Recuadro C del BIS.
¿Por qué se ha puesto barato el bono? El BIS da los motores: mucha más emisión, bancos centrales que reducen balance en vez de comprar, menos demanda de los inversores de largo plazo de siempre (los planes de pensiones de prestación definida, por ejemplo) y dealers con el balance limitado. El hueco entre lo que se emite y lo que compra el inversor paciente lo cierra el inversor apalancado. El propio BIS lo formula así: los fondos apalancados se han convertido en almacenistas de deuda pública y ayudan a que el mercado se vacíe. Cumplen una función. La cuestión es a qué precio en estabilidad.
Dos ensayos generales
El documento cita dos episodios y conviene conocerlos. En marzo de 2020, con la pandemia, la volatilidad saltó, los márgenes subieron y la base cash-futuros se deshizo en bloque: el activo más seguro del mundo se vendía porque quien lo tenía necesitaba caja, y la Reserva Federal tuvo que intervenir comprando en el mercado del Tesoro. En abril de 2025 hubo un deshacer parcial de la operación con swaps, más pequeño, pero con la misma mecánica. En los dos casos el problema no fue el bono. Fue la financiación de quien lo tenía.
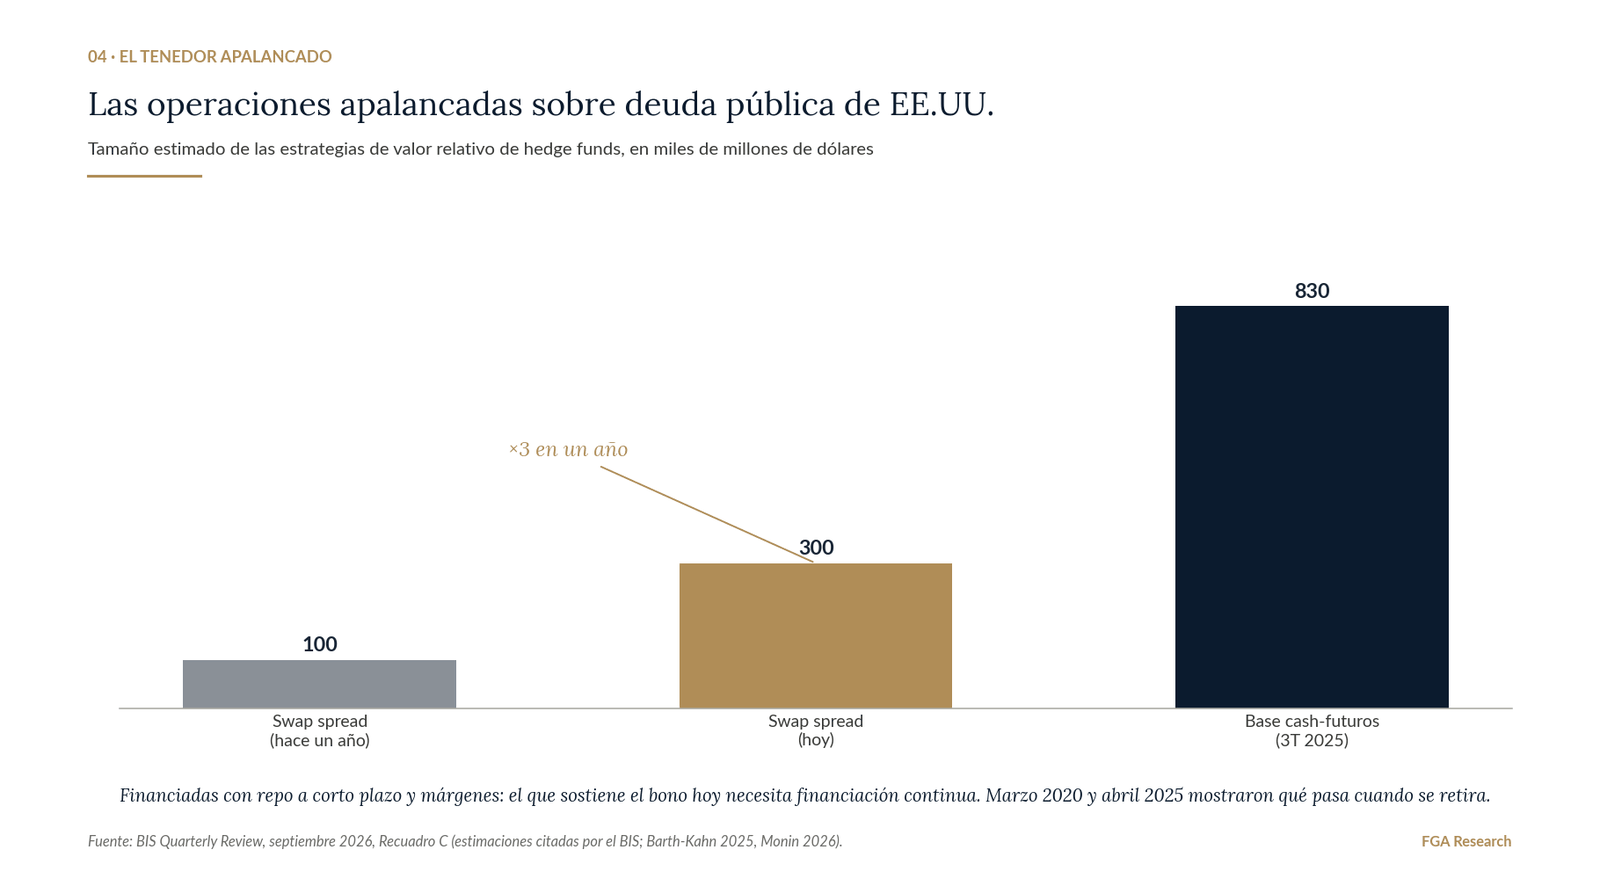
Tamaño estimado de las operaciones apalancadas sobre deuda pública americana, según las estimaciones que cita el BIS.
La lección: mismo cupón, distinto activo
Aquí está lo que me interesa como enseñanza, más allá del dato. Un bono al 5% en manos de un fondo de pensiones y el mismo bono al 5% en manos de un fondo que lo financia cada mañana en el repo son dos activos distintos con el mismo cupón. Tienen el mismo precio, la misma calificación, la misma duración. Y un riesgo completamente distinto, porque el riesgo no está en el papel sino en la cadena que lo sostiene.
Los indicadores que solemos mirar son de nivel: el tipo, el diferencial, la calificación, el ratio de deuda. Todos describen el activo. Ninguno describe al tenedor. Y la fragilidad de un mercado depende del tenedor marginal, el que pone el precio en el margen, mucho más que del tenedor medio. En 2020 el tenedor medio de la deuda americana era paciente; el marginal no, y fue el marginal quien movió el precio.
Esto tiene una consecuencia incómoda para quien mide riesgos. Un indicador de nivel avisará tarde, porque el nivel se mueve cuando la cadena ya se ha roto. Un indicador de estructura (quién tiene el activo, con qué financiación, con cuánta concentración, en cuántos mercados a la vez) avisa antes, pero avisa de una vulnerabilidad, no de un evento. Puede estar cargado durante años sin que pase nada. Esa es la diferencia entre un aviso prematuro y un giro no visto, y cada analista tiene que decidir cuál de los dos errores le sale más caro.
Cómo lo usamos nosotros, en dos líneas
En FGA leemos el ciclo con cuatro capas y una de ellas, la del Warning Signal, mide si la economía real, las empresas y los mercados financieros entran en círculo vicioso. El Recuadro C es la descripción más precisa que hemos leído este año de cómo está cargada la dimensión financiera de ese círculo. Cargada no significa cerrada, y el documento no cambia ninguna lectura; describe mejor el terreno. Lo dejo aquí porque esta pieza es una lección, no una lectura de mercado. Quien quiera la lectura la tiene en el artículo de la semana.
Para llevarse a clase
Tres preguntas que dejo abiertas, por si sirven para una discusión. Primera: si el tenedor marginal de un activo pasa de paciente a apalancado, ¿qué debería cambiar en cómo medimos el riesgo de ese activo, si es que algo? Segunda: cuando un solo factor explica el 83% de una posición repartida en cuatro mercados, ¿estamos ante diversificación o ante concentración disfrazada? Y tercera, la más difícil: el fondo apalancado cumple una función (absorbe una oferta que nadie más absorbe); ¿qué pasa con el mercado si un regulador decide expulsarlo?
Para seguir leyendo
El documento primario es el BIS Quarterly Review de septiembre de 2026. El Recuadro C está al final del capítulo de visión general, junto al Recuadro D, que cuenta la misma historia con cédulas hipotecarias nórdicas. Nuestra lectura de mercado del documento, con las cuatro capas, está en este artículo. El análisis largo, catorce páginas con los nueve gráficos construidos a partir de las cifras del BIS y el contraste con nuestro expediente del Tesoro, está en la sala de lectura institucional de fgaresearch.com. Y el método con el que leemos el ciclo está publicado como working paper: DOI 10.5281/zenodo.20709770.
Francisco Salvador
Contenido educativo y divulgativo, no asesoramiento de inversión. Sin señales de compra/venta ni objetivos de precio. Las cifras atribuidas al BIS proceden de su Quarterly Review de 14 de septiembre de 2026; el ejemplo numérico de la operación es ilustrativo y está simplificado. FGA es agente de Miraltabank; Miraltabank no participa en este contenido.