

Veredicto. El BIS calcula que el 55,2 % de la inversión que recibieron las empresas de IA entre 2021 y 2025 vino de otras empresas de IA. Y que en casi la mitad del valor de las operaciones entre ellas, inversor y receptor además se compran y se venden entre sí. Habla de estructura, no de alarma. En nuestro marco toca sobre todo la capa de Ciclo, que sigue en verde. El régimen no cambia.
Un fabricante de tractores y su mejor cliente
Imagine un fabricante de tractores que le presta dinero a un agricultor para que le compre un tractor. Mientras el agricultor pague, nadie ve nada raro.
Pero un día el fabricante mira sus ventas y se pregunta cuántas son de agricultores que de verdad necesitaban el tractor y cuántas son dinero suyo que vuelve a casa.
Eso es lo que ha medido el BIS con la inteligencia artificial. El 1 de octubre publicó el Bulletin 137, firmado por Jon Frost y cuatro colegas.
Lo que cuenta el boletín
Tomaron 1.246 empresas de IA y las ordenaron por su sitio en la cadena: computación, infraestructura, herramientas de datos, modelos y aplicaciones. Luego siguieron, entre 2021 y 2025, quién invertía en quién y quién le vendía a quién. Salen 972 relaciones de inversión entre ellas.
El dato central es este: el 55,2 % de lo que entró en empresas de IA vino de otras empresas de IA.
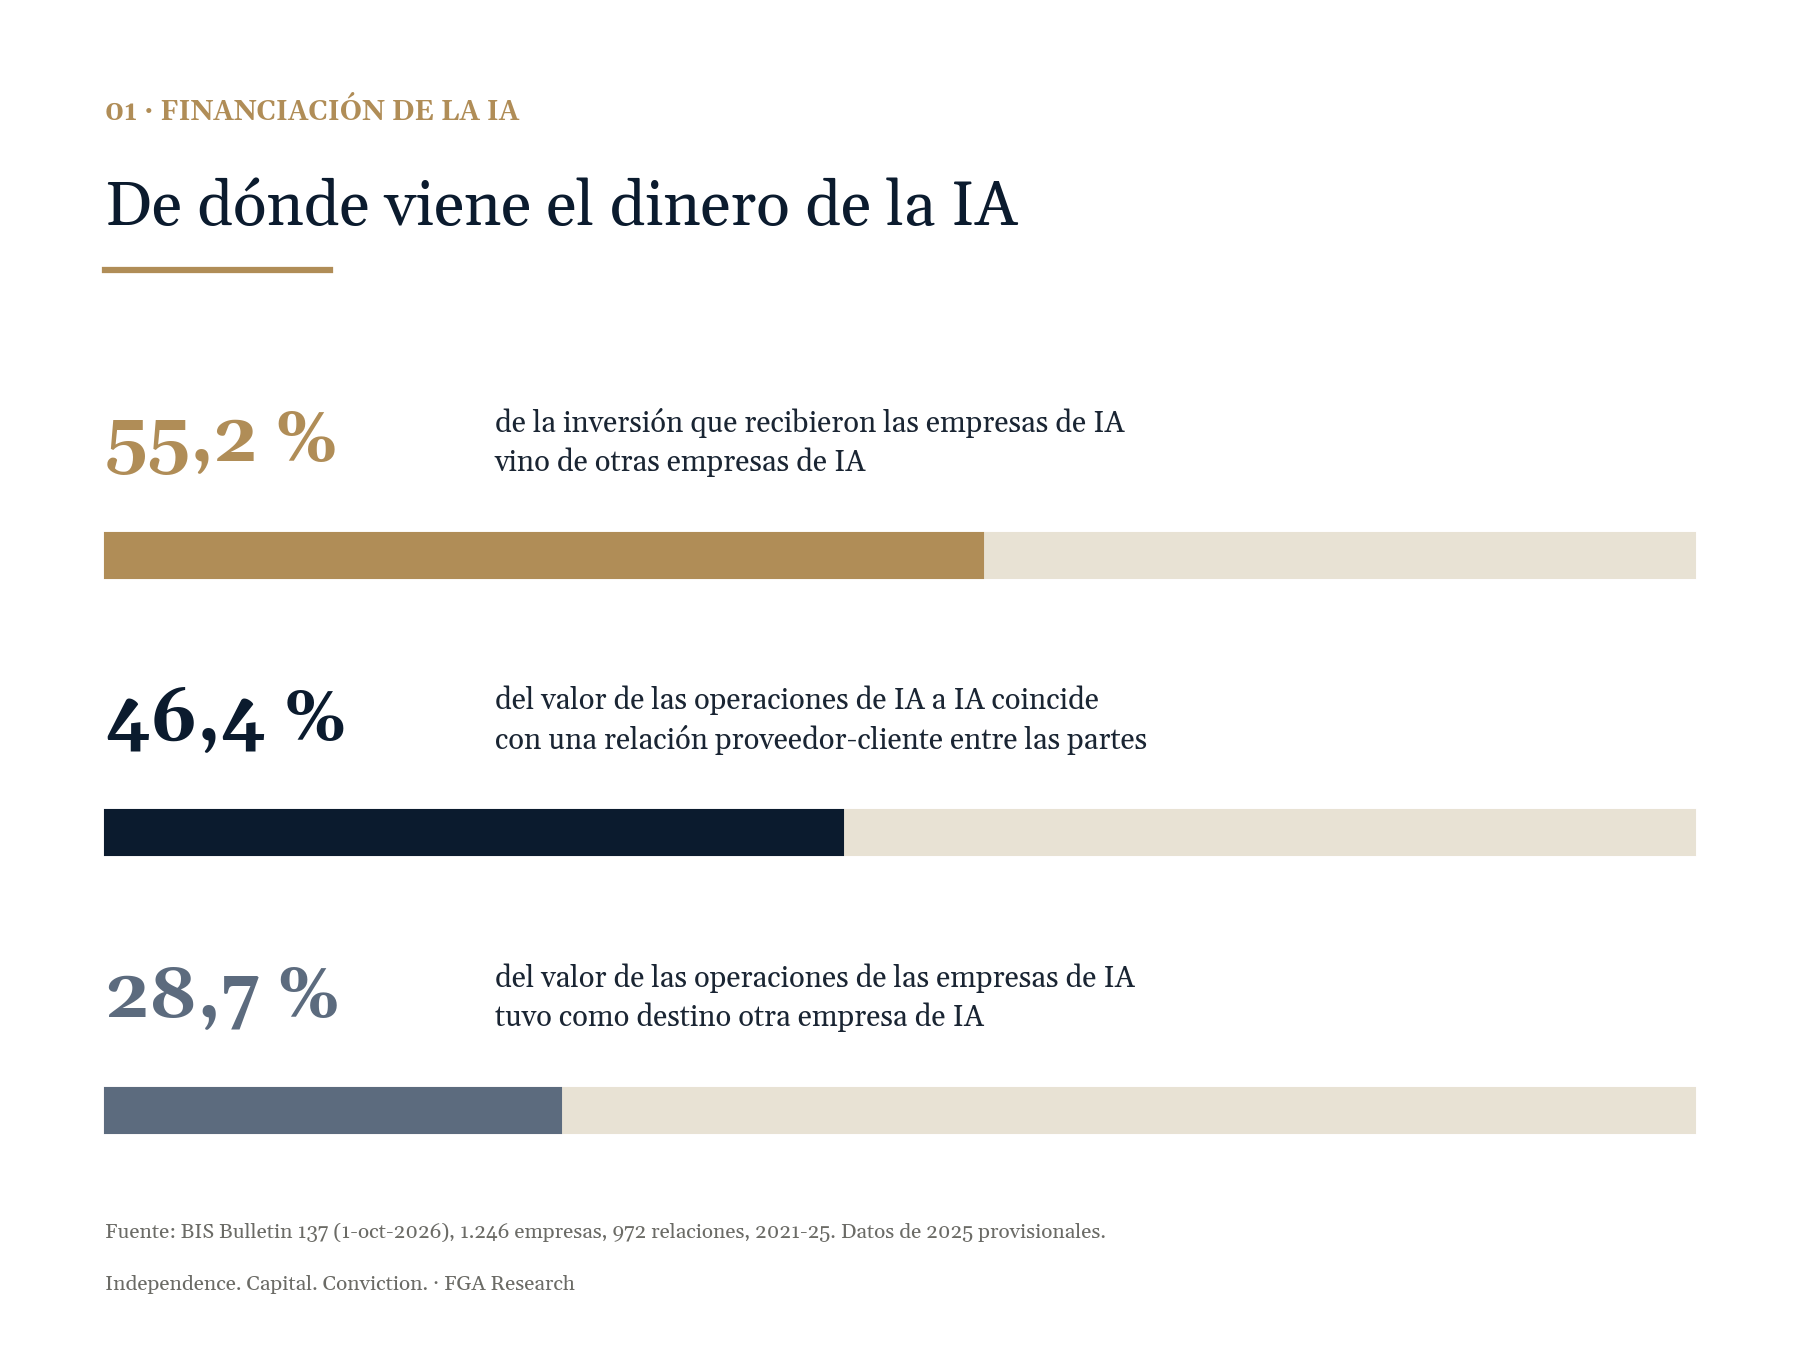
Hay más. En el 46,4 % del valor de las operaciones entre empresas de IA, inversor y receptor eran además proveedor y cliente. El BIS llama circulares a esas relaciones. Y el 28,7 % del valor de todas las operaciones de empresas de IA tuvo como destino otra empresa de IA.
Para medir si es mucho: un estudio de 2006 encontró participación directa en el capital en solo el 3,3 % de más de 10.000 relaciones cliente-proveedor de Estados Unidos. En computación y nube, el BIS encuentra vínculos de financiación en el 15,2 %.
Cómo gira el dinero
La forma más común es la del tractor: el proveedor financia a su cliente. Son el 64 % de las relaciones circulares, y casi tres de cada cuatro (el 73 %) nacen en empresas de computación o de infraestructura.
La contraria también existe. El cliente financia a su proveedor para asegurarse de que le llegue lo que necesita, y de paso gana voz en sus decisiones. Y queda el comercio en ambos sentidos, donde cada parte le vende a la otra.
El BIS no habla de trampa, y conviene decirlo. Explica por qué puede tener sentido: un proveedor ve el uso real de su cliente mejor que un banco, los insumos son tan a medida que nadie quiere depender de un tercero y las necesidades de dinero son enormes. Entrar en el capital funciona como sustituto parcial de comprar la empresa entera.
Dónde está el riesgo
Los autores señalan cuatro puntos. El más fácil de entender es el del fabricante: si parte de la facturación de un proveedor es dinero que él mismo adelantó, basta con que el cliente deje de recibir financiación para que la demanda baje de golpe, sin que nadie la cancele.
El segundo, que quien invierte y a la vez vende tiene dos veces la misma contraparte, así que un susto en una empresa llega por dos puertas. El tercero, que esto se financia cada vez más con crédito privado y vehículos especiales, lo que añade deuda que no se ve en un balance. Y el último, que algunos acuerdos (las garantías de valor residual, por ejemplo) quedan fuera del balance, y que las empresas operan en varios sectores y países, de modo que ningún supervisor ve el conjunto.
El boletín recuerda, con cautela, a las telecomunicaciones de finales de los noventa, cuando los fabricantes de equipos financiaban a los operadores que les compraban esos equipos. Compara el mecanismo, no anuncia nada.
Y hay cautelas de método que conviene dejar por escrito. Los datos de 2025 son provisionales. El valor anunciado de una operación puede distar mucho de lo que se entrega. Y la definición del BIS es más estricta que la de la prensa, así que sus cifras no sirven para compararlas con titulares.
Con lo que ya hemos contado
El 20 de octubre vimos que el FMI revisó 14 grandes operaciones desde 2023: unos 950.000 millones puestos sobre la mesa a cambio de 1,4 billones de ingresos prometidos. El BIS llega al mismo sitio por otro camino. El FMI mira las más grandes y el BIS cuenta casi mil.
Y el 15 de octubre vimos el seguro contra el impago del gigante de la IA más endeudado un 60 % más caro que en mayo. Tres miradas distintas, una misma forma.
Cómo lo leemos por capas
Ciclo. Es la capa que más toca. El crédito sigue en verde y el detector de daño no ha girado. Una estructura así no se rompe por el ánimo ni por el bono; se rompe cuando el crédito de una pieza falla y arrastra a la siguiente. Por eso es la que miraremos primero, y por eso hoy dejamos el color como está.
Ánimo del inversor. Sigue en ámbar, con la media de fondo cayendo por séptima semana. La narrativa de burbuja ya estaba en la conversación. El boletín le pone cifras, pero no cambia el estado.
Dinero. Sigue en ámbar, con la Fed decidiendo mañana miércoles. Este tipo de financiación es sensible al coste del dinero, y con el bono largo en niveles que no se veían desde hace más de veinte años, refinanciar cuesta más.
Economía real. Verde, sosteniendo. La inversión en IA sostiene parte de la actividad. Lo que deja abierto el boletín es cuánta de esa demanda es final y cuánta la financia el propio sector. Con datos públicos no se puede responder, y el BIS tampoco lo intenta.
En 30 segundos
🟢 Ciclo: verde. La capa que más toca este dato y la primera que vigilamos.
🟡 Ánimo del inversor: ámbar, sin cambio.
🟡 Dinero: ámbar, sin cambio.
🟢 Economía real: verde, sosteniendo. La duda es cuánta demanda es final.
El y qué: más de la mitad del dinero que recibe la IA viene de la propia IA, y casi la mitad de ese circuito además compra y vende dentro de él. Eso ayuda a entender por qué, si algo se rompe, puede romperse en cadena. No dice que vaya a pasar.
Qué no cambia
El régimen sigue siendo el de Muelle Comprimido: las cuatro capas no apuntan juntas en una misma dirección, y ningún dato de esta semana las obliga a hacerlo. Un titular de estructura no cambia el régimen. Lo cambiaría que la alarma que hoy se ve en una capa apareciera confirmada en otra, y eso lo hemos dejado escrito antes.
Cada viernes miramos la capa de Ciclo con las mismas fechas. Si quiere recibir esa lectura, el botón de arriba es gratuito.
Contenido editorial y divulgativo, no asesoramiento de inversión. Sin señales de compra/venta ni objetivos de precio.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio