

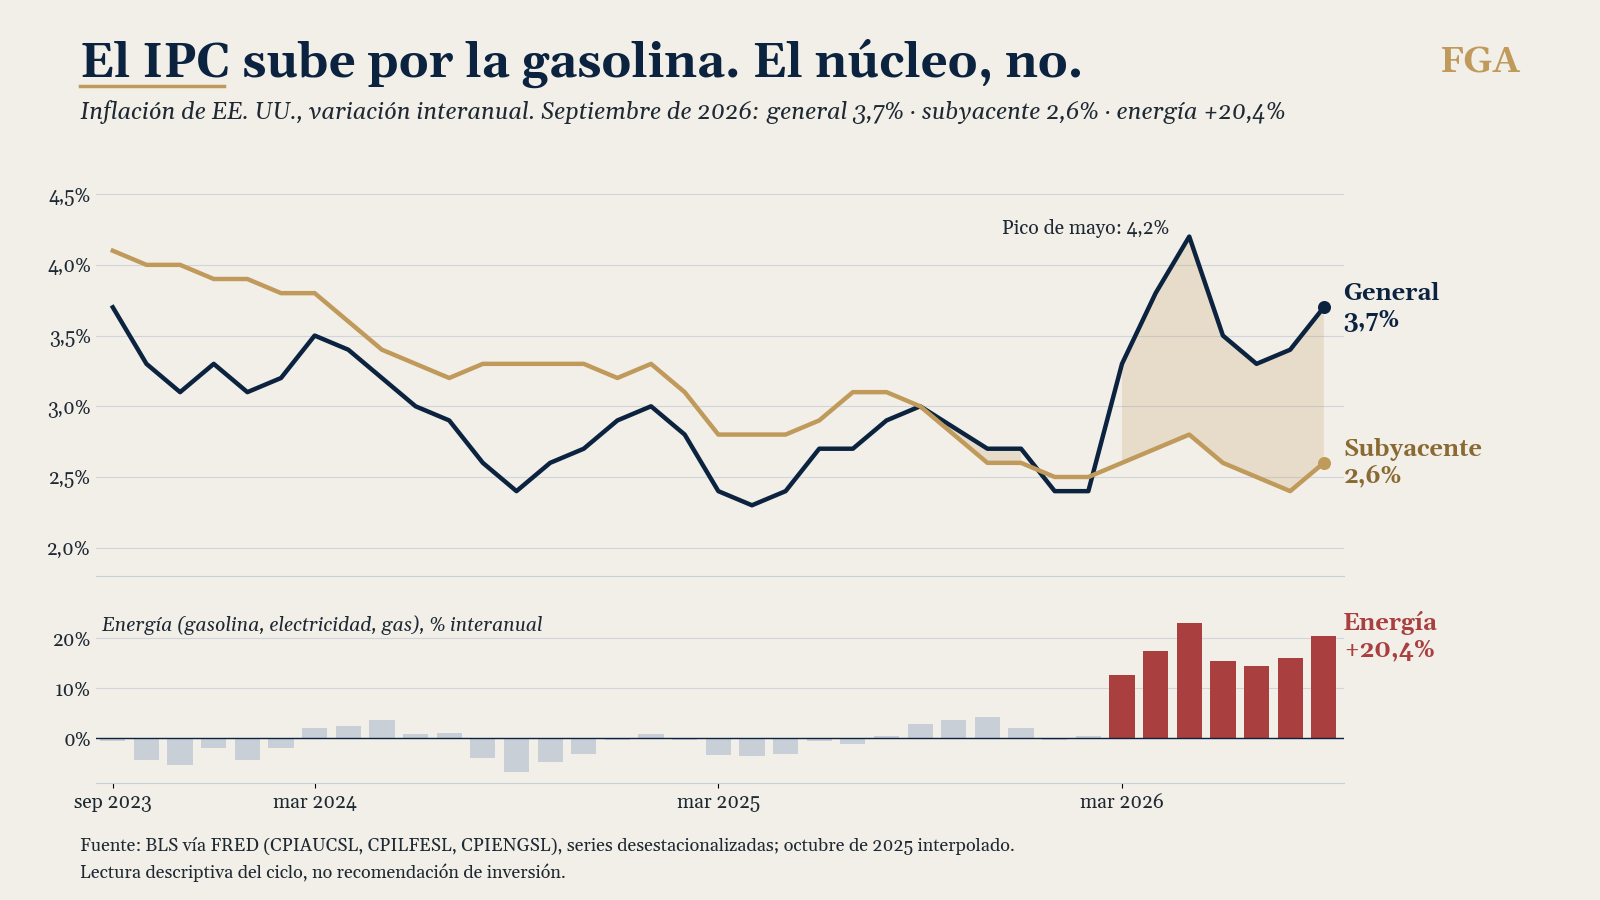
Inflación de EE. UU., variación interanual. En azul, la general; en dorado, la subyacente; abajo, la energía.
Hoy ha salido el IPC de Estados Unidos y el titular asusta: 3,7% en septiembre, cuando se esperaba un 3,6%. En agosto fue un 3,4%. El bono a diez años reaccionó al momento y subió unos nueve puntos básicos, hasta rozar el 5,3%.
Pero el titular cuenta solo la mitad. Lo interesante está debajo.
Lo que sube
La gasolina. Subió un 9,1% en el mes (en agosto había subido un 3,9%) y ella sola explica casi la mitad del avance mensual del índice general, un 0,6%. En el último año suma un 34,2%, y la energía en conjunto, un 20,4%. El galón medio ronda los 4,33 dólares; antes de que empezara el conflicto estaba en 2,98. La prensa lo achaca a las tensiones con Irán que arrancaron a finales de febrero, y el gráfico le da la razón: hasta marzo la energía apenas pintaba nada y desde entonces suma entre un 12% y un 23% interanual, mes tras mes.
Hay un segundo efecto que conviene mirar de reojo: los billetes de avión. Han subido un 1,2% en el mes y cerca de un 22% en el año. Es lo que se espera cuando el combustible se encarece, y por eso cuesta separar del todo la energía de lo que llamamos «subyacente».
Lo que sube menos
Quitemos energía y alimentos. El IPC subyacente marcó un 2,6% interanual (el consenso esperaba un 2,5% y en agosto fue un 2,4%) y lleva todo el año moviéndose entre el 2,4% y el 2,8%. Entre una cifra y otra se ha abierto una brecha de más de un punto, y esa brecha es la historia de 2026. Los alimentos, por cierto, no se movieron este mes: un 0,0%.
Dicho esto, hay un detalle que no quiero esconder. En el mes, el subyacente subió un 0,3%, una décima más de lo esperado. Si ese ritmo se mantuviera durante doce meses, saldría una inflación de fondo del 3,7% anualizado. Una cifra no hace tendencia, pero merece atención.
Dentro del subyacente
¿De dónde sale esa décima? Aquí conviene ser precisos, porque la respuesta no es del todo tranquilizadora. La subida se ha repartido. Los servicios subyacentes subieron un 0,37% en el mes, lo más desde abril. La vivienda, un 0,39% (el alquiler equivalente del propietario, un 0,35%). Y los bienes subyacentes, un 0,25%, lo más desde enero de 2025, con coches usados y electrónica tirando. Unos bienes que apenas empujaban han empezado a sumar.
Ahora, la letra pequeña. Parte de ese avance es volátil: en un solo mes, el alquiler de coches subió un 5,4% y el alojamiento fuera de casa un 2,0%, y los billetes de avión ya los hemos visto. Y en términos anuales el cuadro sigue contenido: servicios subyacentes, un 3,1%; bienes, un 0,7%; subyacente total, un 2,6%. La medida de servicios sin vivienda, la más vigilada en la Fed, subió entre un 0,3% y un 0,4% mensual según la fuente, con un 3,2% anual.
Hay presión, y está más repartida de lo que parecía a primera vista, pero todavía no hay un nivel alto de inflación de fondo. Y aquí está la diferencia que importa. Un 3,7% por gasolina y un 3,7% por precios de servicios no son lo mismo. El primero se desinfla solo si baja el petróleo. El segundo se queda, porque los alquileres, los salarios y los contratos se revisan despacio y se pegan a las expectativas. Hoy estamos en lo primero, con señales de que lo segundo empieza a asomar.
Por qué le importa a la Fed
La Fed ya subió los tipos en septiembre, hasta el 3,75%–4%, la primera subida desde 2023. Los bancos centrales suelen mirar más allá de un susto de energía, porque la gasolina cara se corrige sola si baja el petróleo. Lo que temen es que el susto se cuele en las expectativas de inflación, y cuanto más dura, más fácil es que pase.
El mercado ya lo está descontando: según Capital Economics, la probabilidad de otra subida en la reunión del 27 y 28 de octubre ha pasado del 20% al 50% tras el dato, y el CME FedWatch la sitúa en el 44%, desde el 22%. Por eso este IPC pesa más por lo que dice sobre la duración que por el número del mes.
Qué dice la historia
Conviene poner el 3,7% en su sitio. En 2022 el IPC general llegó al 9,1% (junio) y el subyacente al 6,6% (septiembre). Aquella inflación era de fondo; esta, por ahora, es de energía. Con un subyacente en el 2,6%, no estamos en ese mundo. Pero también sabemos que un choque de energía largo termina filtrándose, y que la diferencia entre un susto y un régimen es el tiempo.
Qué capa se mueve y qué no cambia
En nuestro marco de cuatro capas, la que lo nota es la de liquidez, la tapa: con tipos largos cerca del 5,3%, el dinero cuesta más. El ciclo y el ánimo de los inversores no se mueven por este dato, y el régimen de la lectura semanal tampoco cambia, de momento. Lo que sí cambia es la atención: la subida de septiembre está más repartida de lo que pensábamos.
Lo reabrimos con fecha, el domingo 18 de octubre, con el dato de hoy y los de precios de producción y ventas minoristas del jueves.
Escenarios y umbrales
Para que la lectura no dependa de la intuición, ponemos la regla por escrito.
Si el subyacente de octubre vuelve a un 0,2% o menos, la décima de septiembre fue ruido y el titular seguirá explicándose por la gasolina. Si se repite un 0,3%, tendremos dos cifras seguidas, y ahí ya no es una cifra: es el inicio de una tendencia que habrá que mirar de frente. Y si el petróleo cede mientras el subyacente se mantiene, el titular bajará solo y la lectura de fondo seguirá igual.
Si el subyacente mensual se queda en un 0,3% o más dos publicaciones seguidas, cambiaremos esta lectura, y se la contaremos aquí con fecha.
Qué vigilamos
El jueves 15, los precios de producción y las ventas minoristas de septiembre: si el consumo aguanta con la gasolina cara, el golpe se queda en energía. El martes 27 y el miércoles 28, la reunión de la Fed. Y sobre todo el subyacente de octubre, para ver si esa décima de más fue ruido.
Aprovecha mientras es gratis: estamos en fase freemium y la lectura semanal llega cada domingo a tu correo, junto con notas como esta cuando sale un dato que importa.
Fuentes: BLS (IPC de septiembre de 2026, publicado el 14 de octubre) a través de FRED, CNBC, CBS News y Axios; desglose de servicios, bienes y vivienda según Bloomberg (vía TheStreet) y Wolf Street, contrastado con BLS; reacción del bono a diez años según Quartz; probabilidades de subida de la Fed según Capital Economics (vía CBS News) y CME FedWatch. Series desestacionalizadas; octubre de 2025 interpolado en el gráfico por la ausencia de publicación. Máximos de 2022 según BLS.
¿Lee esto desde un comité de inversión? FGA Research distribuye, bajo demanda y con cualificación previa, su Informe institucional de Macro y Mercados: el mismo proceso de cuatro capas, con las series propietarias y la lista de vigilancia completas. Si dirige capital, gestiona riesgo o construye estrategia para un comité, solicítelo indicando rol y mandato. Confirmamos elegibilidad y enviamos el informe completo en 24 h.
Lectura descriptiva del ciclo, no recomendación de inversión. Contenido divulgativo; sin señales de compra o venta ni objetivos de precio. FGA es agente de Miraltabank; Miraltabank no participa en este contenido.
Francisco Salvador
FGA Research & Advisory · Est. 2006