

En pocas palabras. En septiembre el golpe del petróleo llegó al precio del dinero: el bono de EE.UU. a 30 años pasó diez sesiones seguidas por encima del 5,25%, la línea que dejamos escrita el 3 de septiembre, y cerró el 23 en el 5,40%. El crédito a las empresas se movió tres puntos básicos en todo el mes. Mientras siga así, esto es un susto caro. No un cambio de ciclo.
Le propongo un trato. Esta pieza tiene diez imágenes y cinco tablas y se lee en unos quince minutos. Si solo tiene dos minutos, mire la del bono y el crédito, a mitad de camino, y la tarjeta del final. Si tiene quince, al terminar sabrá leer por sí mismo cualquier titular de este otoño sobre petróleo, tipos o bolsa, y distinguir el ruido del dato que de verdad cambia las cosas.
Y le dejo una pregunta para el camino, porque la respuesta es la clave de todo lo demás: con el petróleo físico a 130 dólares y tres bancos centrales subiendo tipos en ocho días, ¿qué cree que hizo el dinero que se presta a las empresas más endeudadas de EE.UU.? Apúnteselo. Lo resolvemos más abajo.
La noche que se cerró la puerta de atrás
Empiezo por una noche. La del jueves 10 al viernes 11 de septiembre, unos drones alcanzaron dos estaciones de bombeo de un oleoducto en Arabia Saudí. Dicho así suena a noticia de página par. No lo es.
Desde que el estrecho de Ormuz está restringido, ese oleoducto era la puerta de atrás. Por él salían unos cinco millones de barriles al día hacia el mar Rojo sin pasar por el estrecho. Para hacerse una idea, más o menos lo que consumen juntas Alemania, Francia e Italia. Aramco lo cerró por precaución y no volvió a bombear hasta el día 22.
Once días con la puerta de atrás cerrada.
Lo lógico sería esperar que el precio del petróleo se disparara. Y aquí viene lo primero que no encaja: el precio que vemos todos en las pantallas apenas se movió.
El que sí se disparó fue otro.
Dos precios para el mismo barril
Aquí merece la pena parar un momento, porque es la clave del mes y casi nadie la cuenta.
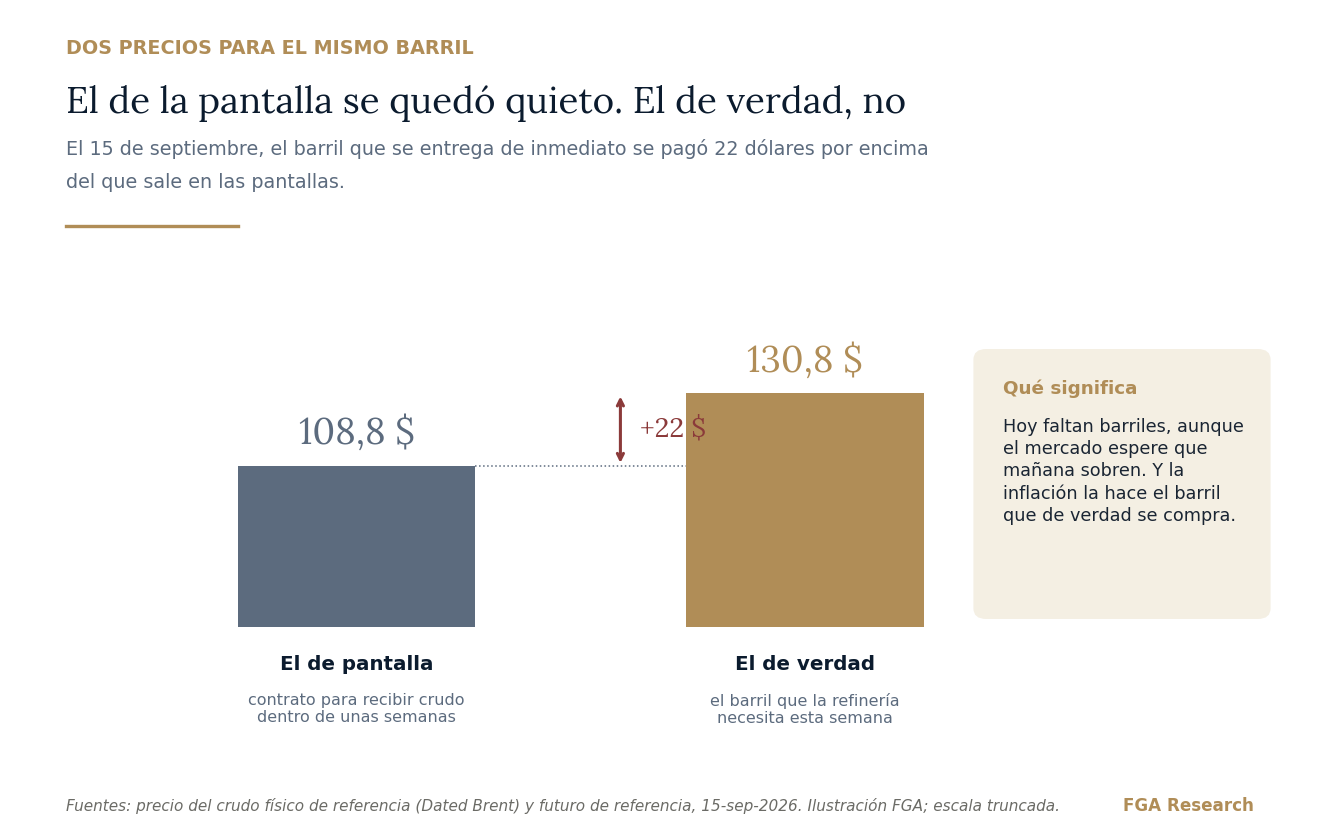
El precio que sale en los telediarios es el de un contrato para recibir petróleo dentro de unas semanas. Es un precio de expectativas: lo que el mercado cree que valdrá el barril cuando llegue. Pero una refinería no puede esperar. Necesita crudo esta semana para que mañana haya gasolina y gasóleo, y ese barril, el que se entrega de inmediato, tiene su propio precio.
Normalmente los dos van casi pegados. En septiembre no. El día 15, el barril físico llegó a 130,8 dólares, 22 más que el de pantalla.
Piense en un paraguas el día que empieza a llover. El que está en la tienda de la esquina vale lo que le pidan; el que llegará por internet la semana que viene sigue costando lo mismo. Nadie diría que los paraguas se han encarecido. Y, sin embargo, hoy, a las cinco de la tarde, sí.
Cuando esos dos precios se separan tanto, el mercado está diciendo algo muy concreto: hoy faltan barriles, aunque espere que mañana sobren.
¿Por qué importa? Porque la inflación no la hace el precio de la pantalla. La hace el barril que de verdad se compra, se refina y acaba en el depósito de un camión. Y eso es exactamente lo que los bancos centrales estaban mirando.
Los bancos centrales dejaron de esperar
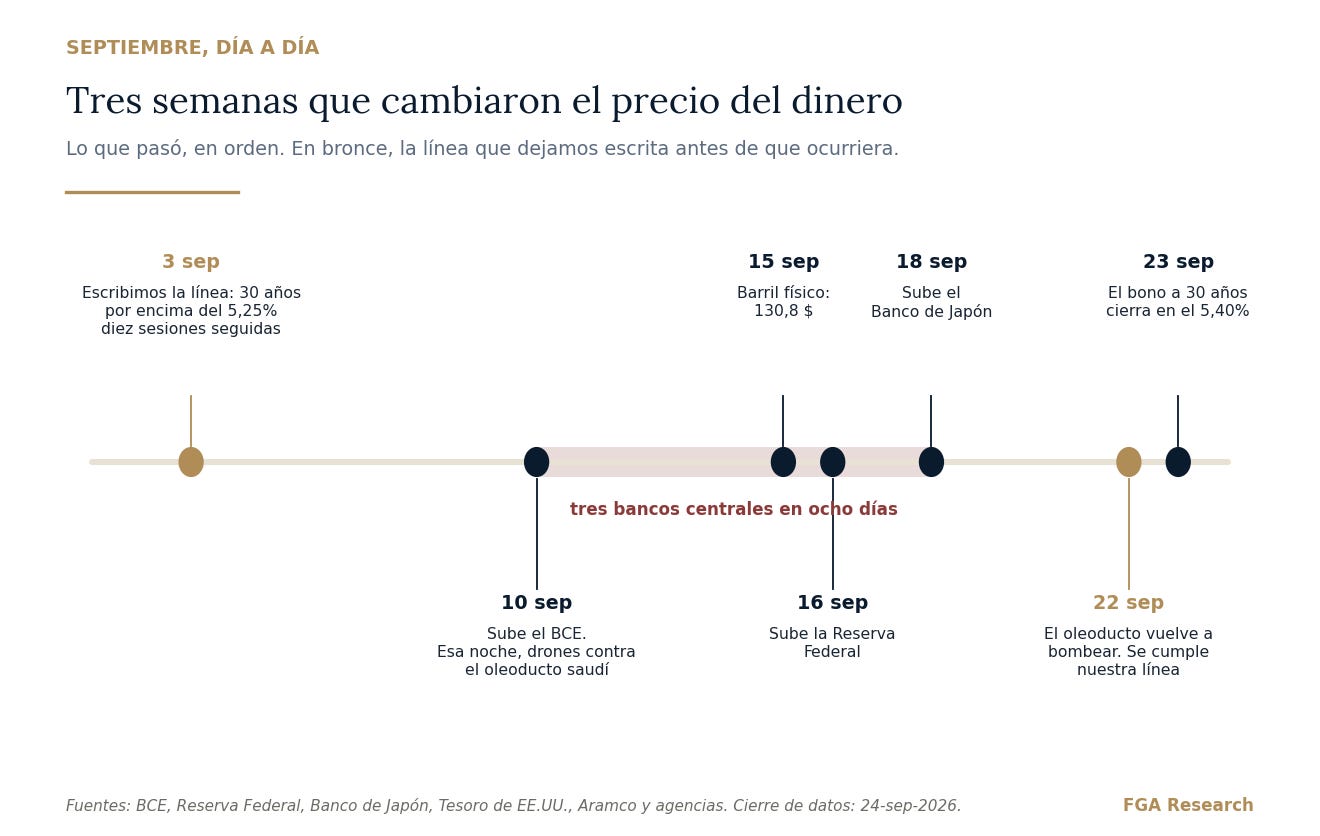
Mientras tanto pasó algo que pesa más que el propio petróleo. El BCE subió tipos el jueves 10, la Reserva Federal el miércoles 16 y el Banco de Japón el viernes 18. Tres grandes bancos centrales, en ocho días.
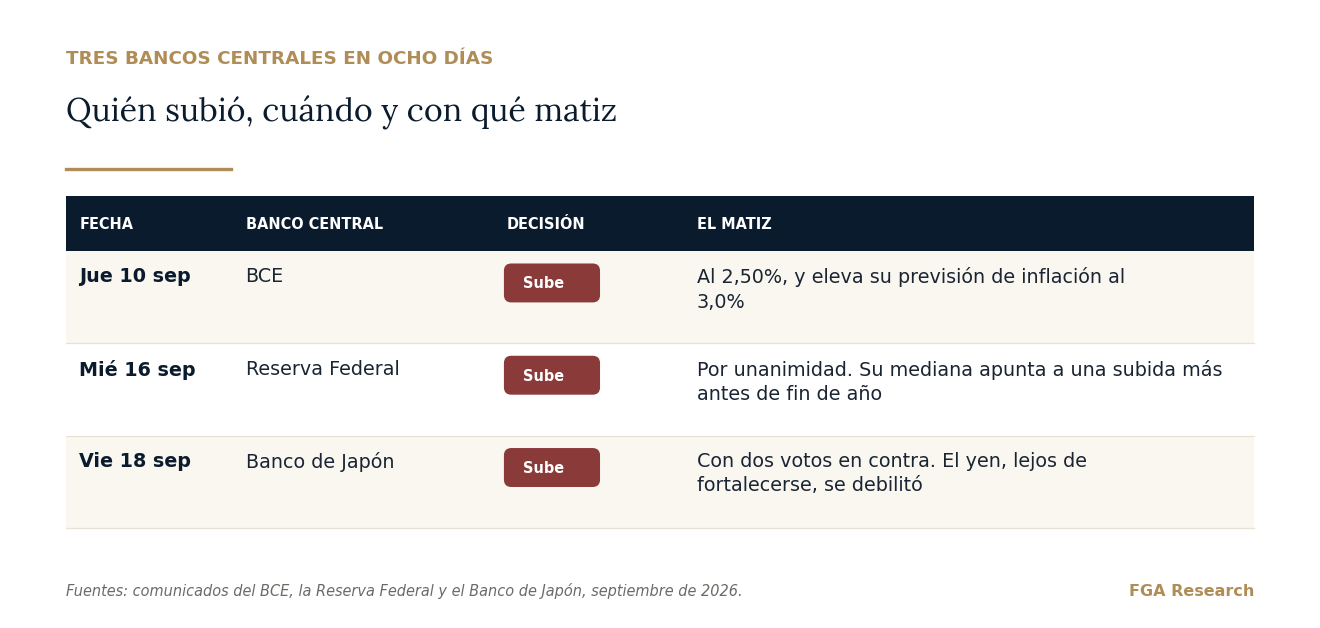
Fíjese en la última fila. El Banco de Japón subió con dos votos en contra, y el yen, en lugar de fortalecerse, se debilitó. Cuando un banco central sube tipos y su moneda cae, el mercado le está diciendo que no se cree que vaya a seguir. Es un detalle pequeño que explica por qué la deuda japonesa a diez años está en su nivel más alto desde 1996.
La Fed explicó por qué, y la explicación es lo más interesante del mes. Subir tipos no produce ni un barril más, y lo sabe. Lo que intenta es que el petróleo caro no se contagie al resto de precios: a los salarios, a los alquileres, a lo que las empresas cobran por sus servicios. Que una subida de la gasolina no se convierta en una subida de todo.
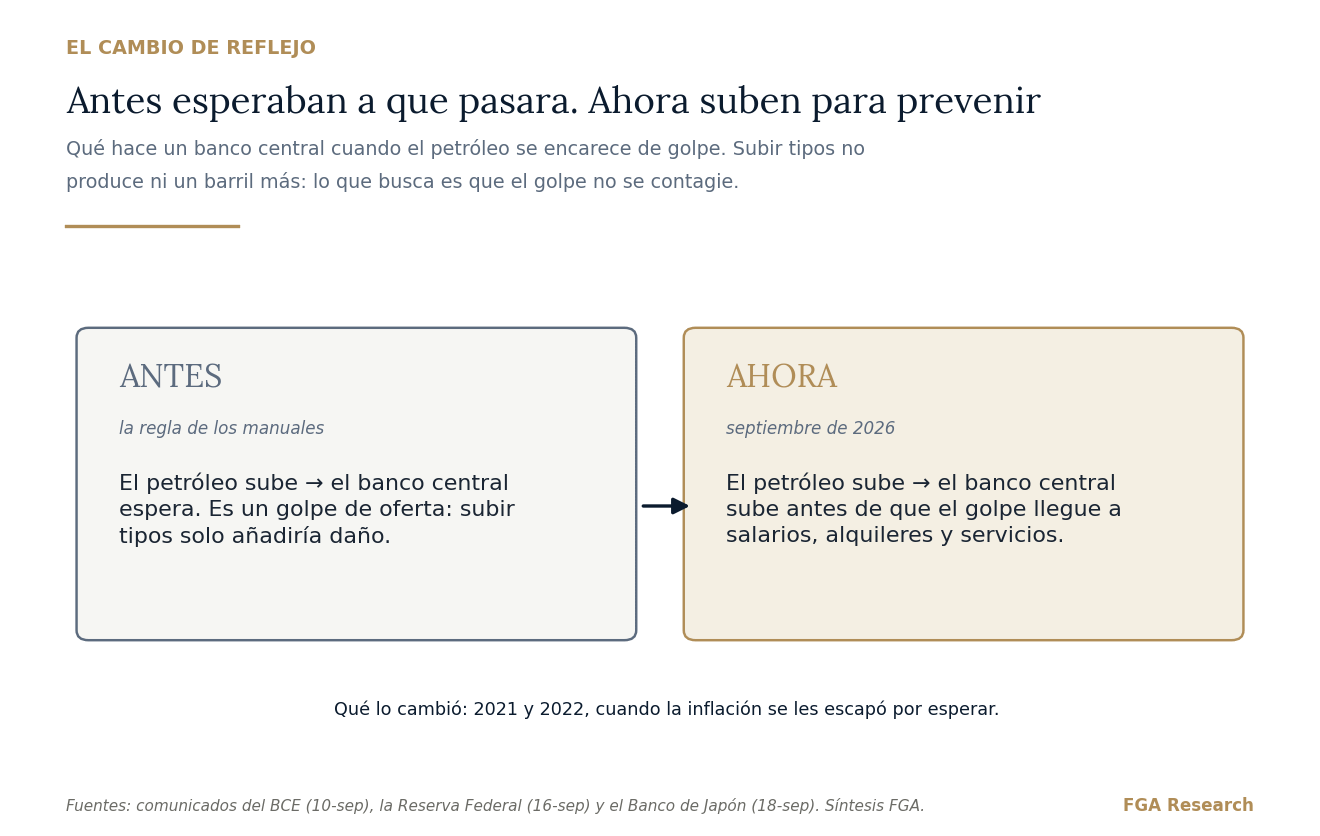
Durante años la regla fue la contraria. Ante un encarecimiento de la energía, el banco central esperaba a que pasara, porque subir tipos por un problema de oferta solo añade daño: el petróleo sigue caro y, encima, el crédito se encarece. Después de 2021 y 2022, cuando la inflación se les escapó por esperar, el reflejo ha cambiado. Ahora suben para prevenir, no para curar.
Es como el médico que ya ha visto una vez cómo una fiebre se complicaba por no tratarla a tiempo. La siguiente vez receta antes, aunque sepa que el tratamiento tiene efectos secundarios.
(La semana pasada conté, al abrir el blog en Rankia, por qué esa subida de la Fed no me hizo cambiar de régimen. Aquí va el mes entero, con todas las piezas.)
El argumento entero, en una imagen
Llegamos al bono a 30 años. Es lo que paga el Tesoro de EE.UU. por endeudarse a treinta años, y de él cuelgan, directa o indirectamente, las hipotecas, la financiación de las empresas y el valor de casi todo lo que se mide a largo plazo. Si este tipo sube, casi todo lo que depende del futuro vale un poco menos hoy.
Cerró el 23 de septiembre en el 5,40%, según el Tesoro de EE.UU., su nivel más alto en unos 19 años.
Ahora, la respuesta a la pregunta del principio. Mire el panel de la derecha.
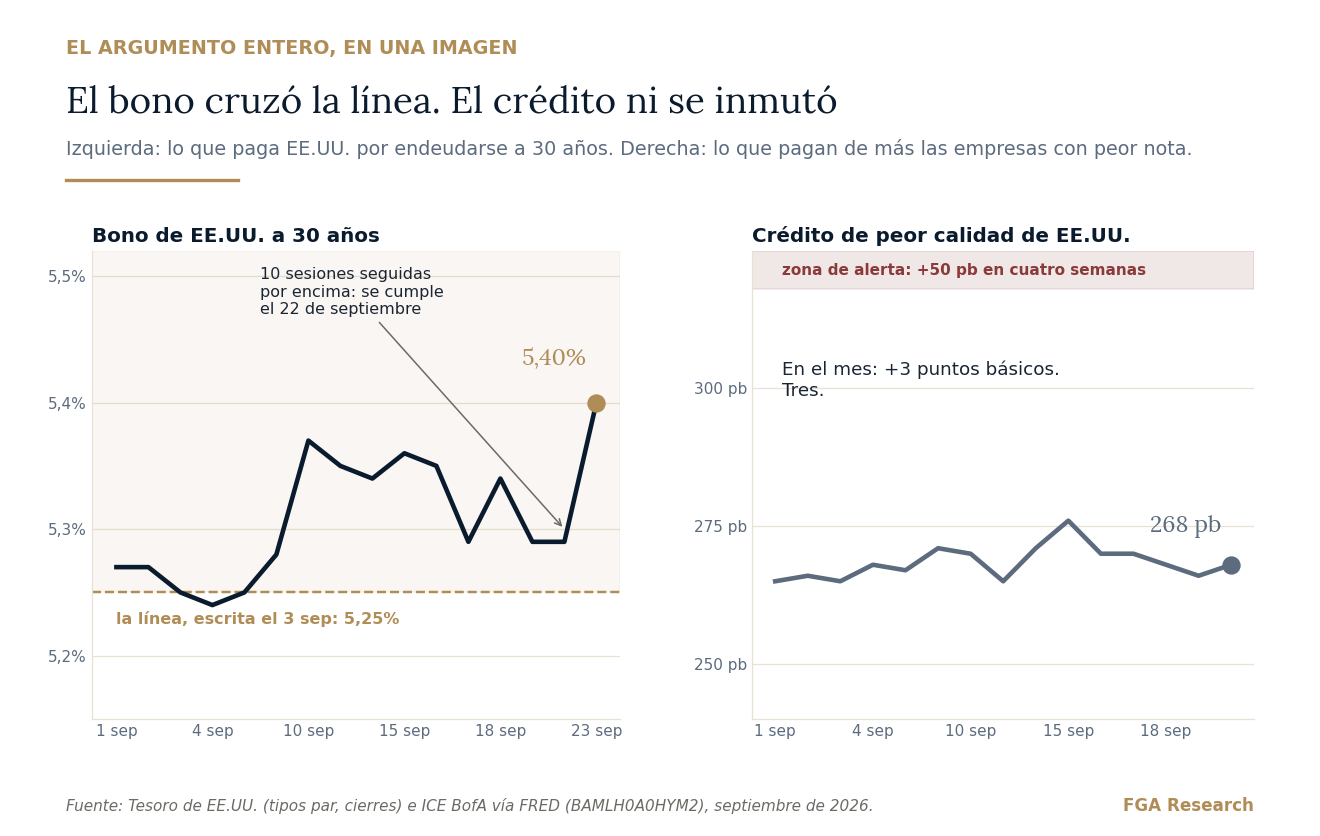
Tres puntos básicos. Tres centésimas de punto porcentual en todo el mes, con el petróleo físico a 130 y tres bancos centrales subiendo.
Si había apuntado que se disparó, no es el único: es la respuesta intuitiva, y es la que daría casi cualquiera que lea los titulares. Por eso esta imagen es la pieza entera. El dinero se ha encarecido, pero nadie está cobrando más por el riesgo de que las empresas no paguen.
Por qué escribimos la línea antes
Es fácil explicar un movimiento cuando ya ha ocurrido. Cualquiera encuentra una buena historia a toro pasado. Lo difícil, y lo útil, es decir antes qué dato te haría cambiar de opinión.
Por eso en el informe institucional de cada mes fijamos cinco señales con un número al lado. La del bono a 30 años decía: si cierra diez sesiones seguidas por encima del 5,25%, el shock habrá llegado a los tipos largos. La escribimos el 3 de septiembre. Se cumplió el 22.
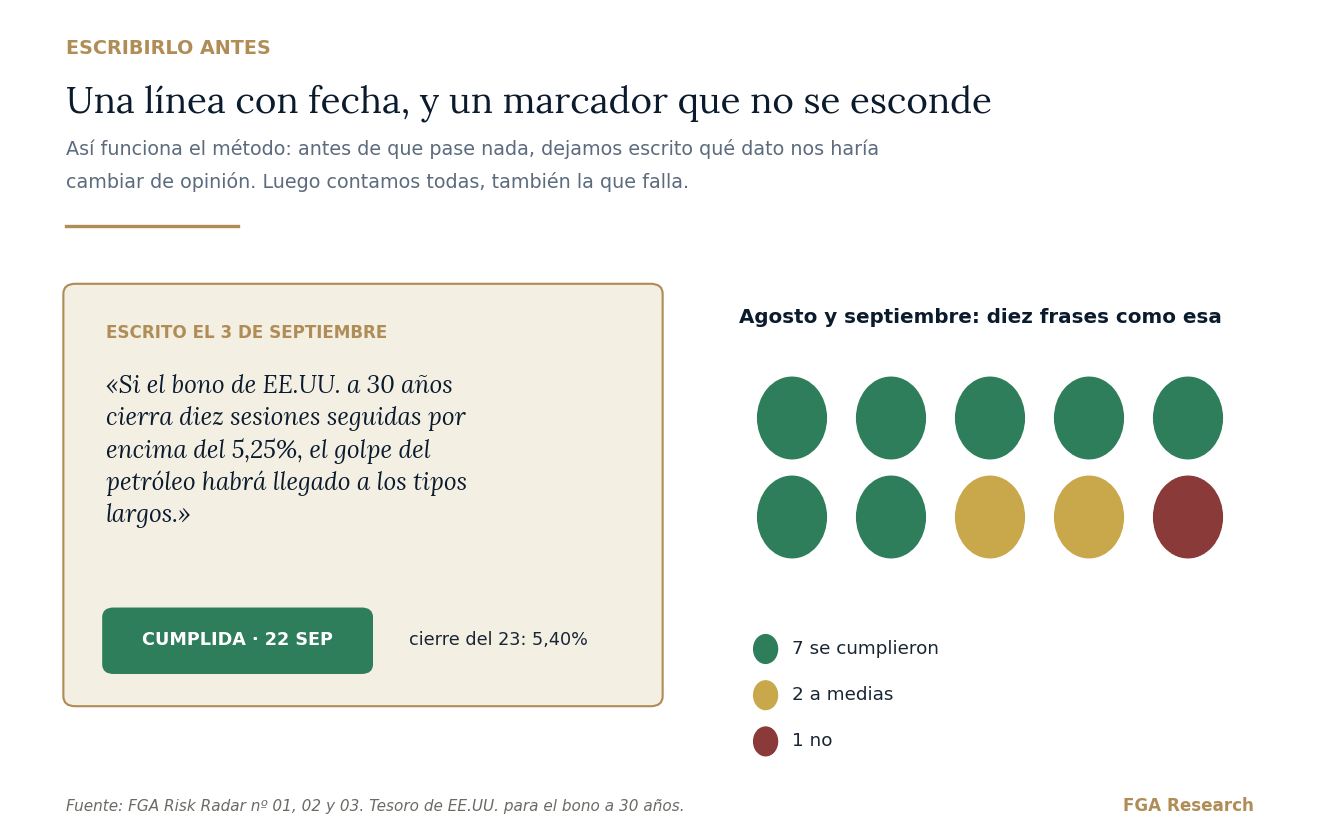
No lo cuento para presumir. De diez cosas que dejamos escritas en agosto y septiembre, siete se cumplieron, dos a medias y una no, y las contamos todas. Lo cuento porque una línea así cambia la conversación: un comité de inversión, o el consejo de una empresa que está cerrando el presupuesto de 2027, puede discutir un dato en lugar de una sensación.
Y tiene un efecto secundario que no esperaba cuando empecé: la línea que no se cruza enseña tanto como la que sí.
Aquí está el marcador completo, frase por frase. Incluida la que falló.
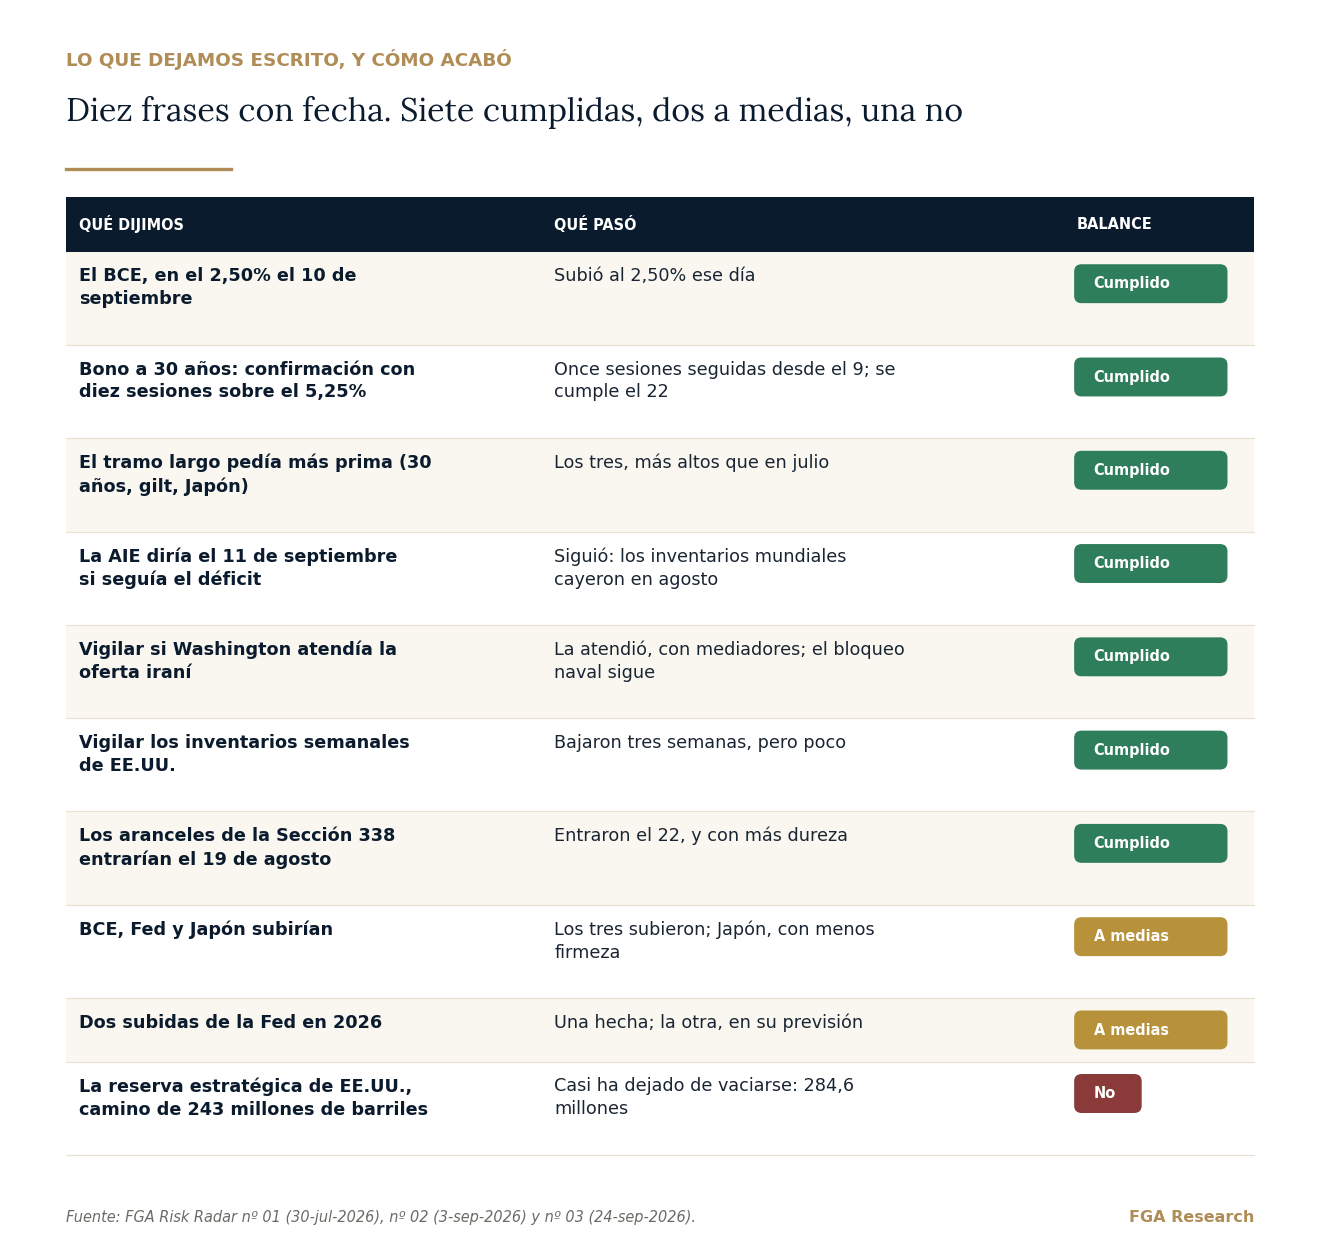
La que no se cumplió es la de la reserva estratégica de petróleo de EE.UU. En julio calculábamos que, al ritmo al que se estaba vaciando, iba camino de los 243 millones de barriles. Pero casi ha dejado de salir crudo de ella y está en 284,6. Nos equivocamos de ritmo, y lo decimos igual que los aciertos.
Acertamos la dirección, no del todo el motivo
Hay otro matiz que prefiero contar. En septiembre dijimos que el bono largo subía sobre todo por la oferta de deuda y el déficit. Ha seguido subiendo, así que la dirección era buena. El motivo, no del todo.
Las dos subidas más fuertes del mes coinciden con dos días concretos. El jueves 10, día de nuevos combates en el Golfo y de la subida del BCE. Y el miércoles 23, cuando un indicador de actividad marcó máximos de cinco años y desde la Fed se anunciaron más subidas, atribuyendo el alza a la fortaleza económica, a la competencia por el capital y a la geopolítica. Del déficit, ni una palabra.
La diferencia importa, y mucho. Si el bono sube por la política monetaria, reaccionará a los datos de precios. Si sube por el déficit, reaccionará a los presupuestos. Este otoño hay de las dos cosas: el dato de inflación del 30 de septiembre y los presupuestos británicos del 28 de octubre.
El recorrido del golpe
Si el golpe ya está en los tipos, ¿por qué hablo de susto y no de cambio de ciclo?
Porque un problema en los mercados no llega a la economía de golpe. Viaja. Y tiene un recorrido bastante conocido: primero encarece el dinero; después, si dura, hace que los que prestan a las empresas empiecen a desconfiar y exijan más; y solo entonces llega a la bolsa, a la inversión y al empleo.
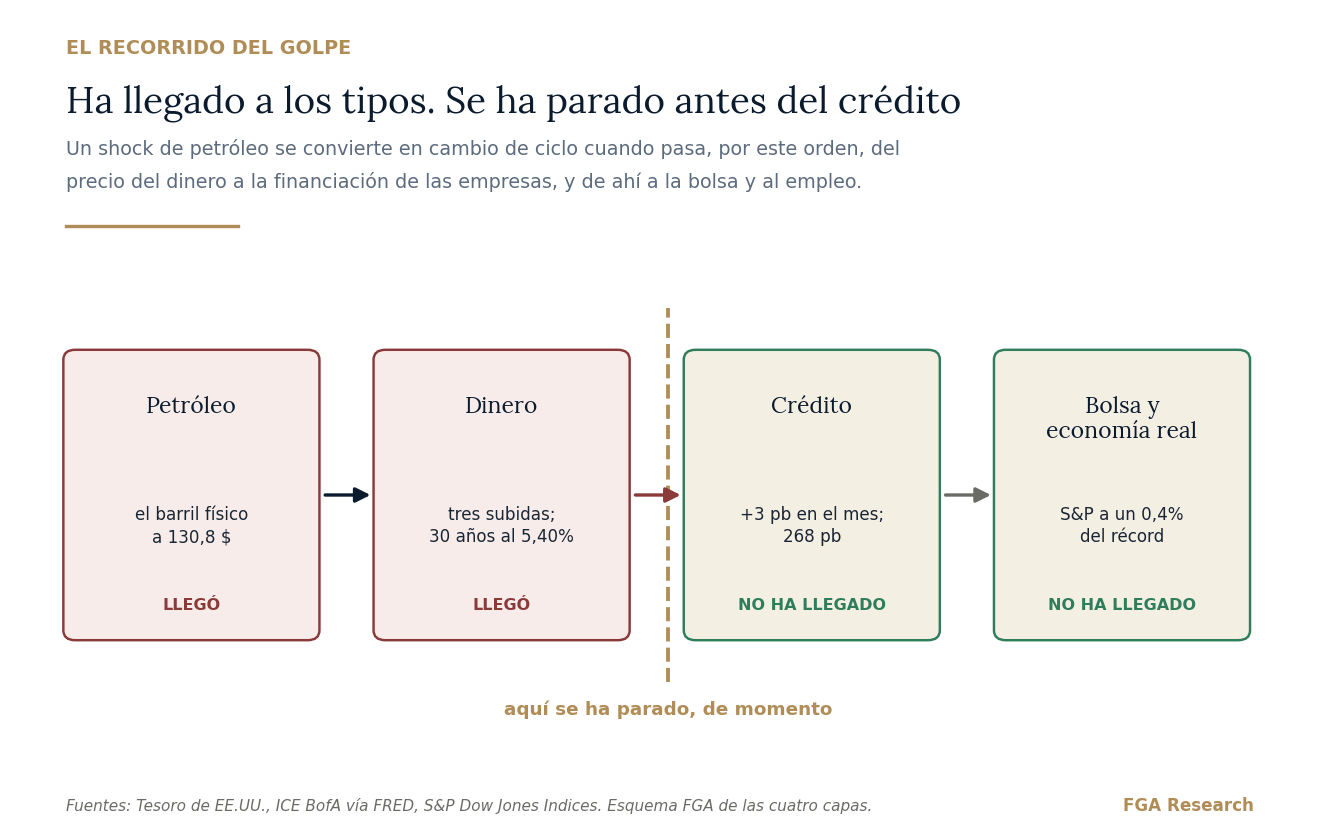
La estación que importa es la tercera. El crédito es lo que pagan de más las empresas para que les presten, por encima de lo que paga el Estado. Cuando los inversores huelen impagos, exigen más, y ese diferencial se abre. Por eso es la capa que confirma cuando algo se rompe de verdad. Hoy está en 268 puntos básicos, tres más que hace un mes.
Dicho de otra manera: el agua ha entrado en el garaje, pero no ha subido al primer piso.
Las cuatro capas, una a una
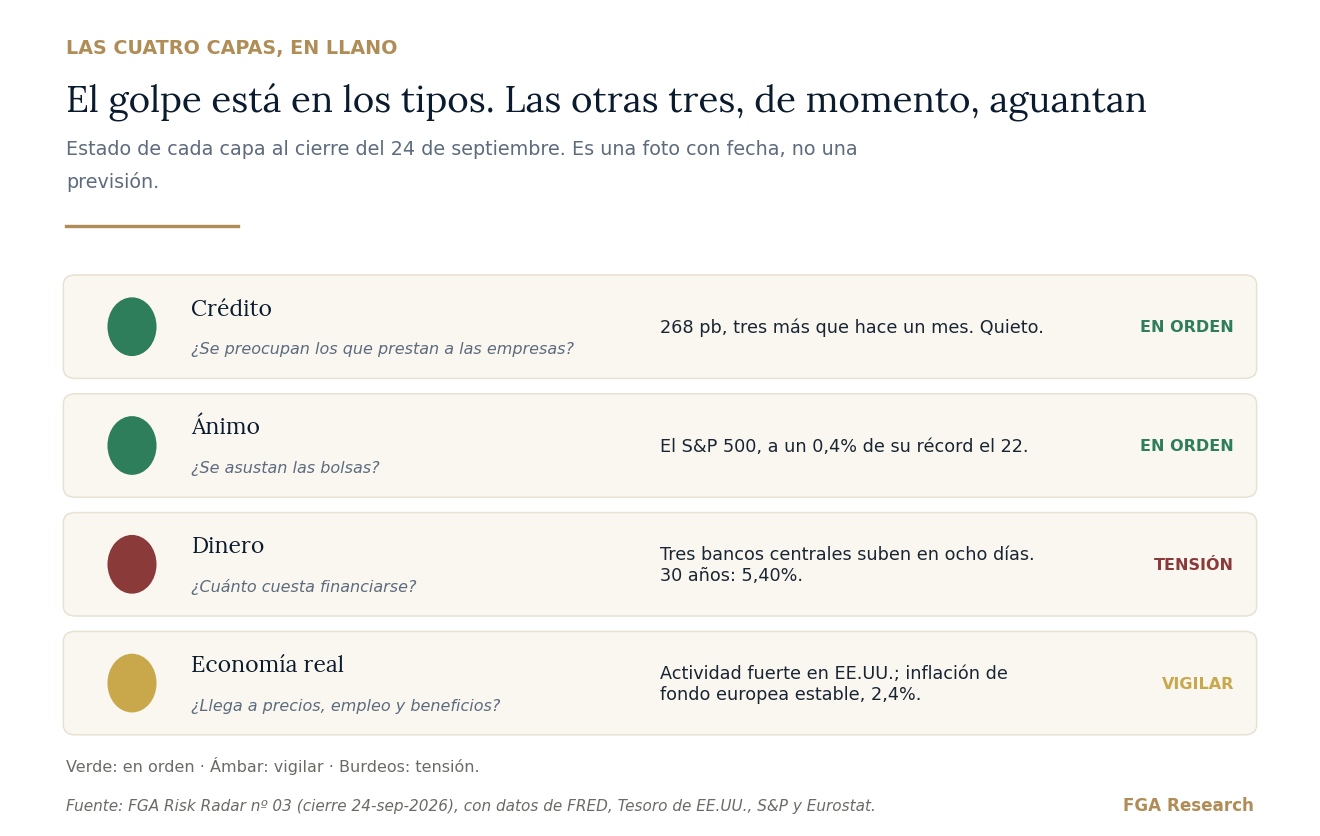
En FGA miramos siempre las mismas cuatro capas, en el mismo orden, para no dejarnos llevar por el titular del día.
La primera, en nuestro mapa, es el crédito, aunque en el recorrido del golpe sea la tercera estación: va delante porque es la que confirma. Quieto, como acabamos de ver.
La segunda es el ánimo, que se ve sobre todo en la bolsa. Tampoco se ha asustado: el S&P 500 cerró el día 22 a un 0,4% de su récord.
La tercera es el dinero: tipos de interés y bancos centrales. Aquí está el golpe, y no solo en EE.UU. La deuda británica a largo plazo sube 15 puntos básicos desde nuestro número anterior y la japonesa, 9.
La cuarta es la economía real, y aguanta. La actividad en EE.UU. sigue fuerte y la inflación de fondo europea está estable en el 2,4%.
En 30 segundos
🟢 Crédito: quieto.
🟢 Ánimo: la bolsa, cerca de su récord.
🔴 Dinero: los tipos largos, arriba, en EE.UU., Reino Unido y Japón.
🟡 Economía real: fuerte en EE.UU.; inflación de fondo europea estable.
Lo que importa: el shock ya ha llegado a lo que cuesta el dinero. Todavía no ha llegado al crédito, que es lo que convertiría un susto caro en otra cosa.
Si le ha servido, suscríbase. Es gratis, y cada lectura del ciclo le llega con fecha y con el dato que me haría cambiar de opinión.
Los dos caminos del otoño
Nadie sabe cuál de los dos caminos tomará el otoño. Lo que sí podemos hacer es describirlos antes, para reconocerlos cuando aparezcan.
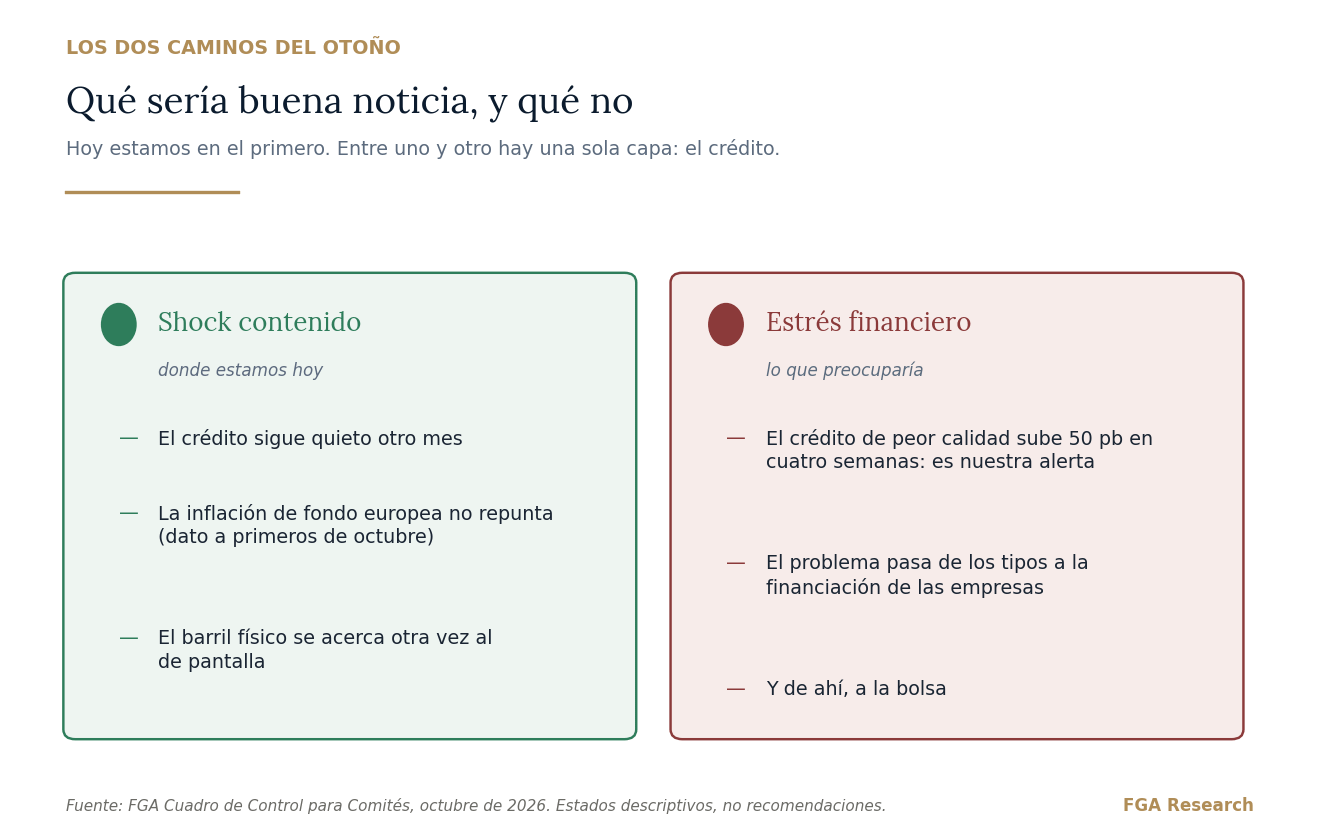
🟢 Sería buena noticia que el crédito siguiera quieto otro mes; que la inflación de fondo europea no repuntara en el dato de septiembre, que se publica en la primera semana de octubre; y que el oleoducto saudí recuperara su ritmo, con el barril físico acercándose otra vez al de pantalla.
🔴 Preocuparía lo contrario, y sobre todo una cosa: que el crédito de peor calidad subiera 50 puntos básicos en cuatro semanas. Es nuestra alerta. Si llega con los tipos donde están, el problema dejaría de ser solo de tipos y alcanzaría a la financiación de las empresas y, después, a la bolsa.
Hoy estamos en el primer escenario, que en el cuadro de control llamamos «shock contenido». El segundo se llama «estrés financiero». Entre uno y otro hay una sola capa, y es la que más vigilamos este otoño.
Los supuestos debajo de las cifras
Casi todas las previsiones que circulan estos días, las que acaban en los presupuestos de empresas y familias, llevan una condición debajo. Una previsión es una frase con un «si» delante: si pasa esto, entonces aquello. Lo que se recuerda es la cifra. Lo que decide si sigue valiendo es la condición.
En el informe institucional seguimos doce de esas condiciones, una a una. Estas cinco son las que más pesan ahora mismo.
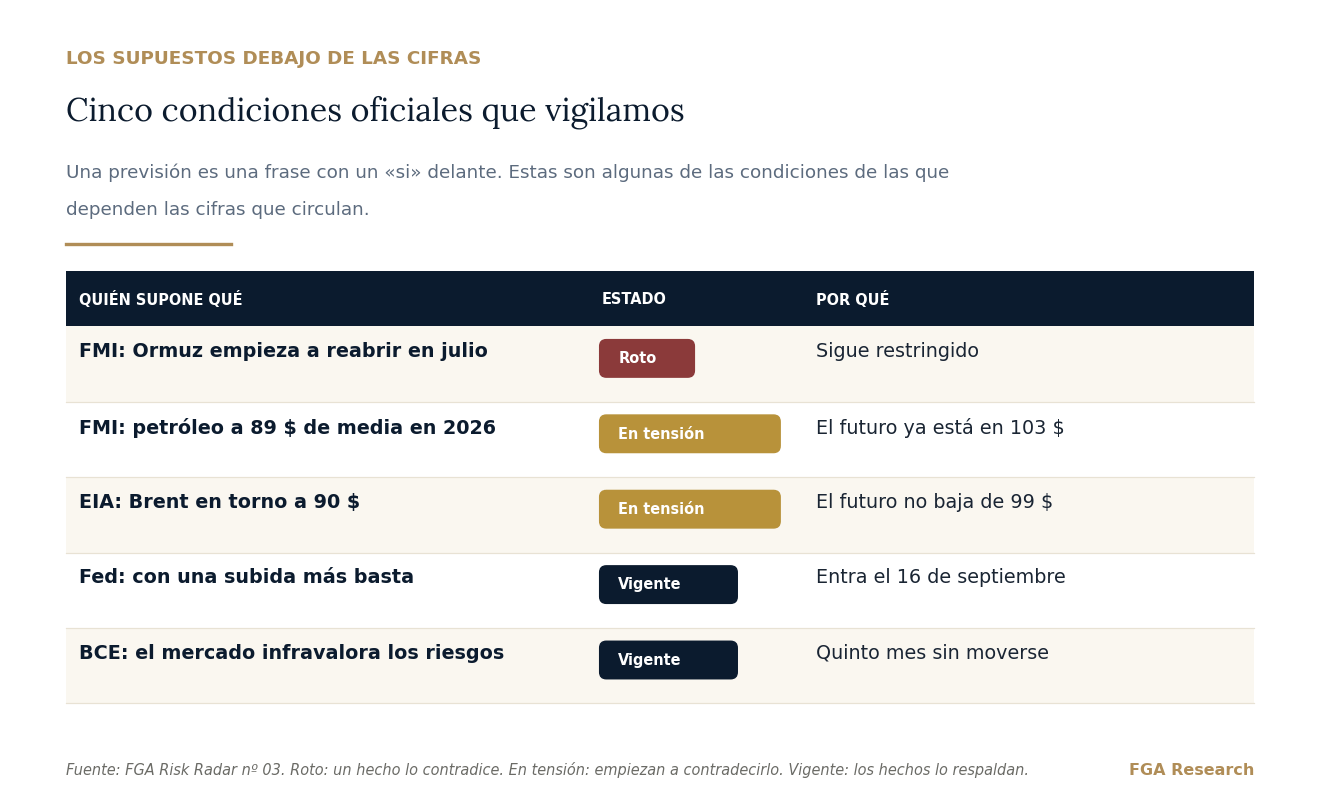
La primera fila es la importante. El FMI da un crecimiento mundial del 3,0% para este año y un petróleo a 89 dólares de media, si Ormuz empieza a reabrir en julio. No reabrió. Mientras el Fondo no publique cifra nueva, esa previsión circula sin la condición que la sostenía. Es exactamente el tipo de hueco que este trabajo intenta vigilar.
Cinco fechas para el calendario
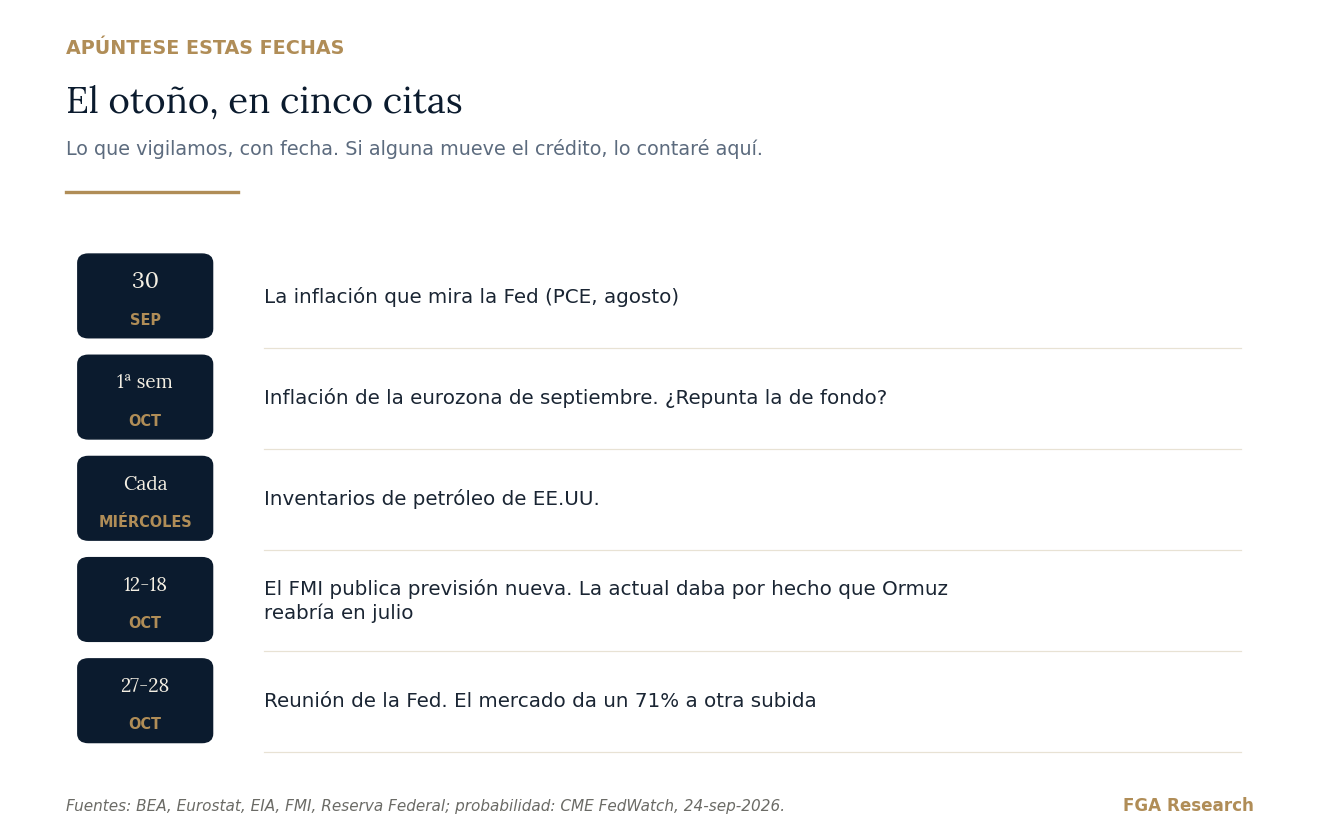
La que más me interesa es la del FMI, del 12 al 18 de octubre. Sus previsiones vigentes, las que están en muchos presupuestos, daban por hecho que Ormuz empezaría a reabrir en julio. No reabrió. Será la primera vez que veamos cuánto cambia la cifra oficial cuando se le quita esa condición.
Por qué sigo sin cambiar de régimen, y qué haré si se mueve
En la lectura semanal del ciclo sigo sin cambiar de régimen, por lo mismo que cuento aquí: la capa que manda no se ha movido. Un titular, incluso uno tan llamativo como un bono en máximos de casi veinte años, no es un cambio de régimen. Lo sería si el crédito lo acompañara.
Y si se mueve, lo diré aquí, con fecha, y actualizaré el mapa de las cuatro capas. Ese compromiso es la diferencia entre comentar el mercado y clasificarlo.
Para quien quiera el detalle
Para quien le guste mirar debajo del capó, esta es la tabla que usamos para comparar los tres números del Risk Radar con la misma vara.
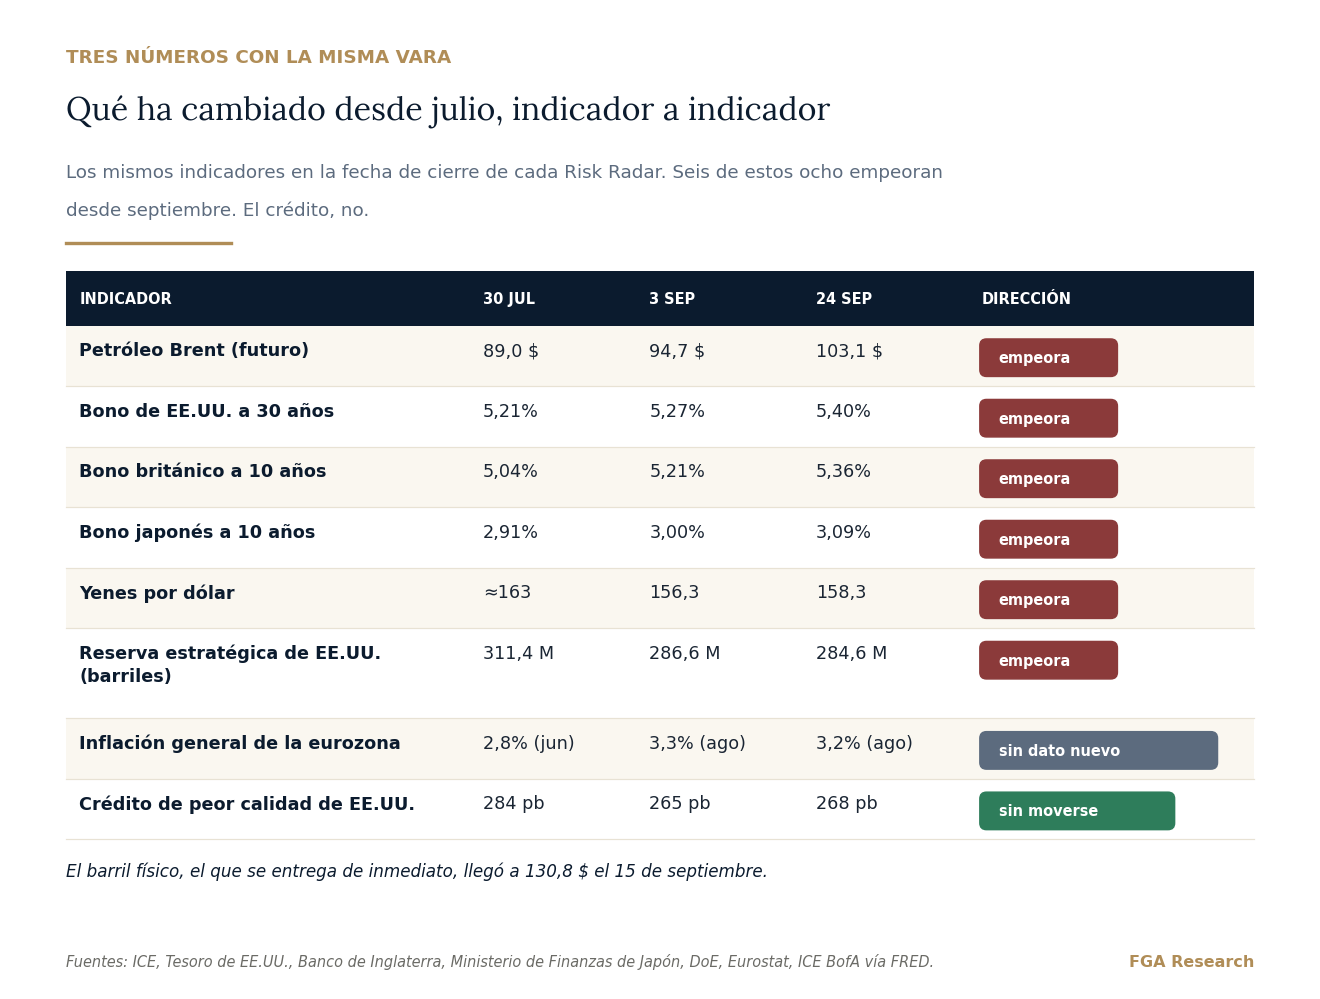
Y tres cosas más del informe institucional. De las cinco señales con umbral, dos están hoy confirmadas; en el número anterior no había ninguna. De los nueve indicadores del cuadro de control, seis han empeorado desde el número anterior, y el que no se ha movido es precisamente el crédito. Y una corrección que prefiero contar yo antes de que la encuentre otro: en el número de agosto dábamos el bono a 30 años en el 5,14% el 29 de julio; el dato oficial del Tesoro es el 5,20%. Está corregido en el informe.
Cómo leer un titular este otoño
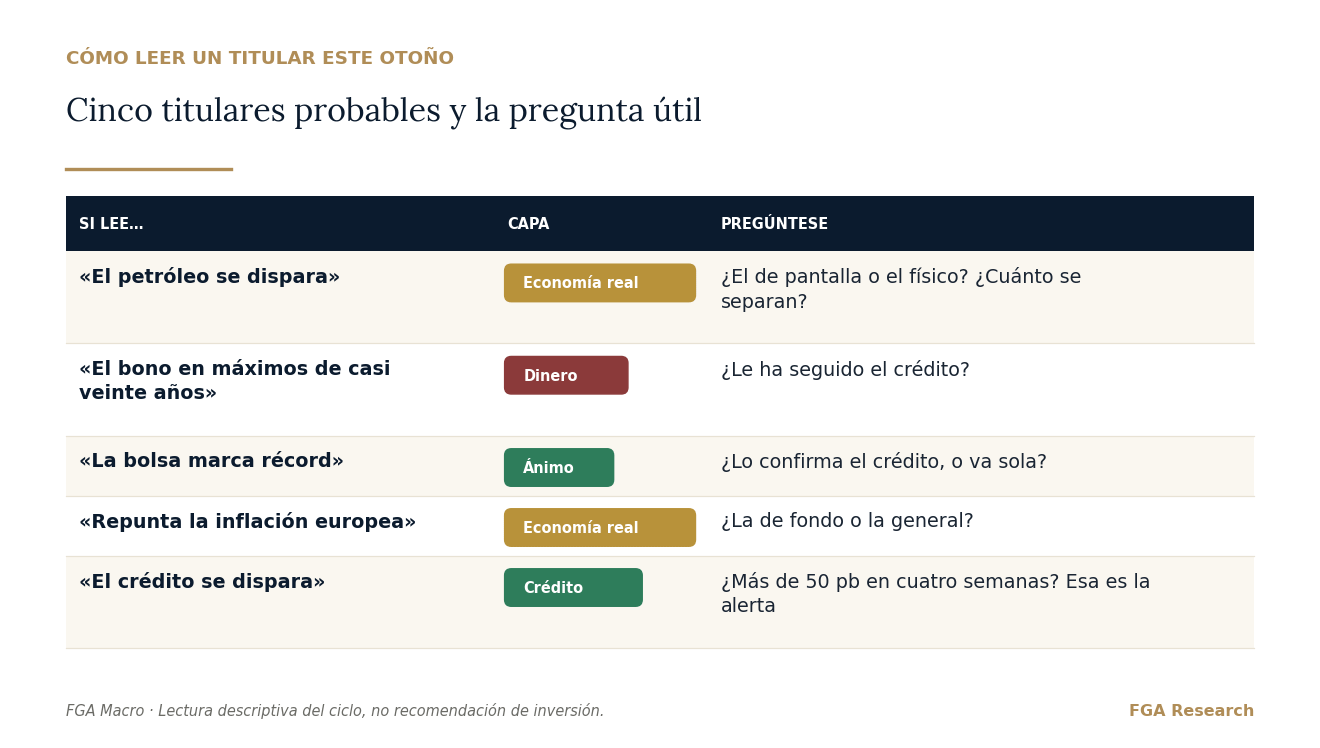
Los titulares de las próximas semanas van a ser ruidosos. Esta tabla es para leerlos con calma: cada titular probable, la capa a la que pertenece y la única pregunta que merece la pena hacerse.
Para guardar
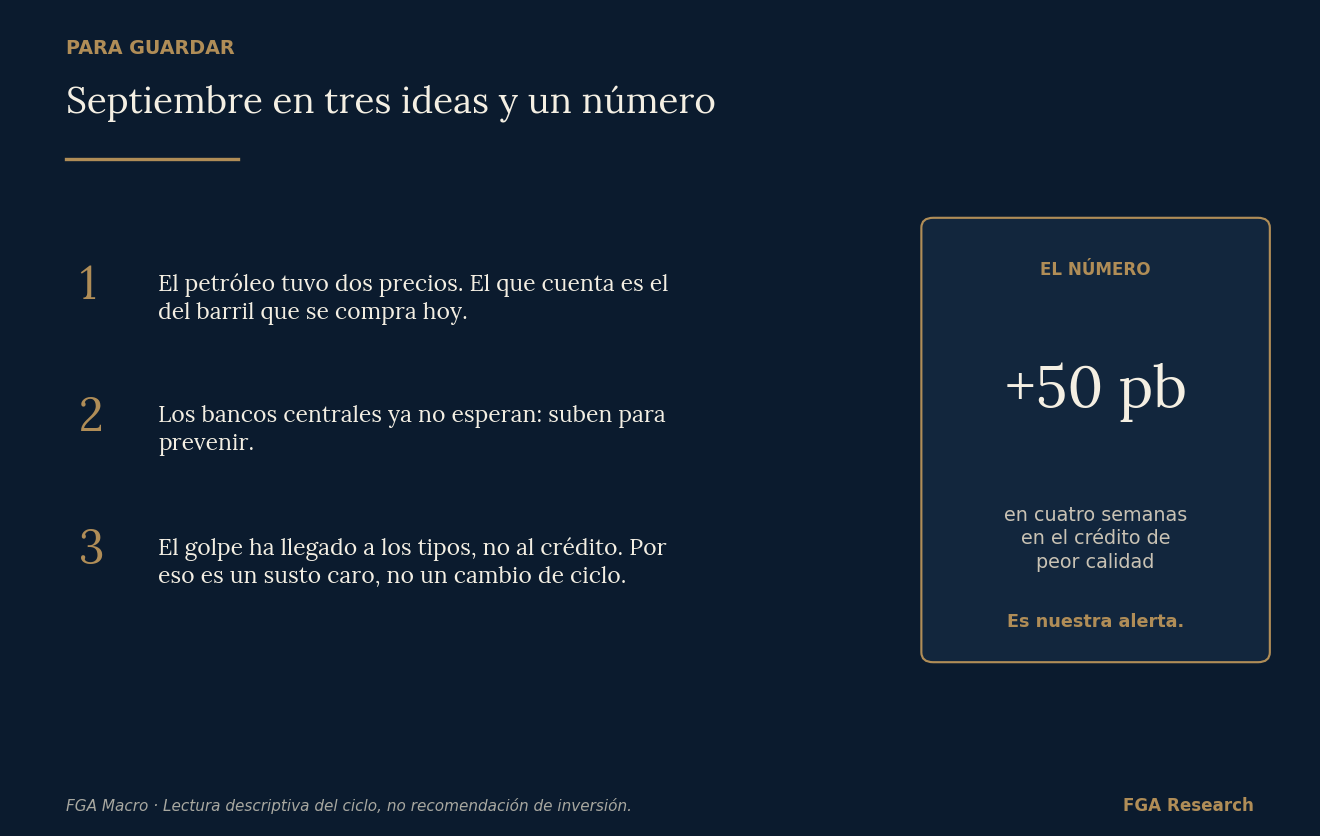
Si se queda con una sola cosa de este mes, que sea esta tarjeta. Hágale una captura: le servirá para leer los titulares de octubre.
¿Lee esto desde un comité de inversión?
Esta pieza es la versión en llano de dos documentos. El FGA Risk Radar nº 03, un informe institucional de 27 páginas con doce supuestos oficiales y su estado, las cinco señales con su umbral y la evolución de los tres números publicados. Y el Cuadro de Control para Comités, cuatro páginas pensadas para llevar a la reunión: semáforo por factor, el escenario de hoy y tres puntos de decisión con umbral.
Se distribuyen a inversores institucionales y clientes profesionales, previa solicitud. Si dirige capital, gestiona riesgo o prepara decisiones para un comité, solicítelo indicando su rol. Cada petición la reviso yo.
Esta publicación describe hechos publicados y los contrasta con supuestos oficiales igualmente publicados. No es asesoramiento en materia de inversión ni una recomendación personalizada. Los estados de las capas describen la situación a una fecha; no son previsiones. FGA Research es agente de Miraltabank, entidad regulada por el Banco de España. Lectura descriptiva del ciclo, no recomendación de inversión.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio