

Veredicto. Cuatro economistas de la Reserva Federal han medido algo que muchos intuíamos: desde 2021, cuando el petróleo sube, la subida no se queda en el surtidor. Se cuela en el resto de precios y tarda más en irse. En nuestras cuatro lecturas del ciclo se tensa una, la del dinero. La fase del ciclo no cambia.
La semana pasada el petróleo bajó con fuerza. El miércoles, después de las elecciones americanas, el Brent cayó casi un 9 % en un solo día y se quedó por debajo de 100 dólares. Es una buena noticia para el surtidor, sin duda.
Ayer, lunes, la Reserva Federal publicó una nota que obliga a mirar esa noticia con más calma. No por lo que pasará con el precio, sino por lo que el precio ya ha dejado dentro de la economía.
El hallazgo, en su fuente
La nota es de FEDS Notes, del 9 de noviembre. Estudia cinco economías avanzadas (Estados Unidos, la zona euro, Reino Unido, Japón y Canadá) desde el año 2000 hasta el verano de 2026. Mira la inflación de fondo, la que deja fuera la energía y los alimentos porque son los precios que más saltan. Encuentra dos cambios desde 2021.
La inflación de fondo es más pegajosa. Lo que sube un trimestre se arrastra al siguiente con casi el doble de fuerza que antes de la pandemia.
Y el petróleo ya se cuela en ella. Antes de 2020, una subida del crudo apenas tocaba la inflación de fondo: la diferencia estadística era nula. Ahora sí la toca.
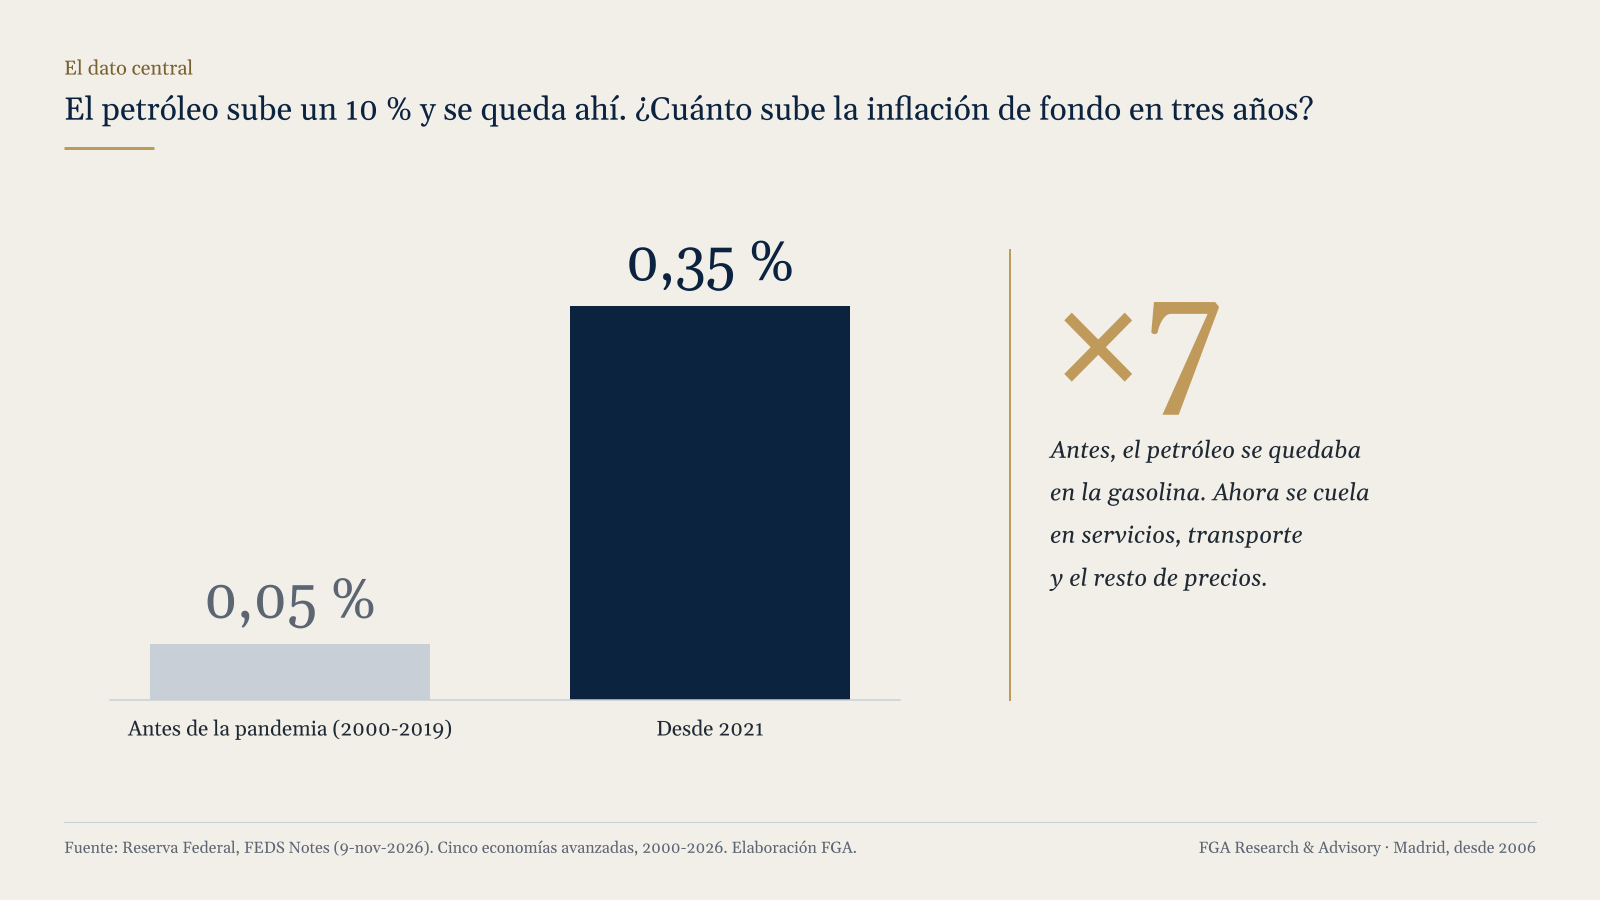
La cifra que se queda: si el petróleo sube un 10 % y se mantiene, la inflación de fondo acaba un 0,35 % más alta al cabo de tres años. Antes de la pandemia, un 0,05 %. Siete veces más.
Qué significa para 2027
Los autores aplican lo que han medido al petróleo de este año y dibujan tres caminos para la inflación de fondo de esas cinco economías.
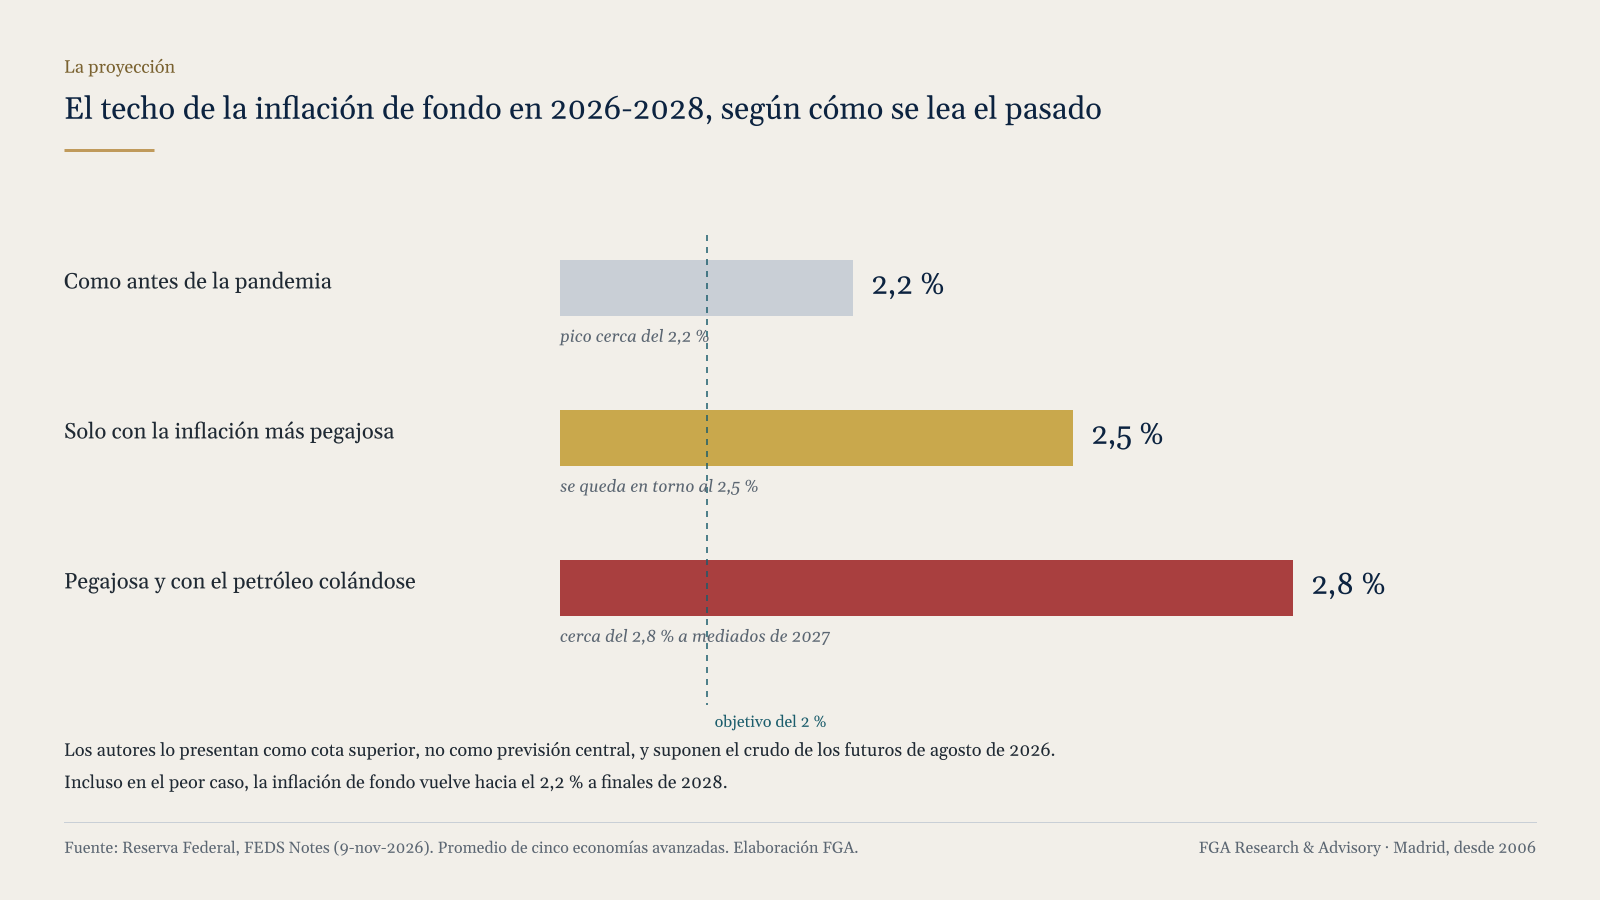
Si la economía funcionara como antes de la pandemia, la inflación de fondo tocaría techo cerca del 2,2 %. Con la inflación más pegajosa, se quedaría en torno al 2,5 %. Con eso y además el petróleo colándose, llegaría cerca del 2,8 % a mediados de 2027, seis décimas por encima del primer camino, y volvería hacia el 2,2 % a finales de 2028.
Conviene leerlo con la letra pequeña que ponen los propios autores. Lo presentan como un techo, no como una previsión, porque lo han medido en un periodo corto y raro, y no saben cuánto durará. Y suponen el petróleo que marcaban los futuros a primeros de agosto, no el de esta semana.
Lo que aprendemos: la piedra y las ondas
Una subida del petróleo es como tirar una piedra a un estanque. La piedra es la gasolina: sube y se ve enseguida. Las ondas son todo lo demás: el transporte, los envases, los servicios que necesitan energía, los sueldos que se renegocian cuando la vida se encarece. A eso los bancos centrales lo llaman efectos de segunda ronda.
Durante veinte años el estanque estuvo tranquilo: la piedra caía y las ondas apenas llegaban a la orilla. Lo que dice esta nota es que, desde 2021, el agua se mueve más. Por eso un banco central ya no puede mirar solo la piedra y esperar a que pase.
Y por eso una bajada del crudo como la de la semana pasada no deshace del todo lo que dejó la subida: las ondas siguen llegando a la orilla durante unos ocho trimestres.
Cómo lo leemos en nuestras cuatro lecturas
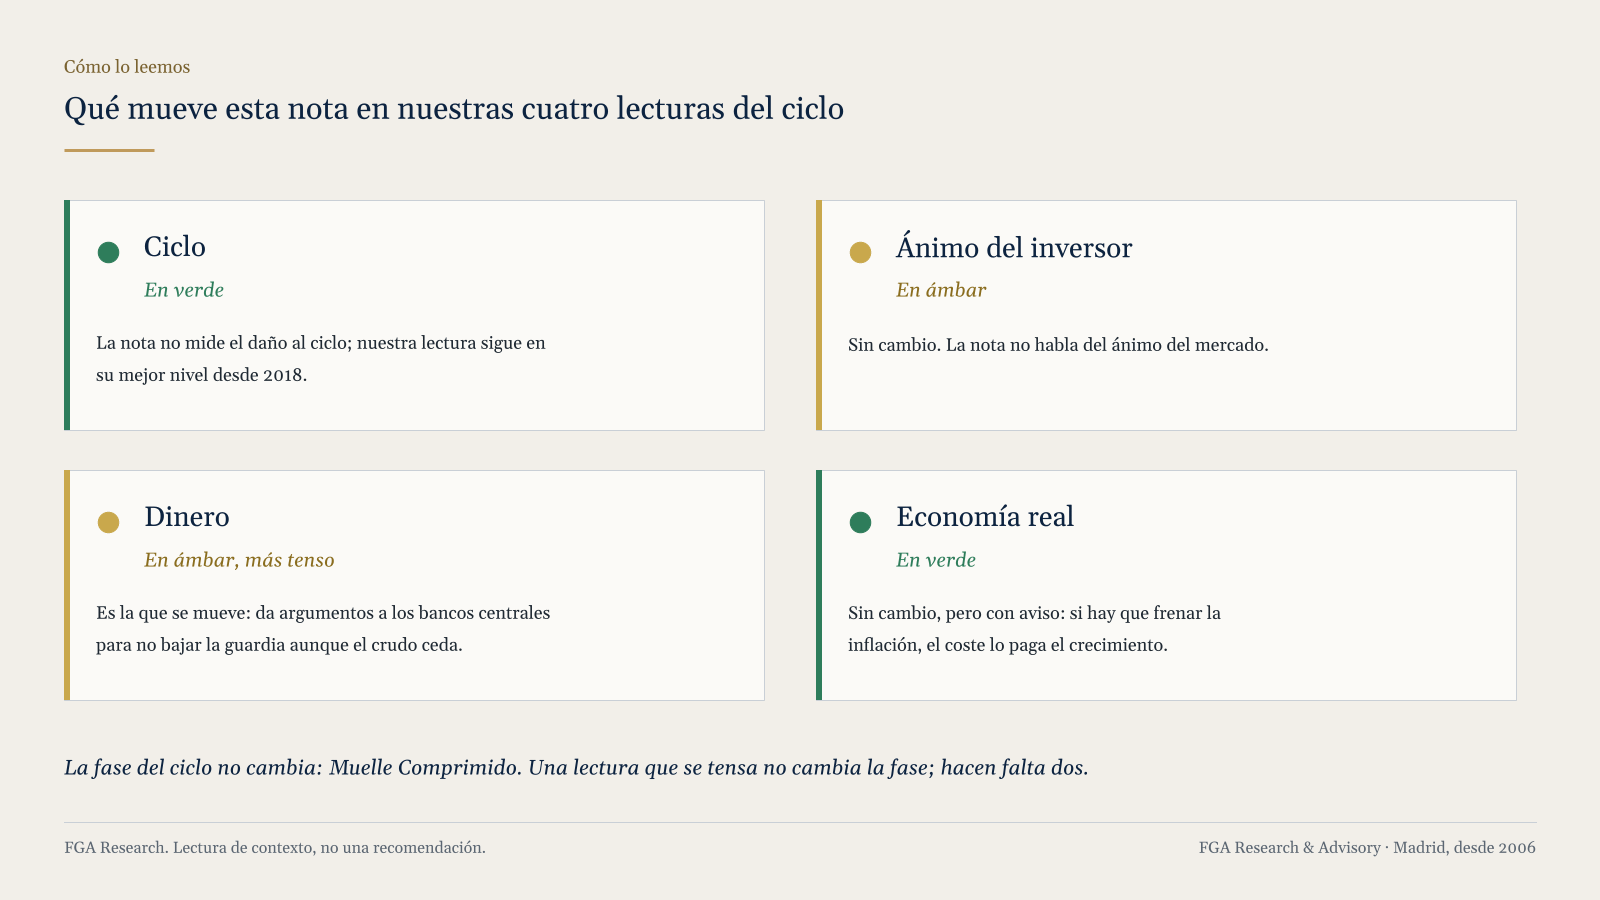
Ciclo. En verde. La nota no habla del daño al ciclo, y nuestro termómetro de la salud del ciclo siguió mejorando hasta su mejor nivel desde 2018.
Ánimo del inversor. En ámbar, sin cambio. La nota no lo mide.
Dinero. En ámbar, y algo más tenso. Es la lectura que se mueve. En septiembre la Reserva Federal cambió de doctrina: ya no se limita a esperar a que pase el golpe del petróleo, intenta que no llegue a la segunda ronda. Esta nota, de su propia casa, le da el argumento. Los autores lo dicen sin rodeos: con un traslado más fuerte, el banco central puede verse obligado a apretar aunque la economía se debilite.
Economía real. En verde, con aviso. Si para frenar la inflación hay que mantener los tipos altos, la factura la paga el crecimiento.
En 30 segundos
🟢 Ciclo: sin cambio.
🟡 Ánimo del inversor: sin cambio.
🟡 Dinero: más tenso. Un argumento más para que los bancos centrales no bajen la guardia aunque el crudo ceda.
🟢 Economía real: sostiene, con la factura posible por delante.
El y qué: el petróleo más barato de la semana pasada es una buena noticia, pero no borra el que ya pasó. Las ondas de la subida siguen llegando.
La condición escrita de antemano
La fase del ciclo sigue siendo la misma: Muelle Comprimido. Una sola lectura que se tensa no cambia la fase; hacen falta dos que apunten en la misma dirección.
Lo que lo cambiaría tiene fecha. Hoy, 10 de noviembre, a las 14:30 hora de Madrid, sale el dato de inflación de octubre en Estados Unidos. Si la inflación de fondo vuelve a subir un 0,3 % o más en el mes, por segundo mes seguido, la lectura del dinero cambia de terreno. Con la del ánimo del inversor ya girada, serían dos. Lo contaremos aquí, sea cual sea el resultado.
Para quien tenga bonos o una empresa que se financia con deuda, la pregunta útil no es cuánto ha bajado el petróleo estos días. Es otra: si el banco central tiene ahora una razón más para no bajar los tipos tan deprisa como espera el mercado, ¿cuánto margen tengo si los tipos se quedan donde están un año más?
Y la idea que conviene guardar: el precio de hoy es la piedra; la inflación de mañana son las ondas. Antes de celebrar que la piedra ha dejado de caer, mira cuánto se mueve el agua.
FGA Advisory acompaña a consejos y direcciones a leer este tipo de señales sin convertirlas en ruido. Si quiere ver cómo se aplicaría a su caso, el botón de abajo abre la conversación.
Contenido editorial y divulgativo; no constituye asesoramiento de inversión. Describe una nota del personal de la Reserva Federal (FEDS Notes, 9 de noviembre de 2026), que refleja las opiniones de sus autores y no necesariamente las de la Reserva Federal, y su lectura en el marco de FGA. Sin señales de compra o venta ni objetivos de precio.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio