

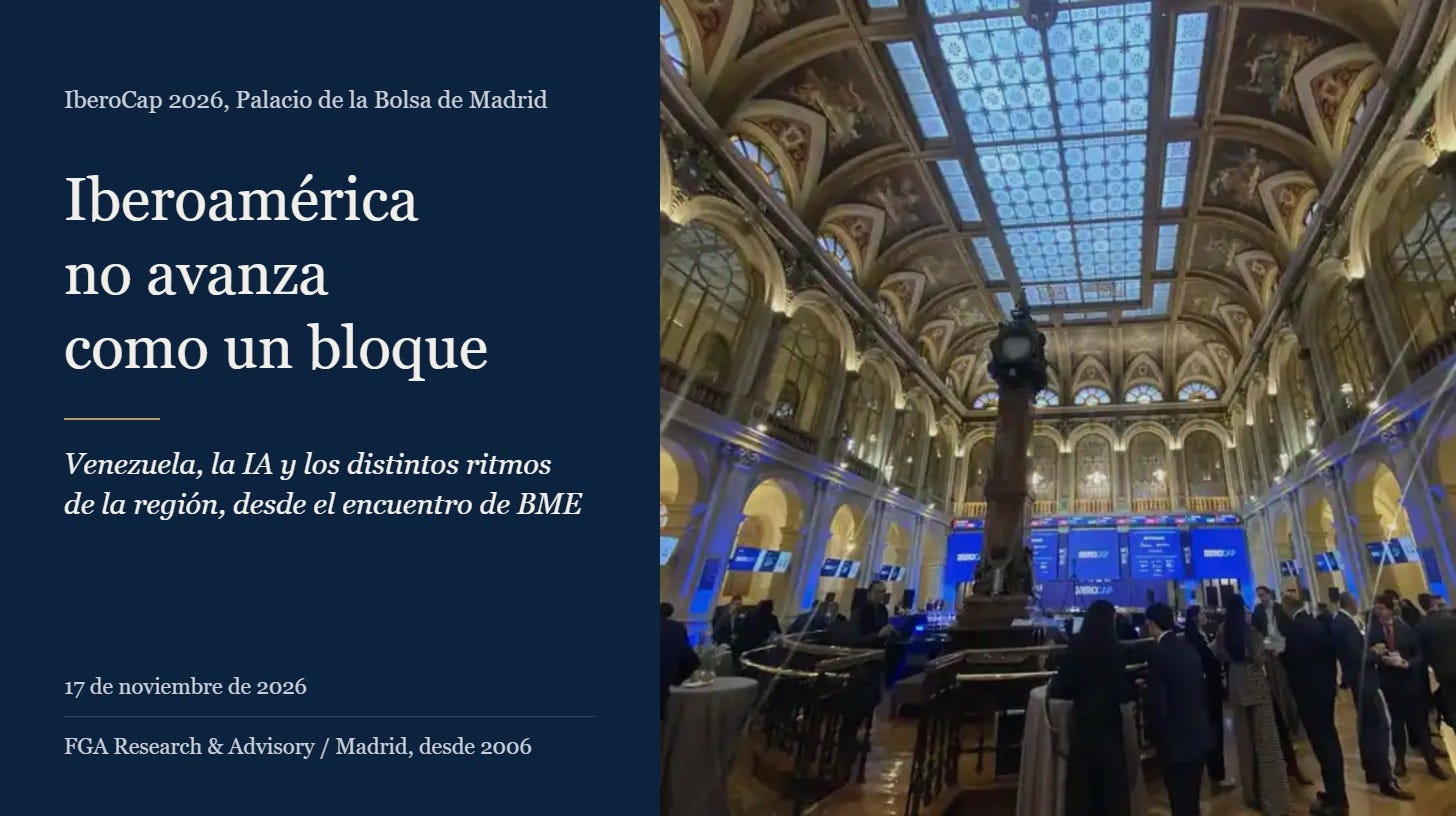
Si usted tiene un fondo de «Latinoamérica» en cartera, ayer le habría venido bien estar en el Palacio de la Bolsa de Madrid. Habría salido con una duda razonable sobre el nombre del fondo.
Bajo el reloj del patio, BME celebró ayer IberoCap, el encuentro que toma el testigo del Foro Latibex. Durante más de veinte años, ese foro fue la cita en la que el inversor europeo miraba a las compañías latinoamericanas. Gracias a BME por organizarlo y por abrir la puerta.
Lo esencial, en medio minuto. La región crece poco y cada país va por su lado. Venezuela vuelve a estar sobre la mesa, con mucha letra pequeña. Y si tiene un fondo «Latam», de cada 100 euros unos 85 están en Brasil y México. Si solo va a leer una parte, baje hasta las dos preguntas para su fondo.
La media dice un 2,3%. Los países dicen otra cosa
El dato de partida es modesto. El FMI espera que la región crezca un 2,3% este año, con Brasil en el 2,2% y México en el 1,5%. El Banco Mundial y la Cepal dan cifras parecidas (2,2% y 2%). Con eso nadie se hace rico. No obstante, el patio estaba lleno (más de 260 asistentes, según BME), y la razón es que la media esconde más de lo que enseña.
Es como juzgar un edificio por la temperatura media de sus pisos. El del sótano y el del ático no viven lo mismo. El propio FMI explica que la energía cara beneficia a los países que exportan materias primas y perjudica a los que la importan, de modo que lo que a un vecino le viene bien a otro le pesa.
El Banco Mundial lo dice con nombres. Mientras las dos grandes avanzan despacio, El Salvador y Paraguay crecen por encima de la media, y Panamá y la República Dominicana también van fuertes. Hablar de «Latinoamérica» como si fuera un solo país engaña.
Por qué nos quedamos con la media
Nuestra cabeza agradece un número solo. Los psicólogos lo llaman anclaje: la primera cifra que oímos se queda como referencia y todo lo demás lo medimos contra ella (lo describieron Tversky y Kahneman en los años setenta). Con «Latinoamérica crece un 2,3%» pasa eso. El dato es cierto y, aun así, no describe a ninguno de los países.
Con el nombre del fondo ocurre algo parecido. Leemos «Latinoamérica» y damos por hecho que dentro hay un poco de todo. La etiqueta nos ahorra el trabajo de mirar, y ahí empieza el problema. Por eso conviene cambiar el número por una imagen.
El argumento entero, en una imagen
Este es un trozo de nuestro mapa de crecimiento mundial. Cada fila es un país y cada casilla un año. La primera columna es la media de antes de la crisis financiera, para tener una referencia. Hemos recuadrado las cinco economías iberoamericanas.
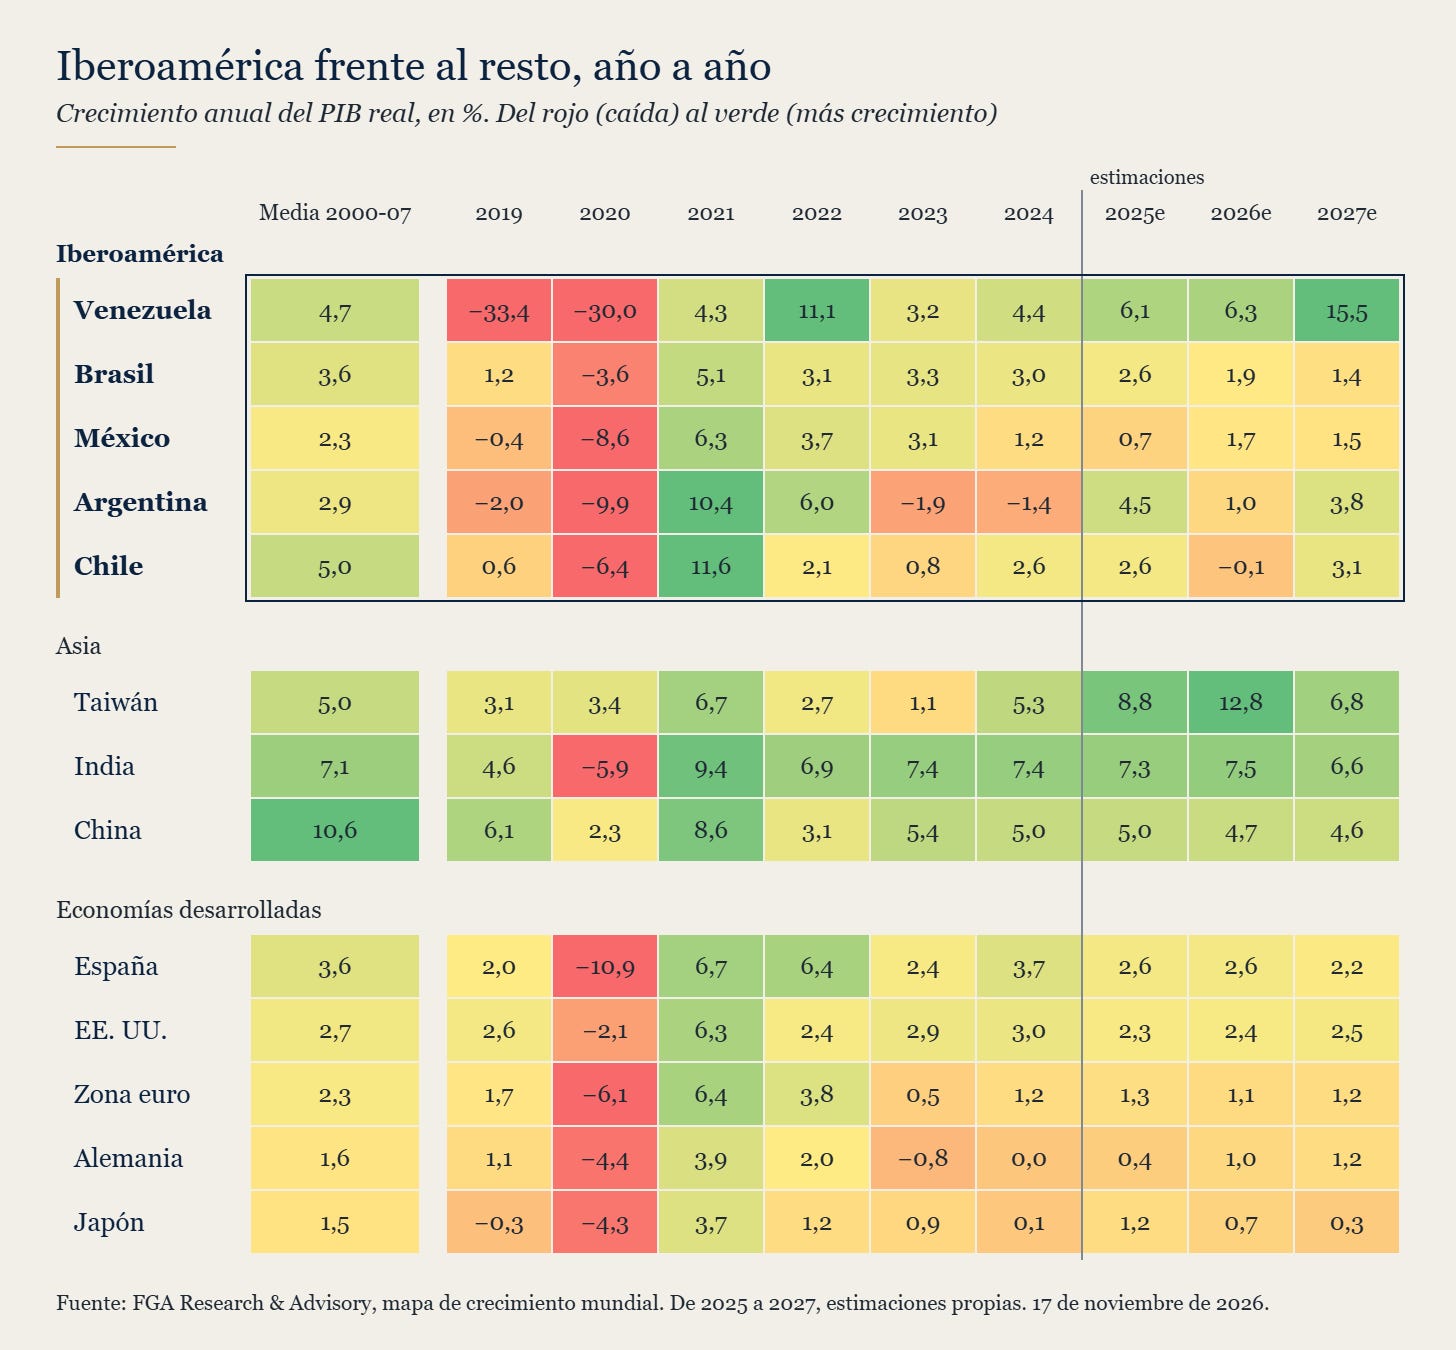
Fuera del recuadro, casi todo se parece. Las economías desarrolladas se mueven a la vez y Asia crece más, pero con orden. Dentro, cada fila va por su cuenta. Venezuela perdió un tercio de su economía en 2019 y casi otro tanto en 2020, y su 2027 es, en nuestras estimaciones, la casilla más verde del mapa. Argentina alterna años buenos y malos sin descanso. Brasil y México van más planos, y Chile se queda este año prácticamente parado.
La primera columna enseña otra cosa. Antes de 2008, Chile crecía un 5% al año y Brasil un 3,6%. Hoy ninguna de las grandes se acerca a esas cifras, mientras India sigue por encima del 7%. Nuestras estimaciones no coinciden del todo con las del FMI (somos algo más prudentes con Brasil y Chile, y vemos a Venezuela acelerando más en 2027), pero cuentan la misma historia. Con cinco filas tan distintas, una media sirve de poco.
Venezuela vuelve a la conversación
Durante años estuvo fuera de cualquier agenda de inversión. Ayer tenía un panel propio sobre su posible nueva etapa económica, y eso ya es noticia.
Los números acompañan a medias. El FMI, que en abril restableció relaciones con Caracas tras siete años, calcula que la economía creció un 9% el año pasado y le pone un 5% este año y un 7% el próximo. La Cepal va algo más allá, con un 6,5%, de los mayores de la región.
Pero eso no es lo peor de todo… ni lo mejor. El mismo FMI estima una inflación media cercana al 470% este año, y recuerda que casi todas las divisas del país siguen entrando por el petróleo. Una economía puede crecer mucho y que su gente no lo note en el bolsillo.
¿Oportunidad? Puede (y sería de las grandes), aunque es de esas en las que la política pesa tanto como el negocio. Interesante de seguir, prudente para invertir.
Brasil, el mercado grande en el que cuesta entrar
Brasil es el caso contrario. Nadie discute su tamaño, y lo difícil es entrar bien. Tanto, que la jornada le dedicó un panel entero a cómo hacer negocios allí.
El viaje también se hace en sentido inverso, y esa es la novedad de este encuentro. Una de las compañías brasileñas que pasaron ayer por el escenario, la industrial Prática, debuta este jueves en BME Growth, el mercado español de empresas en crecimiento, con una valoración de unos 98 millones de euros. No es un caso aislado: BME recordó que la mexicana Cox Energy llegó a ese mercado en 2023 y que la peruana Andino Global salió a bolsa en mayo.
Además, el acuerdo comercial entre la Unión Europea y Mercosur se aplica de forma provisional desde el 1 de mayo. Para una empresa mediana de la región, Madrid empieza a ser una puerta razonable hacia Europa.
México, los Andes y Argentina, tres historias más
México es la segunda bolsa del índice y la que menos crece de las grandes economías. El FMI le pone un 1,5% este año y una mejora moderada, hasta el 1,8%, en 2027, apoyada en las exportaciones, incluidas las ligadas a la cadena de la IA. En el panel mexicano de ayer había, de hecho, una compañía que lleva la IA en el nombre.
El Arco Andino va a otro ritmo. El FMI espera un 3% para Perú y un 2,2% para Colombia, y Perú ya tiene una compañía que salió a bolsa en España en mayo. Son mercados pequeños dentro del índice (entre los dos no llegan al 9%), así que un fondo «Latam» apenas los recoge.
Argentina merece una línea. El Banco Mundial espera que encadene tres años seguidos de crecimiento, de 2025 a 2027, algo que no ocurría desde hace casi dos décadas. Y, sin embargo, no está en el índice. Si a usted le interesa esa historia, su fondo «Latam» probablemente no se la da.
Lo que se le pide a una empresa para cotizar en Europa
Uno de los paneles se preguntaba qué necesita una compañía iberoamericana para dar el salto. La lista es conocida: un gobierno corporativo serio, entender la fiscalidad y la regulación, encontrar talento y clientes, y saber contar su historia a un inversor europeo.
A usted eso le afecta más de lo que parece. Una empresa que cotiza en un mercado europeo tiene que publicar cuentas, explicar sus decisiones y contestar preguntas. Para quien invierte sin un analista al lado, esa información es media tarea hecha. Cuantas más compañías de la región den ese paso, más fácil será mirar empresa a empresa en lugar de comprar la etiqueta.
La IA separa a unas empresas de otras
La otra sorpresa fue la IA. Algunas compañías de la región ya construyen su negocio sobre ella, y el Banco Mundial le ha dedicado su último informe regional.
Conviene no exagerar. Según cifras que difunde el BID, cerca del 80% de las empresas latinoamericanas usa ya alguna herramienta de IA, pero solo el 6% nota un impacto importante. El Banco Mundial añade que en la región la usa en torno al 17% de los adultos en edad de trabajar, más o menos la mitad que en Estados Unidos y Canadá.
Lo interesante es el motivo. Según ese informe, el freno no está en el coste ni en el acceso. Está en la gestión, en la formación de la gente y en la capacidad de la empresa para reorganizarse alrededor de la herramienta. Es decir, se parece más a un problema de dirección que a uno de tecnología.
Ahí está la diferencia entre unas compañías y otras. Una empresa mediana que sí lo consigue puede competir lejos de casa, y varias de las que vimos ayer quieren financiarse y crecer en Europa.
Dos preguntas para su fondo
¿Qué hace con todo esto un inversor particular? Dos preguntas a su fondo, antes de nada.
La primera, qué países pesan de verdad dentro. En un índice de referencia habitual para estos fondos (MSCI EM Latin America), de cada 100 euros unos 59 están en Brasil y unos 27 en México. Chile, Perú y Colombia se reparten los 15 restantes, y Argentina y Venezuela ni siquiera están.
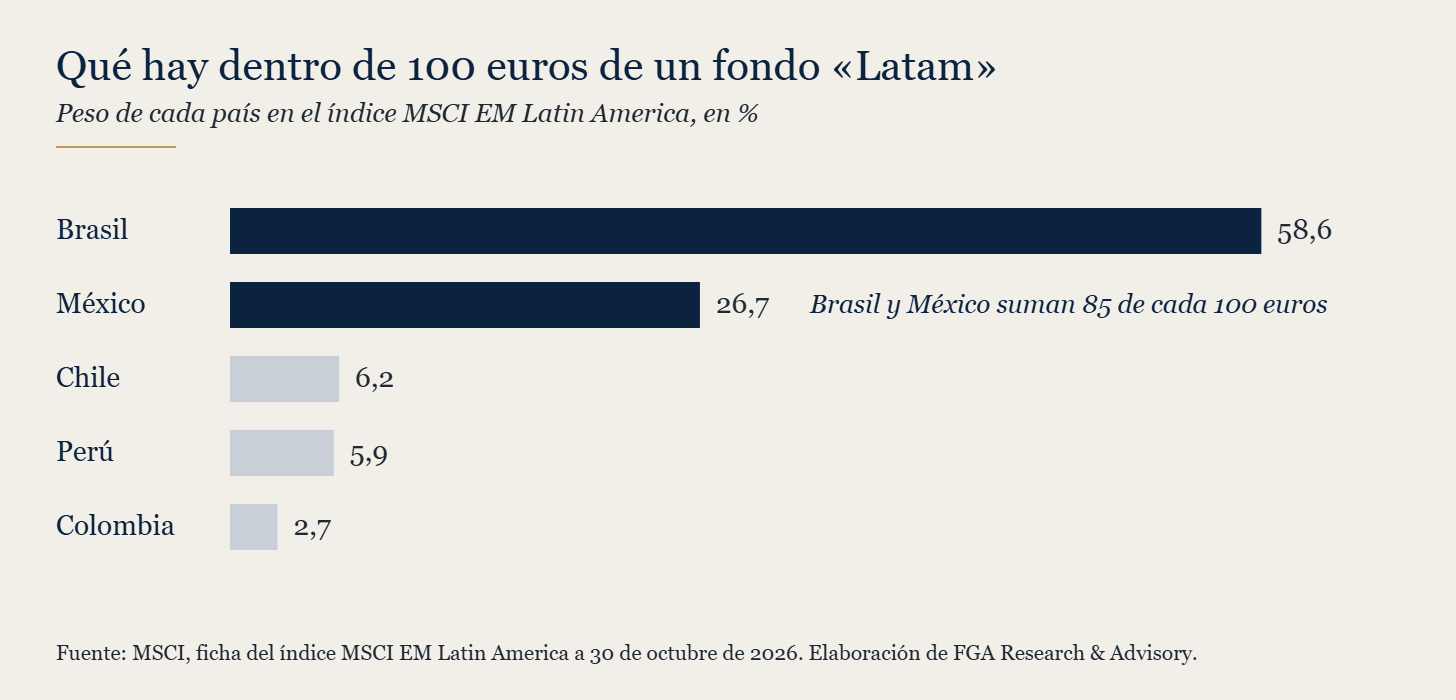
Brasil y México son, además, dos de las economías que crecen por debajo de la media de la región. Y Brasil pesa en el índice cerca del 60% cuando su economía es aproximadamente dos quintas partes de la de esos cinco países. Usted cree que compra un continente y compra, sobre todo, una bolsa.
La segunda, en qué divisa está usted expuesto. Un fondo puede acertar con las compañías y que el cambio se lleve la mitad de la ganancia (o la duplique).
Aquí conviene conocerse. Una pérdida duele bastante más de lo que alegra una ganancia del mismo tamaño; es uno de los resultados más repetidos de la economía del comportamiento. Un mal año de divisa en un fondo que usted creía repartido es justo el tipo de susto que lleva a vender en el peor momento. Saber de antemano lo que tiene es la mejor defensa. Si no sabe contestar a las dos preguntas, todavía no sabe lo que tiene.
Qué miraríamos a partir de ahora
Qué sería positivo. Que la inflación de Venezuela baje como espera el FMI (hacia el 175% de media el año que viene) y que sigan llegando empresas medianas de la región a cotizar en Madrid. Sería la señal de que el puente funciona en los dos sentidos.
Qué preocuparía. Otro susto con el precio de la energía, que frenaría la bajada de la inflación y de los tipos, y un episodio fuerte de El Niño, que el Banco Mundial cita como riesgo para la agricultura y la electricidad. Cualquiera de los dos nos haría revisar esta lectura.
Y una cosa más
Sobre cómo se informa hoy el inversor (cada vez más preguntando a una IA, y cada vez menos leyendo a la compañía) llevamos meses trabajando. Hay que recordar que la CNMV puso a prueba este año a varios de esos asistentes como analistas de bolsa y comprobó que fallan y se inventan datos.
Haga la prueba. Pregunte a una IA por una compañía cotizada que conozca bien y fíjese en lo que contesta y en lo que se deja. ¿De dónde saca esa respuesta? Eso es lo que hemos estado midiendo.
En BME ya lo saben: nos vemos pronto. Muy pronto le contaremos aquí el estudio del inversor inteligente.
Si no quiere perdérselo, suscríbase.
Sobre el autor
Francisco Salvador. Analista macro desde 1993. FGA Research & Advisory, Madrid, desde 2006. El backtest de 33 años está en abierto, con DOI permanente, en la página de Evidencia.
Fuentes: FGA Research & Advisory, mapa de crecimiento mundial (estimaciones propias para 2025-2027) · FMI, Perspectivas de la economía mundial (octubre de 2026) · Banco Mundial, Panorama económico de América Latina y el Caribe, «Harnessing the AI Transition» (octubre de 2026) · Cepal (proyecciones de octubre de 2026) · BID (julio de 2026) · BIS, Bulletin 121 (febrero de 2026) · CNMV (estudio de abril de 2026) · MSCI, ficha del índice EM Latin America (30-oct-2026) y nota sobre pesos por PIB (agosto de 2026) · BME y programa oficial de IberoCap 2026 · notas propias de la jornada.
Aviso. Contenido informativo y divulgativo: análisis de ciclo y lectura de documentos públicos, no un servicio regulado de inversión. No es asesoramiento ni recomendación (general o personalizada) ni señal de compra o venta. Las lecturas y regímenes describen la fase del ciclo; no anticipan techos ni suelos ni prometen protección frente a caídas. Los resultados históricos citados son hipotéticos, no auditados, y constituyen validación del proceso, no una recomendación. Los resultados pasados no garantizan resultados futuros; invertir conlleva riesgo, incluida la pérdida total del capital.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio