

El Risk Radar de noviembre en 54 segundos, con voz. Si solo tiene un minuto, con esto basta.
Nueva edición del FGA Risk Radar: nº 04, noviembre de 2026. El Risk Radar es el informe mensual de FGA Research para inversores institucionales y comités de inversión. Cada previsión oficial (la del FMI, la de los bancos centrales, la de las agencias de la energía) descansa sobre unas condiciones que casi nadie lee. El Risk Radar las vigila una a una, las compara cada mes con los hechos publicados y avisa cuando alguna se rompe, con fuente, fecha y un umbral escrito de antemano. No predice precios ni recomienda nada: dice qué ha cambiado y qué nos haría cambiar de opinión. Lo que sigue es la versión en llano de este número.
En pocas palabras. En septiembre le faltaba un eslabón a esta historia: el crédito. Ya no le falta. Lo que pagan de más las empresas estadounidenses con peor nota pasó de 268 a 324 puntos básicos en siete sesiones y el 2 de noviembre cerró en 343. Los tipos largos cedieron después; el crédito no devolvió nada. Y el 28 de octubre, la Fed esperó.
El mes pasado terminé esta pieza con una pregunta: con el petróleo físico por encima de 130 dólares y tres bancos centrales subiendo tipos en ocho días, ¿qué hacía el dinero que se presta a las empresas más endeudadas? La respuesta de septiembre era rara: casi nada. Se había movido tres puntos básicos.
Octubre ha contestado de otra manera. Y la forma en que lo ha hecho dice más que la cifra.
El eslabón que faltaba
Recuerde el recorrido del golpe que dibujamos en septiembre. Un problema en los mercados no llega a la economía de una vez: viaja por cuatro estaciones. El petróleo, el precio del dinero, el crédito y, al final, la bolsa, la inversión y el empleo.
En septiembre el golpe había recorrido dos y se paraba en la tercera, la del crédito, que es la frontera. En octubre la ha cruzado.
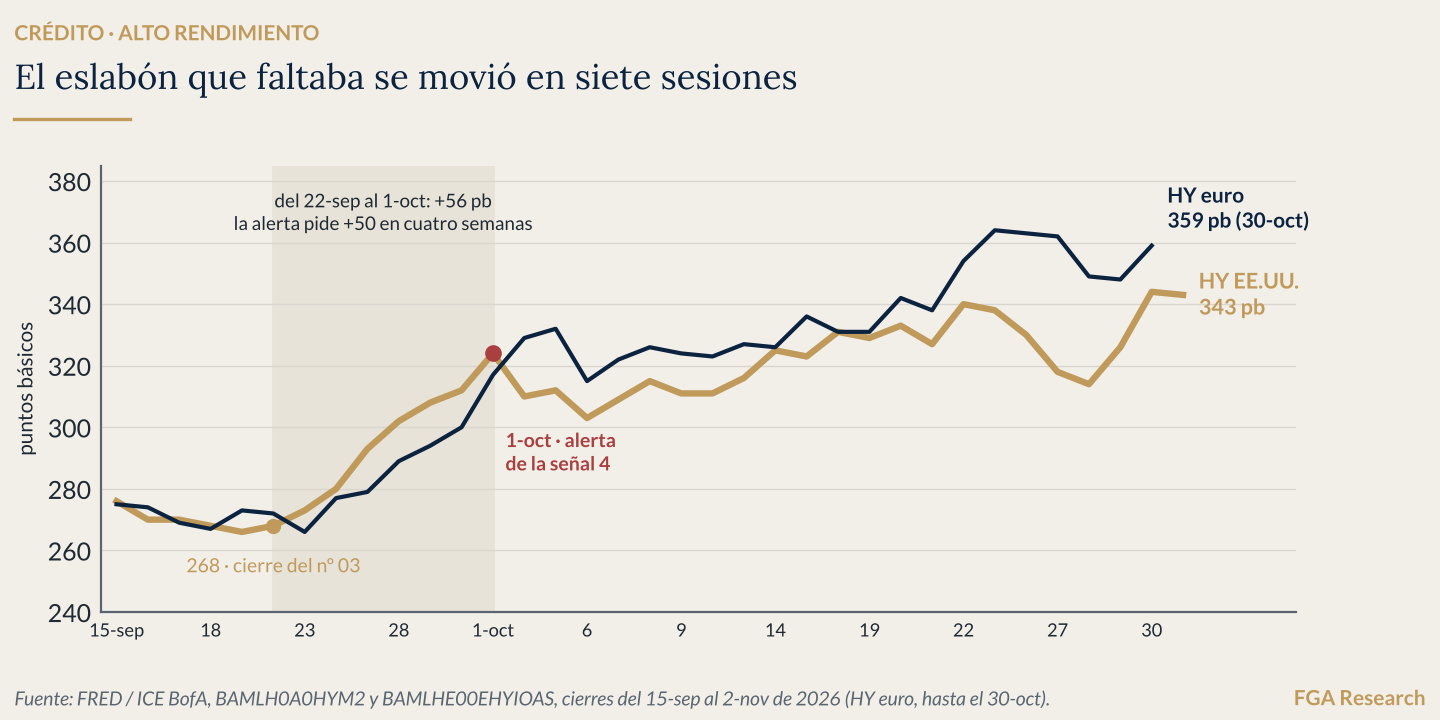
Entre el martes 22 de septiembre y el jueves 1 de octubre, el diferencial del alto rendimiento estadounidense subió 56 puntos básicos. En el informe institucional teníamos escrita una alerta desde julio: +50 en cuatro semanas. Se cumplió en siete sesiones.
Lo que pasó en Europa fue todavía más fuerte, y se ha contado menos: el alto rendimiento en euros subió 87 puntos básicos, hasta 359.
Por qué importa cómo se movió
Aquí está lo interesante, y lo que de verdad cambia la lectura.
La primera subida del crédito coincidió con la del bono de EE.UU. a 30 años, que escaló hasta el 5,67% el 7 de octubre. Mientras los dos van juntos, el mercado está ajustando el precio del dinero. Es el mismo golpe de septiembre, más fuerte.
Luego el bono cedió casi 40 puntos básicos. La Fed no subió, el Reino Unido presentó unos presupuestos neutros y el lunes 2 el petróleo cayó un 7,6%.
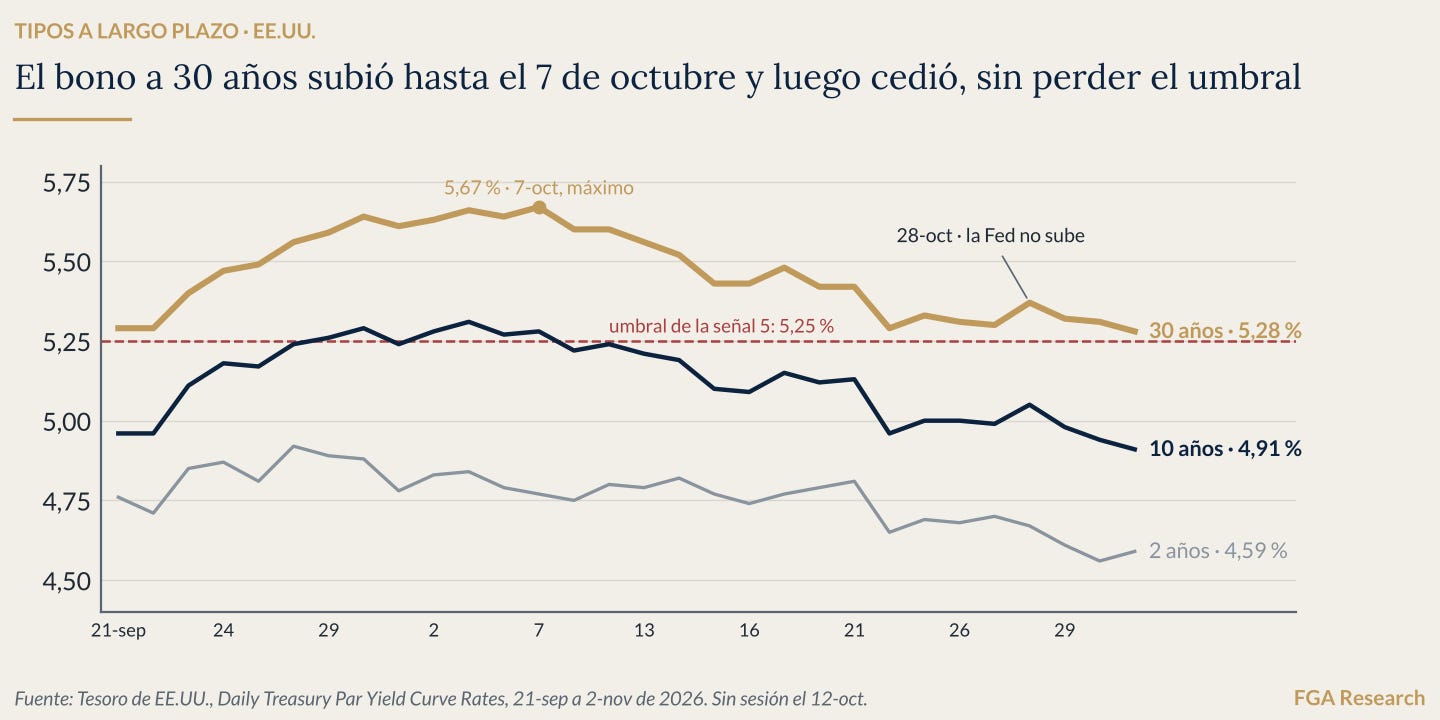
El crédito no acompañó la bajada. Con idas y venidas, terminó octubre en su máximo.
Piénselo con una tienda que sube precios porque le ha subido el alquiler. Si el alquiler baja y los precios siguen arriba, ya no es el alquiler: es que el tendero espera que le paguen menos clientes. Cuando los tipos bajan y el crédito no, el mercado ya no está ajustando el precio del dinero, sino el riesgo de que las empresas no paguen. Esa es la diferencia entre un shock de tipos y uno financiero.
Los tres relojes
Desde el verano vigilamos tres relojes, en un orden concreto. El primero, la energía, marca desde julio. El segundo, la curva larga, se confirmó el 22 de septiembre. El tercero es el del crédito, y es el que separa un shock de un cambio de ciclo.
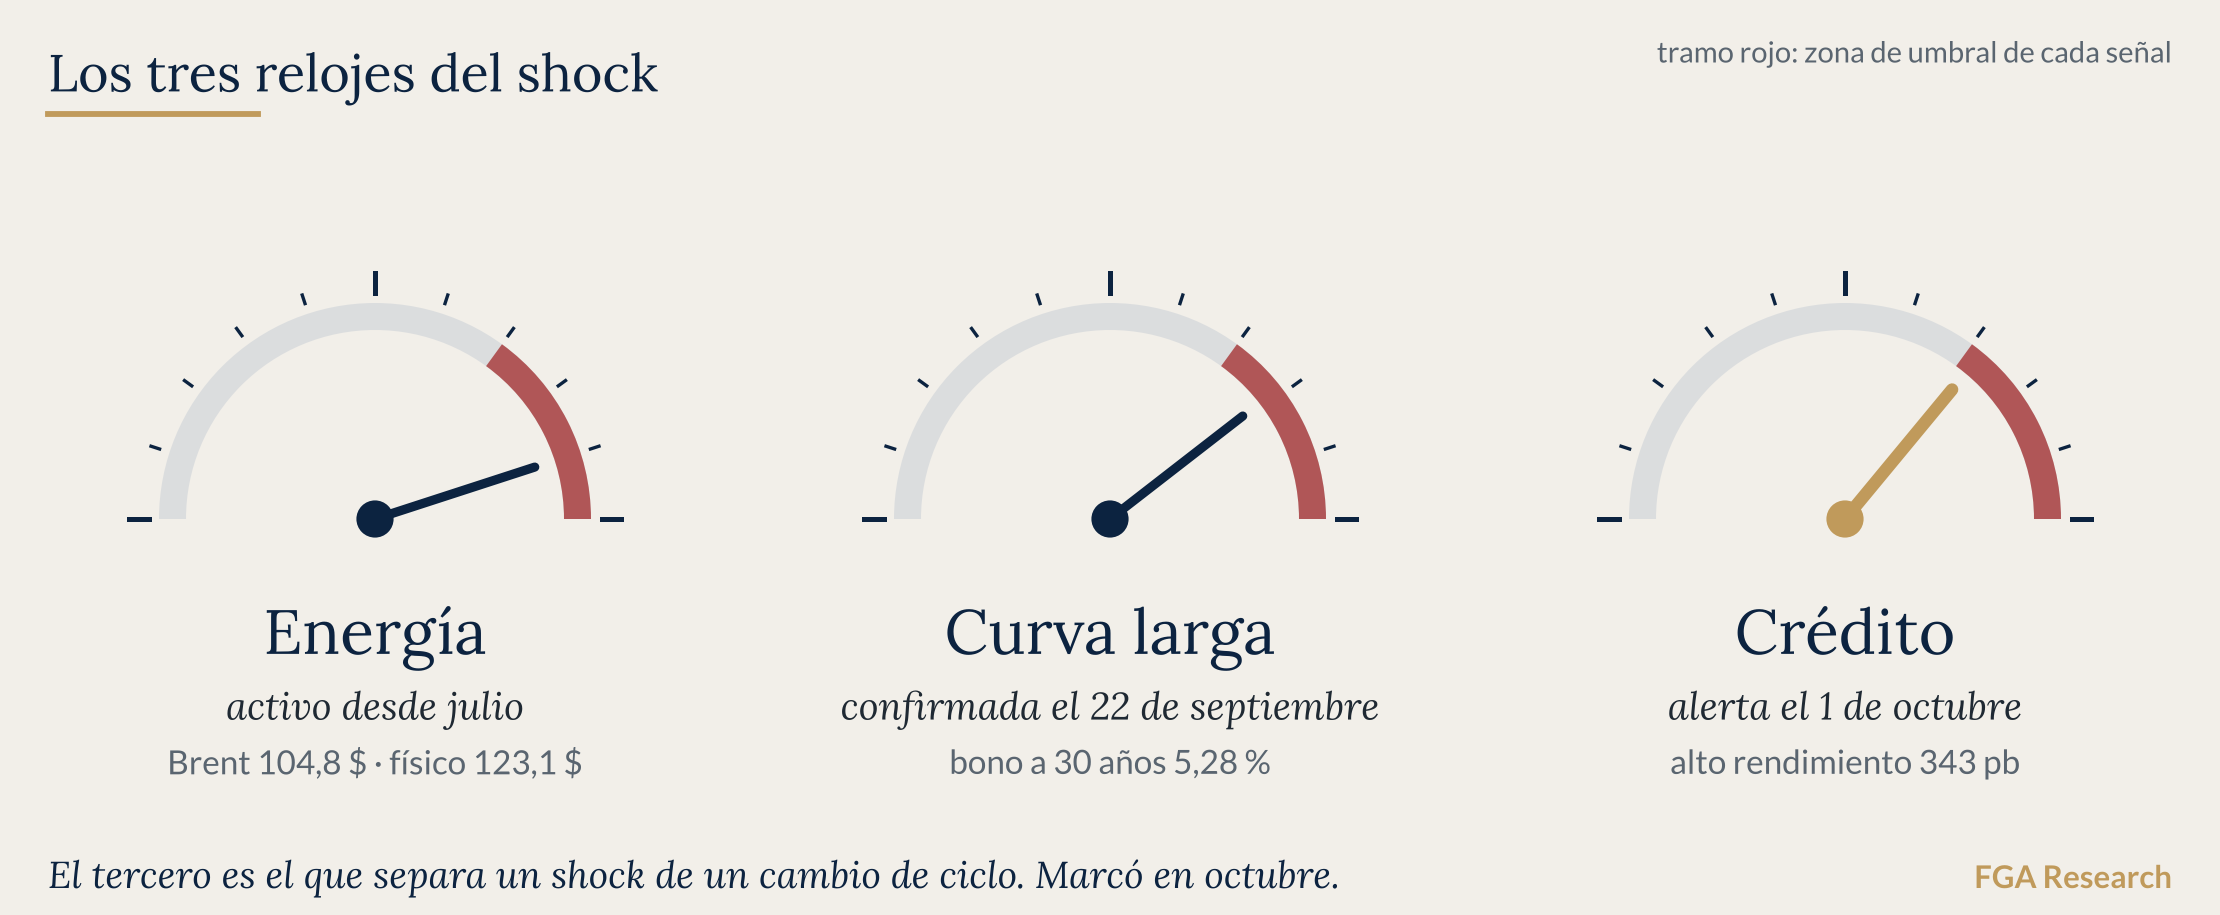
El 1 de octubre se movió el último.
Que se mueva no quiere decir que haya llegado al final. La confirmación de esta señal está escrita en +100 puntos básicos sobre el número anterior, es decir, 368. Hoy está en 343. Pero el eslabón que en septiembre faltaba para hablar de algo más que un susto ya no falta.
La Fed esperó
El miércoles 28 de octubre, la Reserva Federal dejó los tipos en el 3,75–4,00%. Diez votos a favor y dos en contra: Lisa Cook y Beth Hammack querían subir. Al día siguiente se publicó el índice de precios que la Fed usa para su objetivo: 3,1% sin energía ni alimentos, una décima más que en agosto.
El BCE esperó el jueves 29, por unanimidad, aunque debatió subir. El Banco de Japón, el viernes 30, por ocho votos contra uno. Tres pausas en tres días, con la inflación de fondo subiendo en los tres sitios.
Y aquí toca rendir cuentas. En septiembre escribí que tres bancos centrales habían cambiado de reflejo: subir para que la energía no se contagie al resto de precios, sin esperar a verlo. Dejé escrito también qué lo desmentiría: si la Fed no volvía a subir en octubre, lo dicho sobre su nuevo criterio habría sido exagerado.
No subió. Fue exagerado, y lo digo igual que los aciertos. El criterio sigue en las palabras de Kevin Warsh, y dos de los doce votaron por subir, pero un criterio que no se aplica cuando los datos lo piden todavía no es un criterio.
Hay una consecuencia que me parece más importante que el error. Si el banco central espera, el ajuste lo hace el mercado. En octubre lo hizo el crédito. El propio Warsh lo reconoció en la rueda de prensa: las condiciones financieras «se han endurecido».
El petróleo: la puerta de atrás volvió, el estrecho no del todo
La buena noticia del mes es que el oleoducto saudí que esquiva Ormuz, el que estuvo parado del 11 al 22 de septiembre, bombeaba 5,8 millones de barriles diarios el 6 de octubre, cerca de su capacidad.
La mala es que octubre fue el mes con más ataques a barcos comerciales en la zona: al menos 28 hasta el día 23, según el recuento del Washington Institute citado por Reuters. Entre el jueves 29 y el viernes 30 fueron alcanzados al menos cuatro petroleros; uno, con una mina lapa, la primera desde 2019.
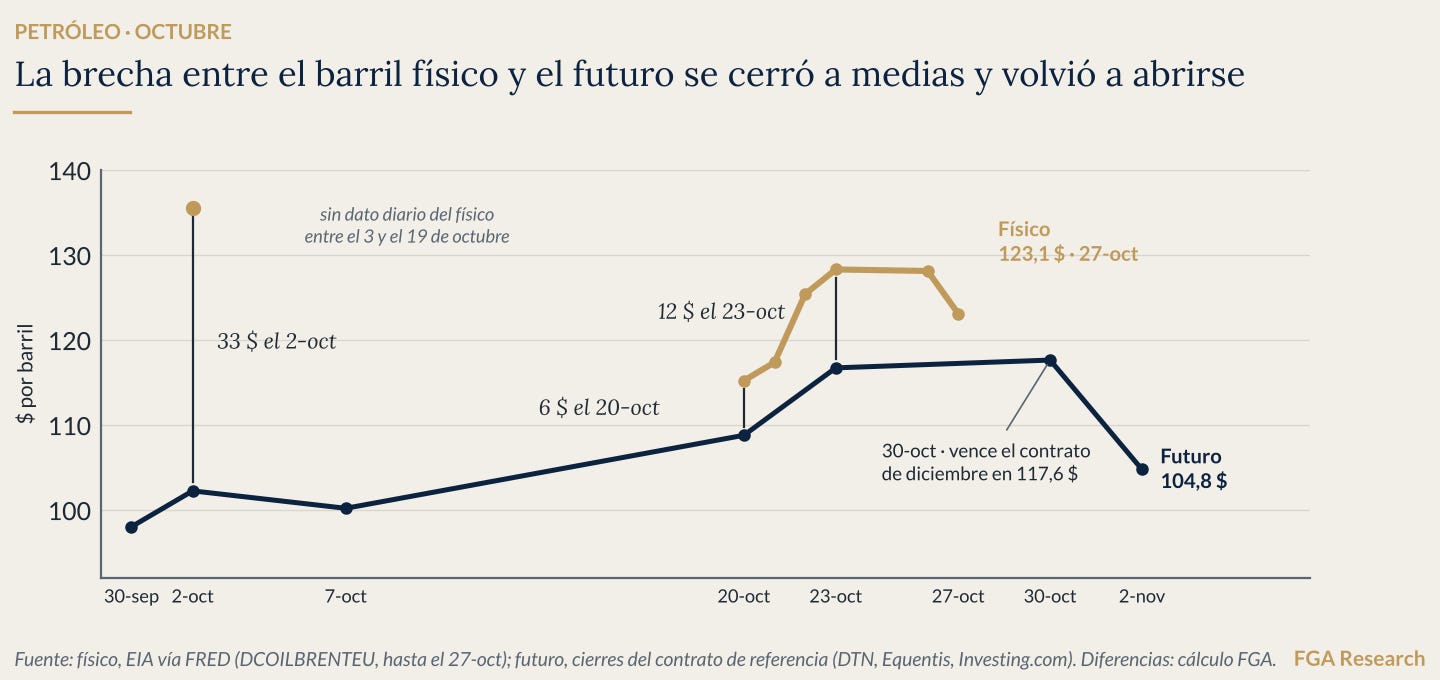
¿Se acuerda de los dos precios del barril, el de pantalla y el que se entrega hoy? El 2 de octubre el físico llegó a costar 33 dólares más que el futuro. La brecha bajó a unos 6 el día 20 y volvió a unos 12 el 23. Mientras esa diferencia no se cierre, el mercado sigue diciendo que hoy faltan barriles.
Mientras tanto, los tanques privados de EE.UU. se vacían: cuatro semanas seguidas de bajada, 16,7 millones de barriles en total.
Lo que se cumplió, y lo que no
De siete cosas que dejamos escritas en el número de octubre, cinco se cumplieron, una a medias y una no. La que no, la de la Fed, ya la ha leído.
Entre las que sí: el FMI corrigió su supuesto sobre Ormuz el 13 de octubre, unos tres meses después de romperse, como habíamos escrito. Y aquí hay una lección que no esperaba. La cifra no bajó: subió. El Fondo prevé ahora un crecimiento mundial del 3,1% en 2026, una décima más que en julio, con un petróleo de 95,7 dólares de media y una reapertura gradual del estrecho que se reanuda en marzo de 2027.
Un supuesto roto deja una cifra sin respaldo, pero no dice cuánto se equivoca. Octubre ha añadido la segunda parte: tampoco dice hacia dónde.
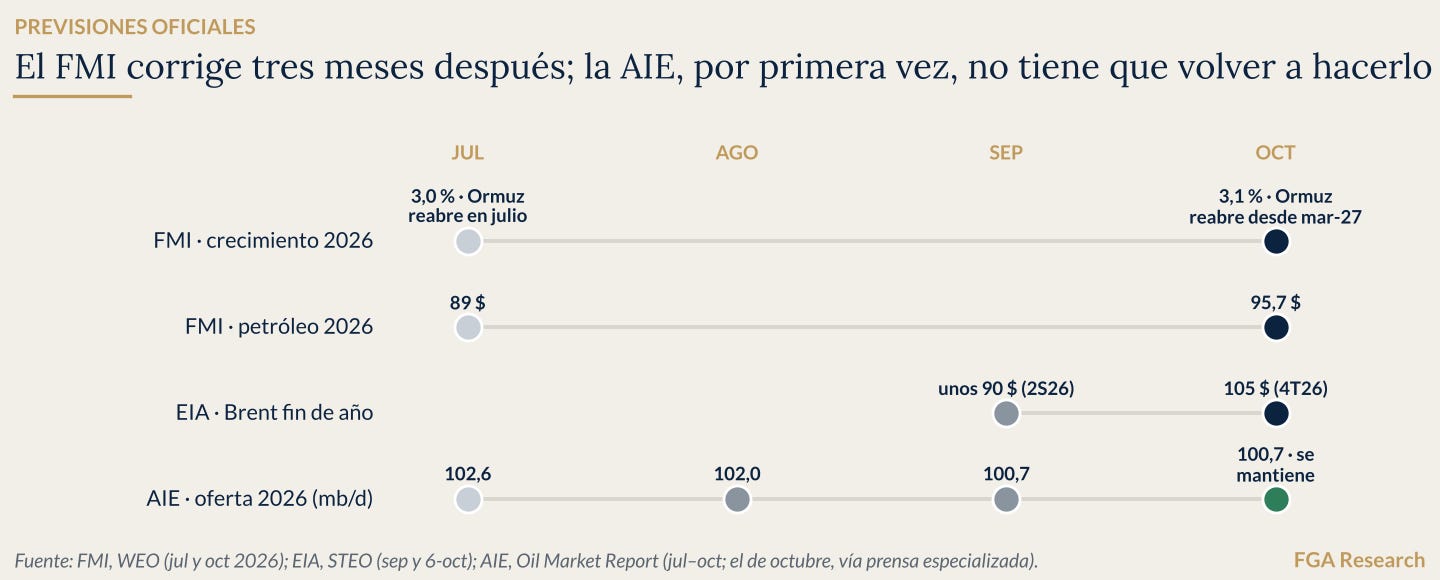
Cuatro cierres con la misma vara
Para quien quiera comprobarlo con sus propios ojos, esta es la comparación de los cuatro números del Risk Radar con la misma regla.
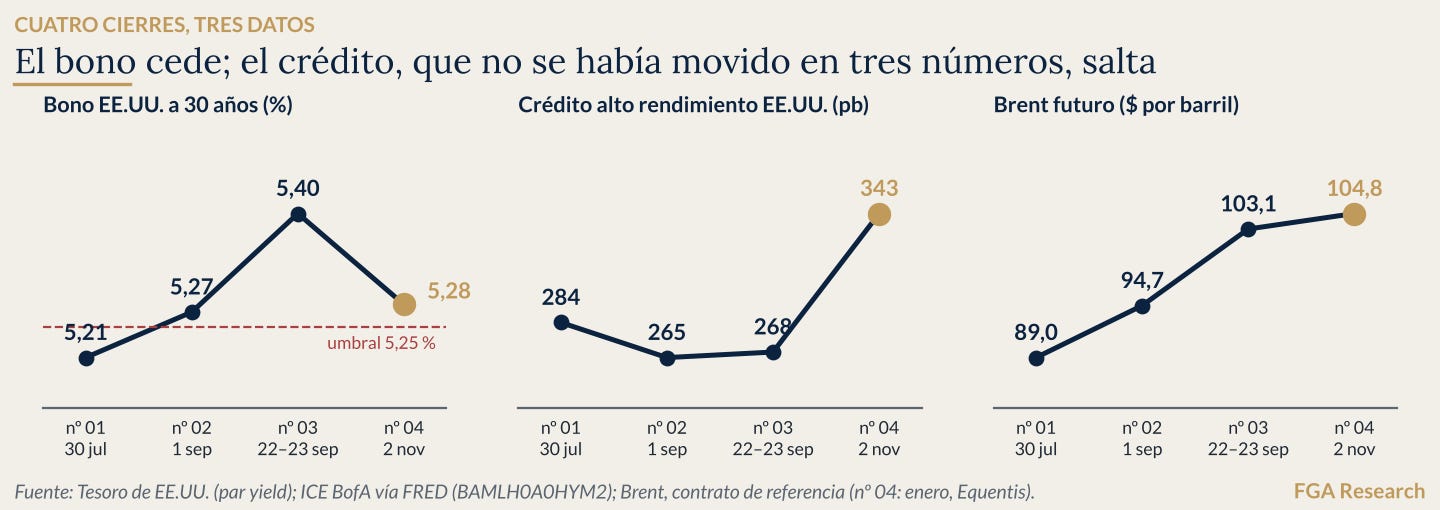
Por primera vez desde julio, la tensión no ha crecido en los mismos sitios: ha cambiado de sitio. Ceden los tipos largos y el yen; empeoran el crédito, la inflación y los inventarios. Empeoran cuatro de los nueve indicadores que seguimos, menos que nunca. Pero uno de esos cuatro es el que decide.
En 30 segundos
🔴 Crédito: se ha movido. 343 puntos básicos, +75 desde septiembre.
🟡 Ánimo: la bolsa, un 3,4% por debajo de su máximo de octubre.
🟡 Dinero: los tipos largos ceden, pero el bono a 30 años sigue sobre el 5,25%.
🟡 Economía real: la inflación de fondo subió en septiembre en las seis medidas que seguimos.
Lo que importa: el shock ha dejado de ser solo un problema de tipos. Ahora es también de crédito.
Si le ha servido, suscríbase. Es gratis, y cada lectura del ciclo le llega con fecha y con el dato que me haría cambiar de opinión.
Lo que hay que mirar: 4 de noviembre
La fecha que más me interesa es mañana. Eurostat publica la inflación preliminar de octubre en la eurozona.
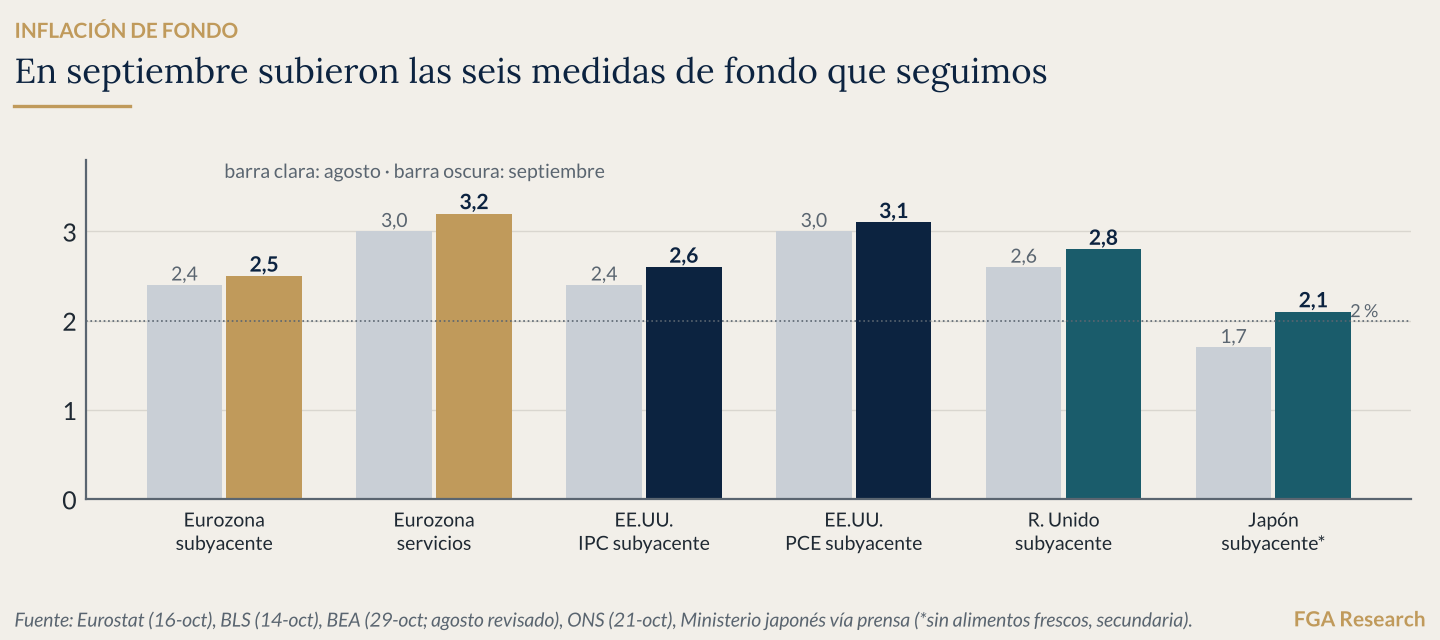
La de fondo subió en septiembre del 2,4% al 2,5%, y los servicios, del 3,0% al 3,2%. Es la alerta de otra de las cinco señales del informe. Un segundo mes de subida, con los servicios acelerando, la confirmaría. Y si el crédito y la inflación de fondo europea confirman a la vez, el cuadro de control pasa de «shock que llega al crédito» a algo con un nombre más feo: estanflación.
Después vienen el BCE, que el 18 de noviembre revisa su informe de estabilidad financiera (en mayo decía que el mercado infravaloraba los riesgos; desde septiembre, el alto rendimiento en euros ha subido 87 puntos básicos), y la Fed, el 9 de diciembre.
Qué me haría cambiar de opinión
Esto es lo que dejo escrito hoy, para poder contestarlo en diciembre.
Si el crédito de alto rendimiento vuelve por debajo de 318 puntos básicos (el nivel de septiembre más 50) y la inflación de fondo europea de octubre baja, la alerta de este número habrá sido un susto, y lo diré aquí.
Si, por el contrario, el crédito llega a 368 o la inflación europea confirma, actualizaré el mapa de las cuatro capas con fecha. Ese compromiso es la diferencia entre comentar el mercado y clasificarlo.
¿Lee esto desde un comité de inversión?
Esta pieza es la versión en llano de dos documentos. El FGA Risk Radar nº 04, un informe institucional de 27 páginas con quince supuestos oficiales y su estado, las cinco señales con su umbral y la evolución de los cuatro números publicados. Y el Cuadro de Control para Comités, cuatro páginas para llevar a la reunión: semáforo por factor, dónde se detiene hoy la transmisión a la cartera y tres preguntas con umbral.
Se leen en una sala de lectura para inversores institucionales y clientes profesionales. Si dirige capital, gestiona riesgo o prepara decisiones para un comité, pida acceso indicando su rol y su perfil. Cada solicitud la reviso yo; si encaja, recibe su enlace personal a la sala y, si lo pide, el PDF sellado con su nombre.
Esta publicación describe hechos publicados y los contrasta con supuestos oficiales igualmente publicados. No es asesoramiento en materia de inversión ni una recomendación personalizada. Los estados de las capas describen la situación a una fecha; no son previsiones. FGA Research es agente de Miraltabank, entidad regulada por el Banco de España. Datos públicos al cierre del 2 de noviembre de 2026. Lectura descriptiva del ciclo, no recomendación de inversión.
Independence. Capital. Conviction. · FGA Research & Advisory · Est. 2006 · 33 años de estudio